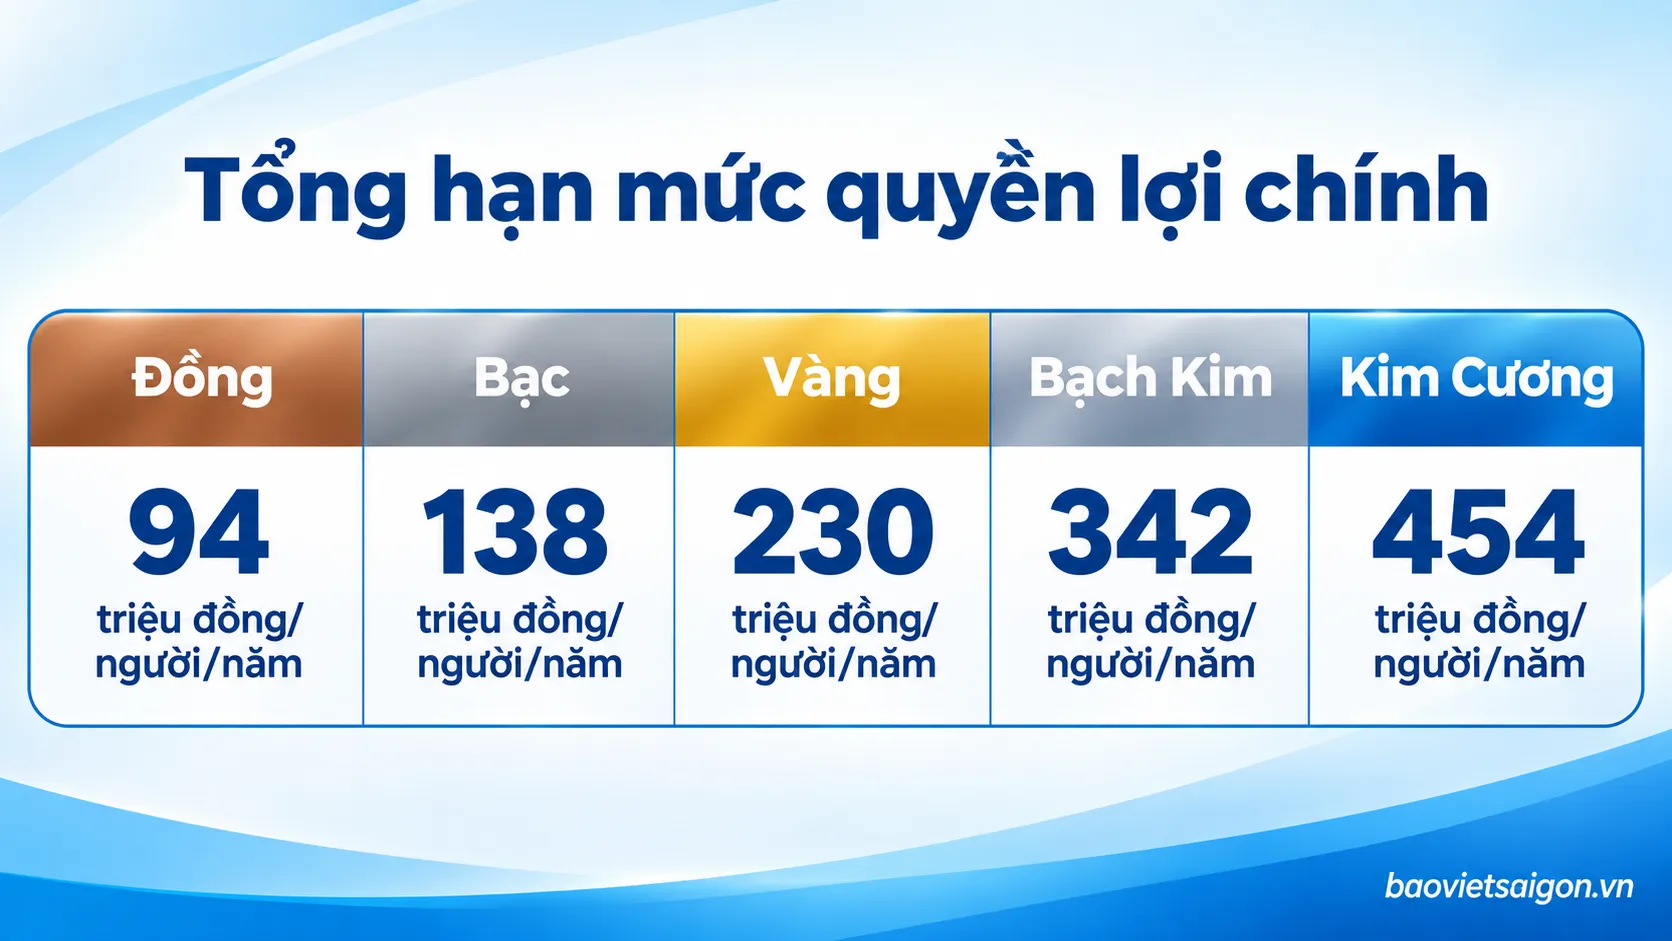
So sánh 5 gói Bảo Việt An Gia cho thấy điểm khác biệt lớn nhất nằm ở tổng hạn mức bảo hiểm, giới hạn chi phí nằm viện, phẫu thuật và các quyền lợi bổ sung. Năm chương trình Đồng, Bạc, Vàng, Bạch Kim và Kim Cương có tổng hạn mức quyền lợi chính lần lượt là 94 triệu, 138 triệu, 230 triệu, 342 triệu và 454 triệu đồng/người/năm.
Tuy nhiên, chọn gói có hạn mức cao nhất chưa chắc là phương án phù hợp với mọi người. Chi phí điều trị tại bệnh viện thường sử dụng, nhu cầu khám ngoại trú, quyền lợi nha khoa, thai sản và ngân sách bảo hiểm đều ảnh hưởng đến quyết định.
Vậy nên chọn Bảo Việt An Gia Đồng, Bạc, Vàng, Bạch Kim hay Kim Cương? Bài viết của Bảo Việt Sài Gòn sẽ so sánh chi tiết quyền lợi từng gói, giải thích cách áp dụng hạn mức qua các ví dụ và hướng dẫn lựa chọn phù hợp với nhu cầu cá nhân, gia đình.
So Sánh 5 Gói Bảo Việt An Gia Khác Nhau Như Thế Nào?
Bảo Việt An Gia là sản phẩm bảo hiểm sức khỏe tự nguyện của Tổng Công ty Bảo hiểm Bảo Việt, cung cấp quyền lợi điều trị nội trú cơ bản và các quyền lợi bổ sung theo lựa chọn. Cả năm chương trình đều hướng đến bảo vệ chi phí y tế thuộc phạm vi hợp đồng nhưng có mức giới hạn khác nhau.
Theo bảng quyền lợi chính thức của Bảo hiểm Bảo Việt, phạm vi lãnh thổ của năm chương trình An Gia đều là Việt Nam. Do đó, sự khác biệt giữa các gói không nằm ở việc chương trình cao hơn tự động được điều trị ở nước ngoài, mà chủ yếu ở hạn mức và các quyền lợi được lựa chọn.
Bảng so sánh quyền lợi chính của 5 chương trình
Đơn vị: Triệu đồng, trừ khi có ghi chú khác.
| Quyền lợi | Đồng | Bạc | Vàng | Bạch Kim | Kim Cương |
|---|---|---|---|---|---|
| Tổng hạn mức chính/người/năm | 94 | 138 | 230 | 342 | 454 |
| Giới hạn chi phí nằm viện/ngày | 2 | 3 | 5 | 7,5 | 10 |
| Giới hạn chi phí nằm viện/năm | 40 | 60 | 100 | 150 | 200 |
| Giới hạn chi phí phẫu thuật/năm | 40 | 60 | 100 | 150 | 200 |
| Chi phí khám và điều trị/năm | 2 | 3 | 5 | 7,5 | 10 |
| Chi phí tái khám và điều trị/năm | 2 | 3 | 5 | 7,5 | 10 |
| Xe cứu thương đường bộ/năm | 5 | 5 | 10 | 10 | 10 |
| Phục hồi chức năng/năm | 4 | 6 | 10 | 15 | 20 |
| Trợ cấp bệnh viện công/ngày | 0,08 | 0,12 | 0,20 | 0,30 | 0,40 |
Nguồn: Bảng quyền lợi Bảo Việt An Gia do Tổng Công ty Bảo hiểm Bảo Việt công bố.
Đối với chi phí nằm viện, giới hạn thời gian là không quá 60 ngày trong một năm bảo hiểm theo bảng quyền lợi. Các khoản chi trả phải đáp ứng quy tắc bảo hiểm và các giới hạn áp dụng cho từng nhóm quyền lợi.
Bảng trên giúp nhận diện sự khác biệt giữa năm chương trình, nhưng không có nghĩa khách hàng được nhận toàn bộ tổng hạn mức khi phát sinh một lần nhập viện.
Tổng hạn mức 94–454 triệu đồng/năm có ý nghĩa gì?
Tổng hạn mức quyền lợi chính là mức giới hạn tổng thể của nhóm quyền lợi bảo hiểm chính trong một năm. Bên trong tổng hạn mức còn có các giới hạn chi tiết đối với nằm viện, phẫu thuật, khám và điều trị, tái khám và những quyền lợi liên quan.
Ví dụ, chương trình Đồng có tổng hạn mức chính 94 triệu đồng/năm, nhưng mức chi phí nằm viện là 2 triệu đồng/ngày và tối đa 40 triệu đồng/năm. Người tham gia không thể sử dụng tổng hạn mức 94 triệu đồng để bỏ qua giới hạn chi phí nằm viện theo ngày.
Tương tự, chương trình Kim Cương có tổng hạn mức chính 454 triệu đồng/năm nhưng chi phí phẫu thuật được giới hạn theo mức tương ứng trong bảng. Vì vậy, khách hàng cần xem xét đồng thời tổng hạn mức và giới hạn của quyền lợi mình có khả năng sử dụng.
Các gói có khác nhau về phạm vi điều trị không?
Cả năm chương trình cùng thuộc sản phẩm Bảo Việt An Gia, nhưng mức bảo vệ thực tế có thể khác nhau đáng kể do hạn mức, quyền lợi bổ sung và điều kiện áp dụng.
Chẳng hạn, cùng một đợt nằm viện với các chi phí hợp lệ, chương trình có giới hạn theo ngày cao hơn có thể xem xét thanh toán phần chi phí lớn hơn trong giới hạn hợp đồng.
Tuy nhiên, chương trình cao không đồng nghĩa tự động bảo hiểm mọi phương pháp điều trị, mọi bệnh lý hoặc mọi cơ sở y tế. Các điều kiện về thời gian chờ, loại trừ, tính cần thiết về y tế và hồ sơ bồi thường vẫn phải được áp dụng.
Phân Tích Từng Gói Bảo Việt An Gia: Nên Chọn Gói Nào?
Để lựa chọn phù hợp, khách hàng nên đối chiếu chi phí điều trị dự kiến tại những cơ sở y tế mình thường sử dụng với hạn mức của từng chương trình. Sự khác biệt giữa năm gói sẽ dễ hiểu hơn khi đặt trong nhu cầu thực tế thay vì chỉ xem tổng số tiền bảo hiểm.
Chương trình Đồng – Ưu tiên quyền lợi nội trú cơ bản
Chương trình Đồng có tổng hạn mức chính 94 triệu đồng/người/năm, giới hạn chi phí nằm viện 2 triệu đồng/ngày và phẫu thuật 40 triệu đồng/năm.
Đây là phương án để khách hàng cân nhắc khi muốn bổ sung một lớp bảo vệ tài chính trước chi phí điều trị nội trú nhưng có ngân sách bảo hiểm hạn chế.
Tuy nhiên, mức 2 triệu đồng/ngày có thể chưa đáp ứng đầy đủ chi phí tại một số cơ sở điều trị có giá dịch vụ cao. Người mua nên tìm hiểu mặt bằng chi phí của bệnh viện dự kiến sử dụng trước khi quyết định.
Phù hợp để cân nhắc: Người chủ yếu cần quyền lợi nội trú cơ bản, ít yêu cầu về mức phòng cao và có khả năng tự thanh toán phần chi phí vượt giới hạn.
Chương trình Bạc – Tăng hạn mức điều trị
Chương trình Bạc có tổng hạn mức chính 138 triệu đồng/người/năm. Mức giới hạn chi phí nằm viện tăng lên 3 triệu đồng/ngày, trong khi quyền lợi phẫu thuật đạt 60 triệu đồng/năm.
So với chương trình Đồng, Bạc có hạn mức cao hơn đối với nhiều khoản điều trị liên quan đến nội trú. Điều này có thể hữu ích với người muốn tăng mức bảo vệ nhưng vẫn cần kiểm soát ngân sách.
Ngoài quyền lợi chính, chương trình Bạc còn có thể tham gia các quyền lợi bổ sung theo điều kiện áp dụng, bao gồm quyền lợi thai sản mà chương trình Đồng không có theo bảng quyền lợi được công bố.
Phù hợp để cân nhắc: Người muốn mức bảo vệ nội trú cao hơn Đồng, có nhu cầu sử dụng dịch vụ y tế ở mức trung bình và cần xem xét thêm các quyền lợi bổ sung.
Chương trình Vàng – Cân bằng giữa hạn mức và nhu cầu
Chương trình Vàng có tổng hạn mức chính 230 triệu đồng/người/năm, với chi phí nằm viện giới hạn 5 triệu đồng/ngày và phẫu thuật tối đa 100 triệu đồng/năm.
Đây là một mức nâng đáng kể so với chương trình Bạc. Chẳng hạn, giới hạn nằm viện theo ngày của Vàng cao hơn Bạc 2 triệu đồng, tạo thêm dư địa bảo vệ đối với những đợt điều trị có chi phí lớn.
Với khách hàng có nhu cầu sử dụng bệnh viện tư hoặc lựa chọn dịch vụ điều trị có mức phí cao hơn, Vàng là một phương án đáng đưa vào danh sách so sánh. Tuy nhiên, cần kiểm tra chi phí thực tế của cơ sở y tế và xem xét mức phí bảo hiểm trước khi kết luận phù hợp.
Phù hợp để cân nhắc: Cá nhân hoặc gia đình muốn nâng hạn mức nằm viện, phẫu thuật và vẫn duy trì sự cân đối giữa quyền lợi với chi phí.
Chương trình Bạch Kim – Hạn mức cao hơn cho điều trị nội trú
Chương trình Bạch Kim có tổng hạn mức chính 342 triệu đồng/người/năm, giới hạn chi phí nằm viện 7,5 triệu đồng/ngày và phẫu thuật 150 triệu đồng/năm.
So với chương trình Vàng, Bạch Kim tăng đáng kể hạn mức trong nhóm quyền lợi nội trú. Đây là yếu tố đáng chú ý đối với khách hàng quan tâm đến khả năng phát sinh chi phí lớn trong một đợt điều trị.
Tuy vậy, tổng hạn mức cao không làm mất đi các giới hạn từng quyền lợi. Khi cân nhắc Bạch Kim, khách hàng vẫn cần kiểm tra chi phí bệnh viện, điều kiện loại trừ và mức phí tương ứng với độ tuổi.
Phù hợp để cân nhắc: Người muốn tăng mức bảo vệ đối với chi phí nằm viện, phẫu thuật và có ngân sách phù hợp với chương trình cao hơn.
Chương trình Kim Cương – Hạn mức cao nhất trong 5 gói
Chương trình Kim Cương có tổng hạn mức chính 454 triệu đồng/người/năm, giới hạn chi phí nằm viện 10 triệu đồng/ngày và phẫu thuật tối đa 200 triệu đồng/năm.
Đây là chương trình có hạn mức cao nhất trong năm lựa chọn An Gia được Bảo Việt công bố. Một số quyền lợi bổ sung như ngoại trú, nha khoa và thai sản cũng có hạn mức cao hơn những chương trình thấp hơn.
Tuy nhiên, Kim Cương không đồng nghĩa bảo hiểm toàn bộ chi phí y tế không giới hạn. Khách hàng cần cân nhắc phí bảo hiểm thực tế, quyền lợi sử dụng và khả năng tự chi trả khi phát sinh chi phí ngoài phạm vi hợp đồng.
Phù hợp để cân nhắc: Người ưu tiên hạn mức cao, có nhu cầu dự phòng chi phí điều trị lớn và sẵn sàng phân bổ ngân sách bảo hiểm tương ứng.
Ví Dụ So Sánh Chi Trả Giữa Các Gói An Gia
Cách dễ nhất để hiểu sự khác biệt giữa các chương trình là xem xét những tình huống giả định với cùng một khoản chi phí điều trị. Các ví dụ dưới đây chỉ minh họa tác động của giới hạn quyền lợi, không phải kết luận bồi thường cho một hồ sơ cụ thể.
Ví dụ 1: Chi phí nằm viện vượt giới hạn theo ngày
Giả sử một người được bảo hiểm phải điều trị nội trú tại bệnh viện với chi phí thuộc nhóm chi phí nằm viện được xác định hợp lệ là 4,5 triệu đồng/ngày. Tình huống này giả định mọi điều kiện bảo hiểm đều đáp ứng, chưa xét các giới hạn khác đã sử dụng trước đó.
| Chương trình | Giới hạn/ngày | Phần chi phí có thể xem xét trong giới hạn/ngày |
|---|---|---|
| Đồng | 2.000.000đ | Tối đa 2.000.000đ |
| Bạc | 3.000.000đ | Tối đa 3.000.000đ |
| Vàng | 5.000.000đ | Tối đa 4.500.000đ |
| Bạch Kim | 7.500.000đ | Tối đa 4.500.000đ |
| Kim Cương | 10.000.000đ | Tối đa 4.500.000đ |
Trong ví dụ này, chương trình Vàng trở lên có giới hạn theo ngày đủ để xem xét toàn bộ khoản 4,5 triệu đồng, nếu tất cả khoản chi đáp ứng quy tắc và không vượt các hạn mức liên quan.
Điều đó không có nghĩa Vàng, Bạch Kim hoặc Kim Cương luôn chi trả bằng nhau trong mọi tình huống. Khi chi phí cao hơn, điều trị kéo dài hoặc phát sinh phẫu thuật, sự khác biệt về giới hạn có thể trở nên đáng kể.
Ví dụ 2: Phát sinh chi phí phẫu thuật
Giả sử một ca phẫu thuật có chi phí thuộc phạm vi được bảo hiểm là 75 triệu đồng. Người tham gia chưa sử dụng quyền lợi phẫu thuật nào trong năm và mọi điều kiện liên quan đều được đáp ứng.
Theo giới hạn phẫu thuật được công bố:
- Chương trình Đồng có giới hạn 40 triệu đồng/năm.
- Chương trình Bạc có giới hạn 60 triệu đồng/năm.
- Chương trình Vàng có giới hạn 100 triệu đồng/năm.
- Bạch Kim và Kim Cương có giới hạn cao hơn.
Trong tình huống giả định, giới hạn phẫu thuật của Vàng có khả năng đáp ứng khoản chi 75 triệu đồng tốt hơn Đồng và Bạc. Tuy nhiên, số tiền thực tế được xem xét thanh toán còn phụ thuộc cách phân loại chi phí, tổng hạn mức còn lại, loại trừ và các điều kiện hợp đồng.
Bài học quan trọng: Không nên chỉ nhìn vào tổng hạn mức 94–454 triệu đồng. Hạn mức phẫu thuật và chi phí nằm viện theo ngày mới là những chỉ tiêu cần được đối chiếu với tình huống sử dụng thực tế.
So Sánh Quyền Lợi Ngoại Trú, Nha Khoa Và Thai Sản
Bên cạnh quyền lợi nội trú chính, Bảo Việt An Gia cho phép người tham gia lựa chọn thêm các quyền lợi bổ sung theo chương trình và điều kiện áp dụng.
Điều này rất quan trọng vì không phải cứ mua gói Vàng, Bạch Kim hoặc Kim Cương là tự động có toàn bộ quyền lợi ngoại trú, nha khoa và thai sản. Những quyền lợi này cần được lựa chọn và ghi nhận khi giao kết hợp đồng.
Bảng so sánh các quyền lợi bổ sung
Đơn vị: Triệu đồng/người/năm.
| Quyền lợi bổ sung | Đồng | Bạc | Vàng | Bạch Kim | Kim Cương |
|---|---|---|---|---|---|
| Điều trị ngoại trú | 6 | 7 | 8 | 10 | 15 |
| Giới hạn mỗi lần khám ngoại trú | 1,2 | 1,4 | 1,6 | 2 | 3 |
| Nha khoa | 2 | 2 | 5 | 10 | 15 |
| Thai sản | Không áp dụng | 21 | 21 | 21 | 31,5 |
Nguồn: Bảng quyền lợi bổ sung Bảo Việt An Gia do Bảo hiểm Bảo Việt công bố. Đây là hạn mức theo chương trình khi quyền lợi bổ sung tương ứng được tham gia hợp lệ.
Nên mua thêm quyền lợi ngoại trú không?
Quyền lợi ngoại trú hướng đến những chi phí điều trị không cần nằm viện qua đêm, theo phạm vi quy định của hợp đồng. Đây có thể là nhu cầu đáng cân nhắc với người muốn bảo vệ thêm chi phí khám bệnh, xét nghiệm hoặc thuốc được chỉ định khi điều trị ngoại trú.
Tuy nhiên, hạn mức ngoại trú không chỉ được xác định bằng tổng số tiền mỗi năm. Khách hàng còn cần kiểm tra giới hạn mỗi lần khám, số lần khám tối đa và những giới hạn phụ đối với dịch vụ cụ thể.
Ví dụ, chương trình Vàng có hạn mức ngoại trú 8 triệu đồng/năm nhưng giới hạn mỗi lần khám là 1,6 triệu đồng. Nếu phát sinh một lần khám có chi phí hợp lệ vượt 1,6 triệu đồng, không thể chỉ dựa trên hạn mức năm còn lại để yêu cầu thanh toán toàn bộ hóa đơn.
Quyền lợi nha khoa khác nhau như thế nào?
Theo bảng quyền lợi, Đồng và Bạc có hạn mức nha khoa 2 triệu đồng/năm. Hạn mức này tăng lên 5 triệu đồng ở Vàng, 10 triệu đồng ở Bạch Kim và 15 triệu đồng ở Kim Cương.
Tuy nhiên, quyền lợi nha khoa còn có giới hạn mỗi lần khám và các điều kiện liên quan đến dịch vụ điều trị cũng như cơ sở y tế.
Đặc biệt, Bảo Việt có quy định riêng đối với nơi điều trị nha khoa tại Hà Nội và TP.HCM. Vì vậy, khách hàng không nên mặc nhiên hiểu rằng mọi phòng khám nha đều được chấp nhận hoặc mọi dịch vụ thẩm mỹ răng đều thuộc phạm vi bảo hiểm.
Có phải cả 5 gói đều có quyền lợi thai sản?
Không. Theo bảng quyền lợi được công bố, chương trình Đồng không có quyền lợi bổ sung thai sản; Bạc, Vàng và Bạch Kim có mức quyền lợi công bố 21 triệu đồng/năm, còn Kim Cương là 31,5 triệu đồng/năm.
Tuy nhiên, quyền lợi thai sản phải đáp ứng điều kiện về người được bảo hiểm, việc tham gia quyền lợi bổ sung, thời gian chờ và những trường hợp loại trừ.
Bảo Việt công bố thời gian chờ 90 ngày đối với biến chứng thai sản theo định nghĩa và 635 ngày đối với sinh nở. Vì vậy, khách hàng không nên đợi đến khi gần sinh mới mua bảo hiểm rồi kỳ vọng được chi trả ngay quyền lợi sinh nở.
Những hạn mức trong bảng cũng không đồng nghĩa mọi chi phí liên quan đến mang thai đều được thanh toán. Cần đọc đầy đủ quy tắc thai sản và các điều kiện áp dụng.
Nên Chọn Bảo Việt An Gia Theo Nhu Cầu Và Ngân Sách Như Thế Nào?
Không có một chương trình An Gia phù hợp nhất cho tất cả khách hàng. Cách lựa chọn hiệu quả là xác định nhu cầu y tế ưu tiên, đối chiếu giới hạn quyền lợi và sau đó so sánh phí theo độ tuổi.
Người đi làm muốn dự phòng chi phí nằm viện
Đối với người đi làm chủ yếu cần bảo vệ chi phí nội trú và phẫu thuật, có thể bắt đầu so sánh Đồng, Bạc và Vàng.
Nếu ngân sách hạn chế và thường sử dụng cơ sở điều trị có chi phí vừa phải, Đồng hoặc Bạc là những phương án để cân nhắc. Nếu muốn nâng giới hạn theo ngày và phẫu thuật, Vàng có thể phù hợp hơn.
Việc lựa chọn không nên chỉ dựa trên tuổi còn trẻ hoặc ít sử dụng dịch vụ y tế. Khách hàng cần cân nhắc khả năng tự chi trả khi phát sinh một đợt điều trị lớn.
Gia đình thường sử dụng bệnh viện tư
Với gia đình ưu tiên bệnh viện tư hoặc dịch vụ y tế có chi phí cao, giới hạn phòng và chi phí nằm viện theo ngày là tiêu chí đáng quan tâm.
Có thể đối chiếu các chương trình Vàng, Bạch Kim và Kim Cương với bảng giá của cơ sở điều trị dự kiến sử dụng. Tuy nhiên, việc một bệnh viện nằm trong mạng lưới bảo lãnh không đồng nghĩa mọi dịch vụ tại bệnh viện đó đều được bảo hiểm.
Gia đình cần kiểm tra mạng lưới bảo lãnh, chương trình tham gia và cách xử lý chi phí vượt hạn mức trước khi quyết định.
Gia đình có con nhỏ
Đối với trẻ em, đặc biệt là trẻ dưới một tuổi, điều kiện tham gia và chương trình được chấp thuận cần được kiểm tra riêng. Không nên áp dụng bảng phí hoặc điều kiện dành cho người trưởng thành để suy ra quyền lợi và phí của trẻ nhỏ.
Bảo Việt An Gia cũng có quy định đồng chi trả 70/30 đối với nhóm trẻ em từ 15 ngày tuổi đến 3 tuổi trong những trường hợp được quy định. Điều này ảnh hưởng trực tiếp đến phần chi phí gia đình phải tự thanh toán khi phát sinh yêu cầu bồi thường.
Ngoài ra, một số bệnh hô hấp ở trẻ nhỏ có thời gian chờ riêng. Vì vậy, gia đình cần quan tâm đồng thời đến độ tuổi, thời gian chờ, quyền lợi và cơ sở điều trị thay vì chỉ so sánh tổng hạn mức bảo hiểm.
Người muốn mua thêm ngoại trú, nha khoa hoặc thai sản
Nếu thường xuyên có nhu cầu khám ngoại trú hoặc quan tâm đến chi phí nha khoa, khách hàng cần so sánh quyền lợi bổ sung tương ứng của từng chương trình.
Ví dụ, một người dự kiến lựa chọn chương trình Vàng kèm ngoại trú nên kiểm tra tổng hạn mức ngoại trú, giới hạn mỗi lần khám và chi phí bổ sung phải đóng. Nếu nhu cầu chủ yếu là bảo vệ trước chi phí nhập viện lớn, việc mua quyền lợi ngoại trú chưa chắc là ưu tiên hàng đầu.
Tương tự, khi quan tâm đến thai sản, điều kiện tham gia và thời gian chờ quan trọng không kém hạn mức. Một chương trình có quyền lợi thai sản cao hơn không có nghĩa quyền lợi này có thể được sử dụng ngay sau khi hợp đồng bắt đầu.
Những Điều Kiện Cần Kiểm Tra Trước Khi Mua An Gia
Dù lựa chọn chương trình Đồng hay Kim Cương, khách hàng đều cần hiểu rõ điều kiện tham gia, thời gian chờ và các trường hợp loại trừ. Những yếu tố này quyết định việc quyền lợi có thể được xem xét trong tình huống cụ thể hay không.
Thời gian chờ có khác nhau giữa các chương trình không?
Bảo Việt An Gia có các quy định thời gian chờ đối với từng loại rủi ro và quyền lợi. Theo thông tin chính thức được Bảo Việt công bố, một số thời gian chờ đáng chú ý gồm:
| Nhóm quyền lợi hoặc tình trạng | Thời gian chờ được công bố |
|---|---|
| Ốm đau, bệnh tật thông thường | 30 ngày |
| Biến chứng thai sản theo định nghĩa | 90 ngày |
| Sinh nở | 635 ngày |
| Bệnh có sẵn, bệnh đặc biệt hoặc các bệnh thuộc nhóm quy định | Có trường hợp áp dụng 1 năm |
| Một số bệnh hô hấp ở trẻ đến 6 tuổi | 6 tháng |
Các mốc trên phải được đọc cùng định nghĩa, loại trừ và điều kiện hợp đồng thực tế. Việc đã qua thời gian chờ không mặc nhiên làm mọi bệnh có sẵn hoặc mọi phương pháp điều trị trở thành sự kiện được bảo hiểm.
Đối với hợp đồng tái tục, khách hàng cũng cần kiểm tra việc duy trì tính liên tục của bảo hiểm và các điều kiện liên quan. Không nên tự suy luận quyền lợi từ một hợp đồng cũ nếu hợp đồng mới có thay đổi.
Đồng chi trả 70/30 đối với trẻ nhỏ là gì?
Theo quy định công bố của Bảo Việt, với nhóm trẻ từ 15 ngày tuổi đến 3 tuổi, một số quyền lợi chi phí y tế nội trú và ngoại trú áp dụng tỷ lệ đồng chi trả 70/30. Theo đó, Bảo Việt chi trả 70% và người được bảo hiểm tự chi trả 30% chi phí hợp lệ trong phạm vi quy định.
Ví dụ giả định, một chi phí điều trị hợp lệ sau khi áp dụng các điều kiện và giới hạn là 10 triệu đồng. Nếu thuộc trường hợp phải đồng chi trả 70/30, số tiền theo tỷ lệ tương ứng sẽ là 7 triệu đồng từ Bảo Việt và 3 triệu đồng do gia đình tự thanh toán.
Tuy nhiên, Bảo Việt cũng quy định trường hợp không áp dụng đồng chi trả khi khám chữa bệnh tại cơ sở công lập đáp ứng điều kiện, ngoại trừ một số khu điều trị tự nguyện hoặc theo yêu cầu. Gia đình cần kiểm tra chính xác loại cơ sở và khu điều trị trước khi áp dụng.
Có được sử dụng bảo lãnh viện phí ở mọi bệnh viện không?
Không. Bảo Việt có mạng lưới cơ sở y tế bảo lãnh viện phí nhưng việc bảo lãnh phụ thuộc bệnh viện, chương trình, hợp đồng và những điều kiện liên quan.
Ngay cả khi có dịch vụ bảo lãnh, các chi phí vượt hạn mức, không thuộc phạm vi hoặc chưa đủ điều kiện vẫn có thể phải do khách hàng tự thanh toán.
Trước khi điều trị, khách hàng nên kiểm tra danh sách cơ sở y tế đang hợp tác với Bảo Việt, quyền lợi của mình và hướng dẫn sử dụng dịch vụ bảo lãnh.
Những trường hợp nào có thể không được chi trả?
Quy tắc Bảo Việt An Gia có các trường hợp loại trừ và giới hạn riêng. Những nội dung cần được xem xét gồm bệnh có sẵn, bệnh đặc biệt, điều trị trong thời gian chờ, dịch vụ không cần thiết về mặt y tế và các khoản chi nằm ngoài phạm vi hợp đồng.
Ngoài ra, khách hàng cần đọc điều kiện đối với quyền lợi bổ sung như nha khoa hoặc thai sản. Không nên cho rằng có hóa đơn y tế hợp lệ là chắc chắn đủ điều kiện nhận toàn bộ tiền bảo hiểm.
Bảo Việt có quyền yêu cầu hồ sơ y tế và tài liệu bổ sung để xác định trách nhiệm theo quy tắc. Việc kê khai trung thực tình trạng sức khỏe là yếu tố quan trọng khi tham gia.
Phí Bảo Việt An Gia Và Cách Đăng Ký Tại Bảo Việt Sài Gòn
Phí Bảo Việt An Gia phụ thuộc vào độ tuổi người được bảo hiểm, chương trình lựa chọn và các quyền lợi bổ sung. Vì vậy, không có một mức phí giống nhau cho mọi người tham gia.
Một người chọn chương trình Vàng chỉ với quyền lợi nội trú có thể có chi phí khác với người cùng độ tuổi chọn Vàng và bổ sung ngoại trú, nha khoa hoặc thai sản.
Bên cạnh đó, điều kiện và phí đối với trẻ nhỏ có thể khác đáng kể với người trưởng thành. Khách hàng nên yêu cầu báo giá theo đúng ngày sinh và nhu cầu bảo vệ thay vì chỉ lấy mức phí thấp nhất được quảng bá làm căn cứ.
Quy trình chọn và đăng ký bảo hiểm
Bước 1 – Xác định nhu cầu: Làm rõ ưu tiên bảo vệ chi phí nằm viện, phẫu thuật hoặc cần mua thêm ngoại trú, nha khoa, thai sản.
Bước 2 – Chọn chương trình: So sánh hạn mức Đồng, Bạc, Vàng, Bạch Kim và Kim Cương theo nhu cầu điều trị và ngân sách.
Bước 3 – Kiểm tra điều kiện: Xác định độ tuổi, tình trạng sức khỏe cần khai báo, thời gian chờ và những giới hạn quan trọng.
Bước 4 – Yêu cầu báo phí: Cung cấp ngày sinh, chương trình dự kiến, thời hạn và quyền lợi bổ sung để được tư vấn phương án phù hợp.
Bước 5 – Kiểm tra hợp đồng: Xem xét giấy chứng nhận, bảng quyền lợi, quy tắc, thời hạn bảo hiểm và nội dung quyền lợi đã lựa chọn trước khi thanh toán.
Nếu chưa xác định được chương trình phù hợp, khách hàng có thể bắt đầu tại trang bảo hiểm sức khỏe Bảo Việt An Gia, nơi giới thiệu chi tiết sản phẩm, biểu phí và điều kiện tham gia.
Trường hợp muốn tìm hiểu thêm các sản phẩm sức khỏe khác, có thể tham khảo danh mục bảo hiểm sức khỏe Bảo Việt để phân biệt An Gia với những giải pháp có cấu trúc quyền lợi khác.
Tư vấn lựa chọn 5 gói An Gia tại Bảo Việt Sài Gòn
Bảo Việt Sài Gòn hỗ trợ khách hàng tìm hiểu chương trình An Gia, đối chiếu quyền lợi theo từng gói và chuẩn bị thông tin yêu cầu báo giá.
Để được hỗ trợ lựa chọn, khách hàng nên cung cấp độ tuổi người tham gia, nhu cầu nội trú, ngoại trú, cơ sở y tế dự kiến sử dụng và ngân sách. Các quyền lợi được tư vấn cần đối chiếu với quy tắc, bảng quyền lợi và giấy chứng nhận bảo hiểm được cấp.
Khách hàng có thể liên hệ Bảo Việt Sài Gòn để được hướng dẫn đăng ký bảo hiểm phù hợp.
Thông tin liên hệ Bảo Việt Sài Gòn
Địa chỉ: 233 Đồng Khởi, Phường Sài Gòn, TP.HCM.
Website: baovietsaigon.vn
Câu Hỏi Thường Gặp Khi So Sánh 5 Gói Bảo Việt An Gia
Câu hỏi thường gặp
Có thể chọn chương trình Kim Cương nhưng không mua ngoại trú không?
Có thể mua riêng bảo hiểm nha khoa An Gia mà không tham gia nội trú không?
Khi tái tục có thể đổi từ chương trình Bạc lên Vàng không?
Có thể sử dụng An Gia cùng bảo hiểm y tế không?
Người trong cùng gia đình có phải chọn một chương trình An Gia giống nhau không?
 Xe Ô Tô Cần Mua Những Loại Bảo Hiểm Nào?
 Nghị Định 347/2026/NĐ-CP Thay Đổi Gì Về Bảo Hiểm Cháy Nổ?
 Cơ Sở Nào Phải Mua Bảo Hiểm Cháy Nổ Bắt Buộc?
 Biểu Phí Bảo Hiểm Cháy Nổ Bắt Buộc: Cách Tra Cứu Theo Cơ Sở