Một vụ va chạm, ngập nước hoặc cháy xe có thể khiến chủ ô tô phải chi trả khoản sửa chữa đáng kể. Không ít người chỉ nhận ra những rủi ro này khi sự cố đã xảy ra. Bảo hiểm vật chất xe ô tô Bảo Việt là giải pháp giúp chủ xe giảm gánh nặng tài chính trước những thiệt hại thuộc phạm vi bảo hiểm.
Tuy nhiên, bảo hiểm chi trả những gì, mức phí bao nhiêu và khi nào bị từ chối bồi thường? Bài viết từ Bảo Việt Sài Gòn sẽ giải đáp chi tiết về quyền lợi, điều khoản mở rộng, loại trừ và cách tham gia. Nội dung được đối chiếu với Quy tắc bảo hiểm vật chất xe ô tô số 969/QĐ-BHBV và các quy định pháp luật liên quan.
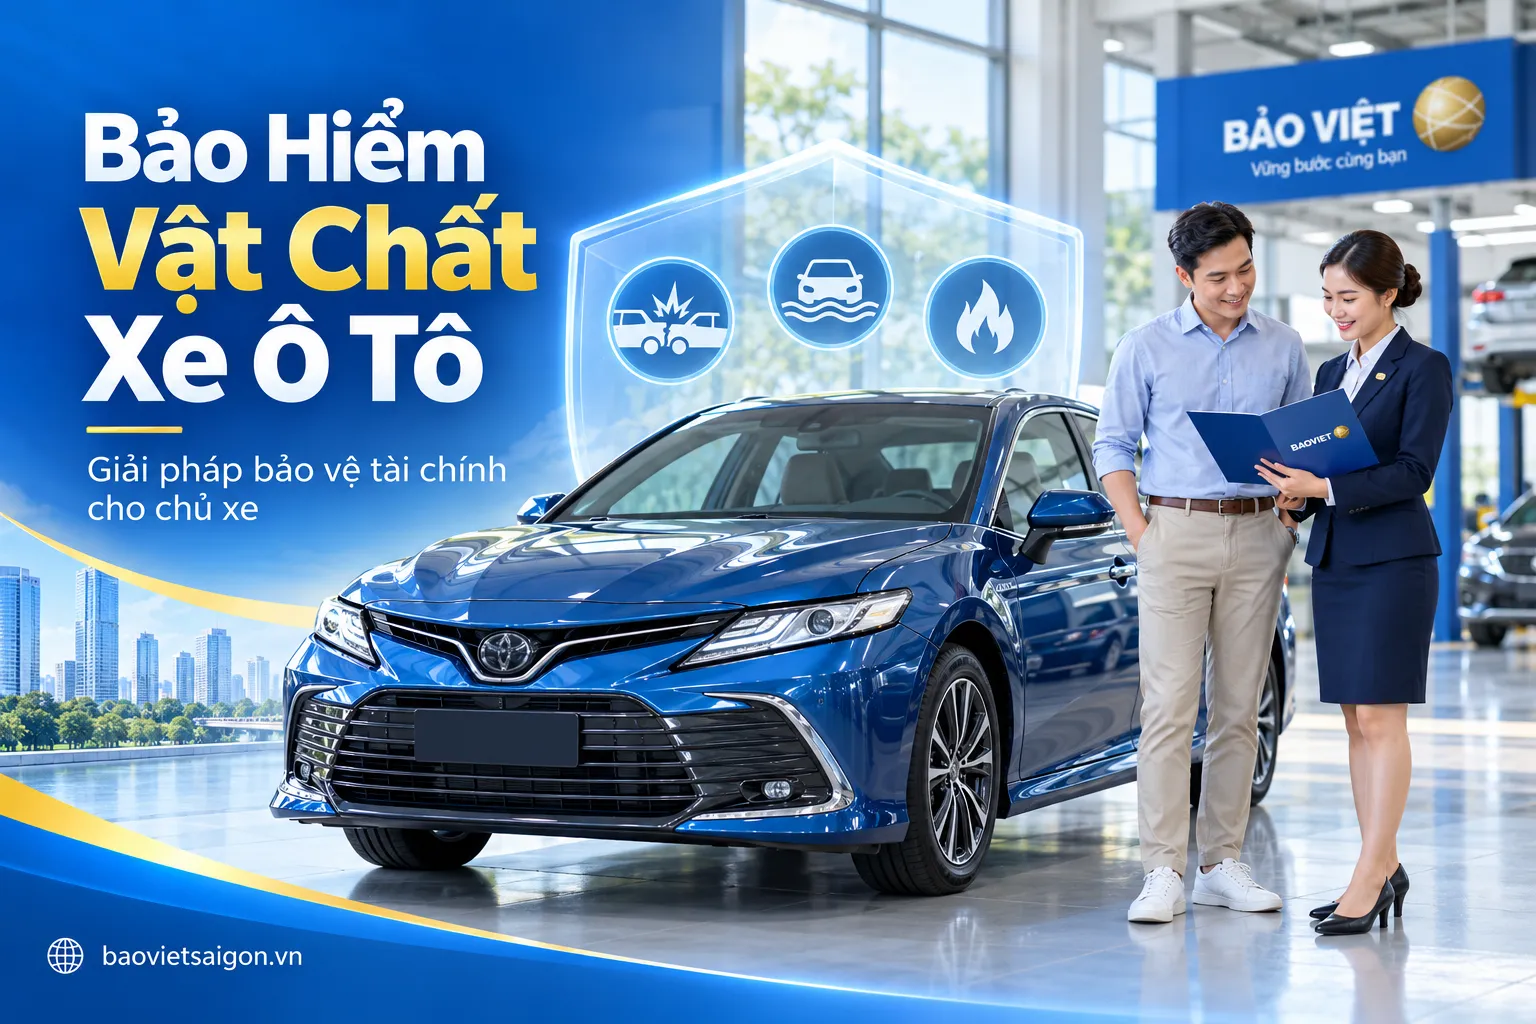
Bảo hiểm vật chất xe ô tô Bảo Việt là gì?
Bảo hiểm vật chất xe ô tô Bảo Việt là sản phẩm bảo hiểm tự nguyện, bảo vệ chủ xe trước những thiệt hại vật chất thuộc phạm vi hợp đồng. Khi xảy ra sự kiện bảo hiểm, Bảo Việt xem xét bồi thường theo quy tắc, số tiền bảo hiểm và điều kiện đã thỏa thuận.
Sản phẩm giúp hạn chế tác động tài chính từ tai nạn bất ngờ, thiên tai, cháy nổ hoặc mất cắp toàn bộ xe. Tuy nhiên, mỗi quyền lợi đều có điều kiện áp dụng và trường hợp loại trừ cần được kiểm tra.
Theo Bảo Việt, Quy tắc bảo hiểm vật chất xe ô tô số 969/QĐ-BHBV được áp dụng cho đơn bảo hiểm cấp từ ngày 01/03/2026. Những hợp đồng được cấp trước thời điểm này cần đối chiếu với quy tắc tương ứng.
1.1. Bảo hiểm vật chất xe ô tô bảo vệ những gì?
Đối tượng được bảo vệ là chiếc ô tô được xác định trong hợp đồng bảo hiểm. Phạm vi bảo vệ tập trung vào thiệt hại vật chất của xe do các nguyên nhân được quy định.
Những bộ phận như thân xe, hệ thống cơ khí và trang thiết bị nguyên bản có thể được xem xét khi xảy ra tổn thất thuộc phạm vi bảo hiểm. Thiệt hại thực tế, nguyên nhân và điều kiện hợp đồng là cơ sở xác định trách nhiệm bồi thường.
Ví dụ, ô tô đang di chuyển bất ngờ va chạm với vật thể bên ngoài, làm hư hỏng cản trước và đèn xe. Nếu đáp ứng điều kiện bảo hiểm, chủ xe có thể được xem xét thanh toán chi phí sửa chữa hợp lý.
Điều quan trọng là bảo hiểm không đồng nghĩa với việc Bảo Việt thanh toán toàn bộ chi phí trong mọi trường hợp. Số tiền thực nhận còn phụ thuộc vào mức khấu trừ, giới hạn trách nhiệm và các quy định liên quan.
1.2. Bảo hiểm vật chất xe ô tô có bắt buộc không?
Bảo hiểm vật chất ô tô không phải loại bảo hiểm bắt buộc đối với mọi chủ xe. Khách hàng có thể chủ động lựa chọn tham gia tùy theo nhu cầu bảo vệ tài sản và khả năng tài chính.
Trong khi đó, bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới được điều chỉnh bởi Nghị định 67/2023/NĐ-CP và các văn bản sửa đổi, bổ sung. Hai sản phẩm có đối tượng bảo vệ và mục đích sử dụng khác nhau.
Việc không tham gia bảo hiểm vật chất không làm phát sinh chế tài như trường hợp thiếu bảo hiểm TNDS bắt buộc. Tuy nhiên, chủ xe phải tự giải quyết những thiệt hại vật chất không được bảo hiểm hoặc bên khác bồi thường.
1.3. Phân biệt bảo hiểm vật chất, bảo hiểm thân vỏ và TNDS ô tô
Nhiều khách hàng sử dụng thuật ngữ bảo hiểm thân vỏ để chỉ bảo hiểm vật chất ô tô. Tuy nhiên, bảo hiểm vật chất có thể bao phủ nhiều bộ phận hơn phần thân và vỏ xe, tùy hợp đồng.
| Tiêu chí | Bảo hiểm vật chất ô tô | Bảo hiểm TNDS bắt buộc |
|---|---|---|
| Tính chất | Tự nguyện | Bắt buộc theo quy định |
| Đối tượng bảo vệ chính | Thiệt hại vật chất của xe được bảo hiểm | Trách nhiệm dân sự đối với bên thứ ba và hành khách thuộc phạm vi quy định |
| Rủi ro | Va chạm, cháy nổ, thiên tai và các rủi ro được bảo hiểm | Trách nhiệm bồi thường do xe gây ra theo quy định |
| Mức bồi thường | Theo hợp đồng và quy tắc sản phẩm | Theo phạm vi, giới hạn pháp luật quy định |
| Mục đích | Bảo vệ tài sản của chủ xe | Bảo vệ trách nhiệm dân sự của chủ xe |
Góc nhìn thực tế: Chủ xe nên kiểm tra quyền lợi bảo hiểm vật chất khi lựa chọn bảo hiểm xe ô tô. Không nên chỉ dựa vào cách gọi “bảo hiểm hai chiều” hoặc “bảo hiểm thân vỏ” để xác định phạm vi bảo vệ.
Tư vấn rõ ràng, tận tâm
Đăng ký nhận tư vấn
Vui lòng điền thông tin và gửi yêu cầu tư vấn, tư vấn viên sẽ gọi lại trong vòng 5 phút.
Thông tin của bạn được bảo mật. Khi gửi, bạn đồng ý để Bảo Việt liên hệ.
Quyền lợi bảo hiểm vật chất xe ô tô Bảo Việt
Bảo hiểm vật chất xe ô tô Bảo Việt bảo vệ trước nhiều rủi ro gây thiệt hại trực tiếp cho phương tiện. Phạm vi cụ thể được quy định tại Điều 10 Quy tắc 969, kết hợp với điều khoản hợp đồng và các loại trừ liên quan.
Chủ xe cần phân biệt giữa rủi ro thuộc phạm vi cơ bản và quyền lợi phải mua bổ sung. Đây là yếu tố ảnh hưởng trực tiếp đến khả năng được bồi thường khi xảy ra tổn thất.
2.1. Bồi thường khi xe bị đâm, va chạm, lật hoặc đổ
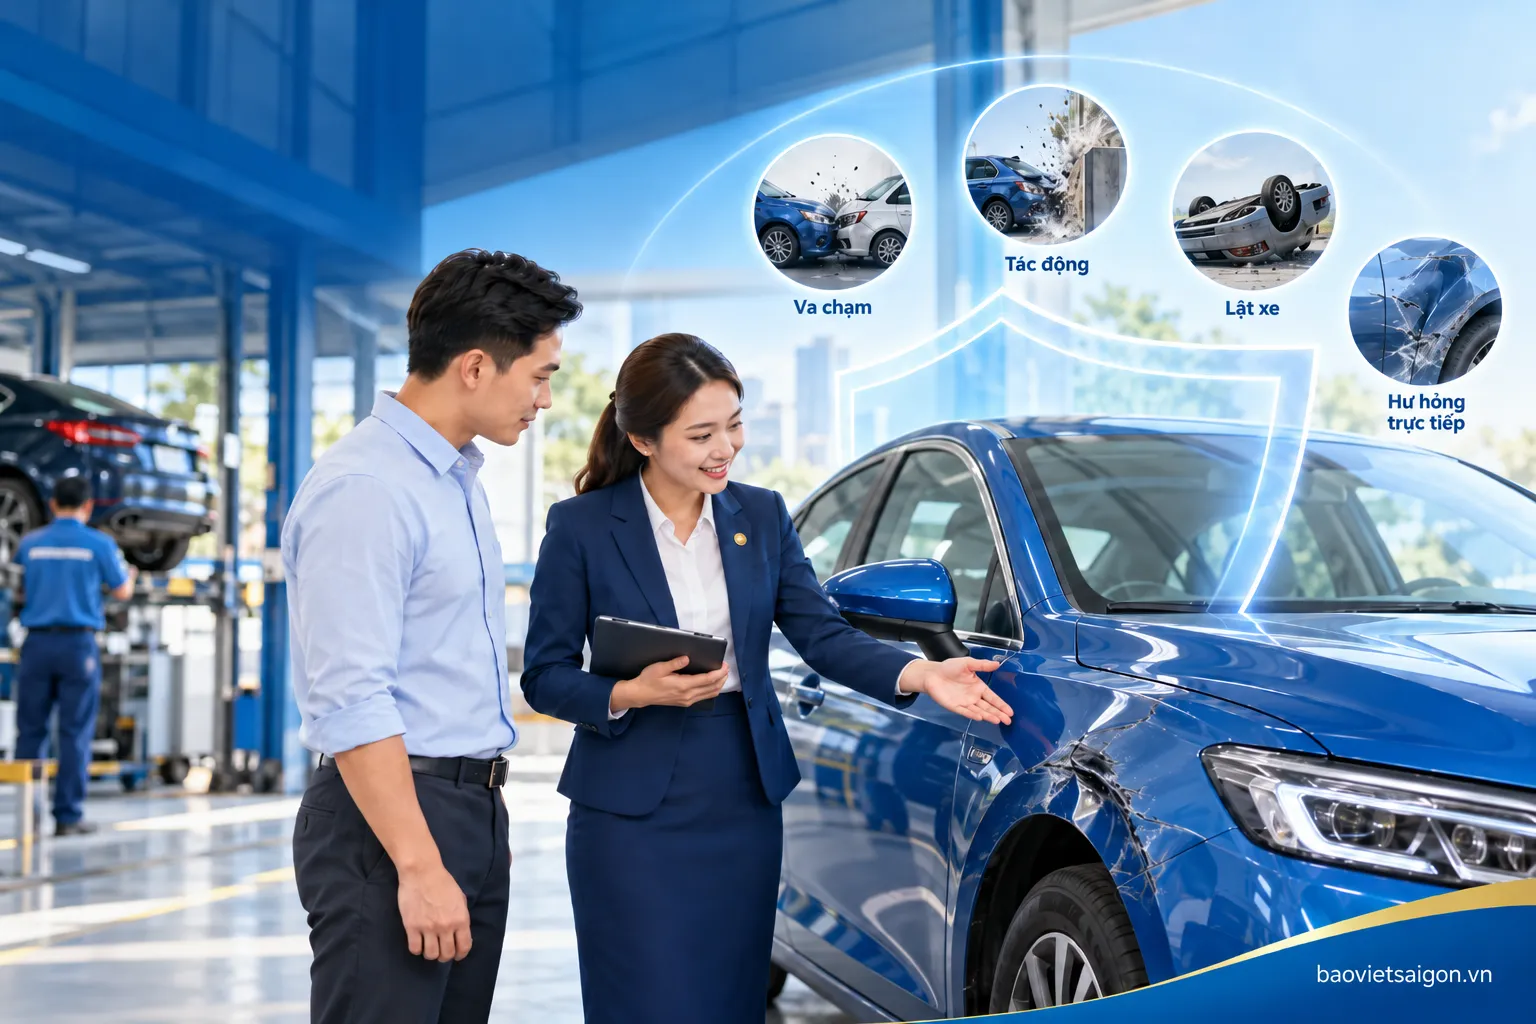
Tai nạn va chạm là tình huống nhiều chủ xe quan tâm khi lựa chọn bảo hiểm vật chất. Các tổn thất do xe đâm va, lật đổ hoặc bị vật thể bên ngoài tác động thuộc nhóm rủi ro được quy định trong sản phẩm.
Chẳng hạn, khi lùi xe trong bãi đỗ, người lái vô tình va vào cột bê tông và làm hư hỏng thân xe. Bảo Việt sẽ xem xét nguyên nhân, hiện trạng xe và điều kiện hợp đồng để xác định trách nhiệm.
Đối với thiệt hại xảy ra trong quá trình vận hành, chủ xe cần phối hợp giám định trước khi tiến hành sửa chữa. Việc tự ý thay thế các bộ phận có thể ảnh hưởng đến quá trình xác định tổn thất.
2.2. Quyền lợi khi ô tô bị cháy, nổ hoặc hỏa hoạn
Cháy, nổ và hỏa hoạn là những rủi ro thuộc phạm vi bảo hiểm vật chất xe ô tô Bảo Việt. Tuy nhiên, việc bồi thường vẫn phải đáp ứng các điều kiện và không thuộc trường hợp loại trừ.
Khi phát hiện cháy, ưu tiên hàng đầu là bảo đảm an toàn cho người và thực hiện biện pháp hạn chế thiệt hại. Sau đó, chủ xe cần thông báo cho Bảo Việt và phối hợp xác minh nguyên nhân.
Một trường hợp thực tế được Bảo Việt công bố là vụ tai nạn tại Sơn La ngày 12/03/2026. Phương tiện của khách hàng doanh nghiệp bị cháy và hư hỏng nghiêm trọng; Bảo Việt Sơn La đã chi trả hơn 1 tỷ đồng theo hợp đồng vào tháng 07/2026.
Đây là trường hợp bồi thường đã được công bố, không phải mức chi trả thông thường áp dụng cho mọi vụ cháy xe.
2.3. Bảo hiểm thiệt hại do thiên tai, bão lũ
Thiên tai có thể gây hư hỏng thân xe, kính, hệ thống điện và những bộ phận quan trọng. Quy tắc Bảo Việt bao gồm các tổn thất vật chất do thiên tai thuộc phạm vi bảo hiểm.
Ví dụ, mưa bão làm cây đổ lên ô tô đang đỗ, khiến mui và kính xe bị hư hỏng. Chủ xe có thể yêu cầu xem xét bồi thường nếu tổn thất đáp ứng điều kiện bảo hiểm.
Tuy nhiên, cần phân biệt thiệt hại do thiên tai trực tiếp với hư hỏng động cơ khi xe hoạt động trong vùng ngập nước. Trường hợp thứ hai có quy định loại trừ riêng và quyền lợi mở rộng tương ứng.
2.4. Quyền lợi khi xe bị mất cắp hoặc mất cướp toàn bộ
Bảo hiểm vật chất xe ô tô Bảo Việt có phạm vi bảo hiểm đối với trường hợp mất cắp, mất cướp toàn bộ xe. Quyền lợi này khác với bảo hiểm mất cắp từng bộ phận riêng lẻ.
Khi xảy ra sự cố, chủ xe cần thông báo kịp thời cho cơ quan công an và Bảo Việt. Hồ sơ phải có những tài liệu cần thiết để xác định sự kiện bảo hiểm.
Theo Quy tắc 969, người được bảo hiểm phải thông báo cho công an và Bảo Việt trong vòng 24 giờ khi mất toàn bộ xe. Việc giải quyết bồi thường thực hiện theo những điều kiện được quy định tại hợp đồng.
2.5. Thiệt hại do người khác hoặc động vật gây ra
Điều 10 Quy tắc 969 cũng quy định phạm vi đối với hành vi gây thiệt hại của người không liên quan đến quyền lợi bảo hiểm hoặc do động vật gây ra.
Ví dụ, một động vật bất ngờ lao vào xe đang di chuyển, khiến phần đầu ô tô bị hư hỏng. Sự cố có thể được xem xét theo phạm vi bảo hiểm, tùy nguyên nhân và chứng cứ.
Chủ xe nên ghi lại hiện trường, hình ảnh tổn thất và các thông tin liên quan. Những dữ liệu này hỗ trợ quá trình xác định diễn biến sự cố và mức thiệt hại.
2.6. Chi phí cứu hộ và hạn chế thiệt hại được hỗ trợ ra sao?
Ngoài thiệt hại trực tiếp, Bảo Việt còn quy định thanh toán các chi phí cần thiết, hợp lý theo điều kiện hợp đồng. Những khoản này có thể bao gồm chi phí hạn chế thiệt hại và cứu hộ phương tiện.
Theo Điều 10.3, chi phí cứu hộ và vận chuyển xe đến nơi sửa chữa phù hợp có giới hạn tối đa 10% số tiền bảo hiểm của xe. Các khoản chi phải đáp ứng yêu cầu và chỉ dẫn của Bảo Việt.
Lời khuyên khi xử lý tai nạn: Không nên tự thuê dịch vụ cứu hộ với chi phí lớn mà chưa trao đổi với doanh nghiệp bảo hiểm, trừ tình huống cần xử lý khẩn cấp. Hãy giữ hóa đơn và chứng từ liên quan để hỗ trợ giải quyết yêu cầu bồi thường.
Các điều khoản bảo hiểm vật chất ô tô Bảo Việt mở rộng
Bảo hiểm vật chất xe ô tô Bảo Việt có những điều khoản bổ sung giúp chủ xe lựa chọn phạm vi bảo vệ phù hợp. Đây là phần quan trọng cần kiểm tra trước khi quyết định tham gia.
Theo Quy tắc 969, quyền lợi bổ sung chỉ có hiệu lực khi được thỏa thuận và ghi nhận trong hợp đồng hoặc giấy chứng nhận bảo hiểm. Khách hàng không nên mặc định mọi quyền lợi đều có trong chương trình cơ bản.
3.1. Bảo hiểm sửa chữa xe tại garage chính hãng
Điều khoản BVVC01 cho phép sửa chữa tổn thất thuộc trách nhiệm bảo hiểm tại garage được hãng sản xuất ủy quyền. Quyền lợi này phù hợp với khách hàng quan tâm đến tiêu chuẩn sửa chữa của hãng.
Đặc biệt, chủ xe mới hoặc xe có trang thiết bị phức tạp nên cân nhắc quyền lợi này. Tuy nhiên, khách hàng cần kiểm tra phí bổ sung và nội dung thỏa thuận trước khi tham gia.
3.2. Bảo hiểm xe bị ngập nước và hư hỏng động cơ
Thiệt hại động cơ, hệ thống điện khi xe hoạt động trong vùng ngập nước có quy định loại trừ riêng. Vì vậy, khách hàng cần xem xét điều khoản mở rộng BVVC02.
Điều khoản này đề cập đến thiệt hại động cơ đốt trong, hệ thống điện và các bộ phận liên quan. Đối với ô tô điện, phạm vi còn bao gồm pin, động cơ điện và bộ điều khiển MCU.
Mức khấu trừ riêng của quyền lợi ngập nước là 10% số tiền bồi thường thuộc phạm vi mở rộng, tối thiểu 3 triệu đồng/vụ. Đây là quy định tại Điều 17 Quy tắc 969.
Góc nhìn thực tế: Với điều kiện giao thông tại TP.HCM, chủ xe thường quan tâm rủi ro ngập nước. Nên yêu cầu tư vấn cụ thể sự khác nhau giữa thiệt hại do mưa lũ và hư hỏng động cơ khi xe hoạt động trong vùng ngập.
3.3. Bảo hiểm mất cắp bộ phận xe ô tô
Điều khoản BVVC03 mở rộng phạm vi đối với mất cắp, mất cướp bộ phận gắn liền với xe theo thiết kế. Quy tắc có giới hạn số vụ được bồi thường tùy thời hạn hợp đồng.
Mức khấu trừ riêng là 20% số tiền bồi thường, tối thiểu 2 triệu đồng/vụ. Quyền lợi không bao gồm chìa khóa xe hoặc remote điều khiển theo điều khoản này.
Khách hàng sử dụng xe có phụ tùng giá trị cao nên kiểm tra danh mục được bảo hiểm. Đồng thời, cần nắm rõ nghĩa vụ thông báo khi xảy ra mất cắp.
3.4. Bảo hiểm chi phí thuê xe trong thời gian sửa chữa
Điều khoản BVVC04 hỗ trợ chi phí thuê phương tiện khi xe phải sửa chữa do tai nạn thuộc trách nhiệm bảo hiểm. Quyền lợi được giải quyết theo chứng từ và giới hạn đã thỏa thuận.
Khách hàng cần kiểm tra mức bảo hiểm theo ngày, theo vụ và mức khấu trừ. Không nên hiểu đây là quyền lợi cung cấp xe thay thế miễn phí trong mọi tình huống.
3.5. Bảo hiểm bồi thường theo giới hạn trách nhiệm
Điều khoản BVVC05 liên quan đến phương án bảo hiểm theo số tiền thấp hơn giá thị trường của xe. Cách xác định bồi thường thiệt hại bộ phận được điều chỉnh theo nội dung điều khoản.
Đây là lựa chọn cần được giải thích rõ trước khi ký hợp đồng. Khách hàng nên so sánh chi phí tham gia với mức bảo vệ thực tế.
3.6. Bảo hiểm thiệt hại xảy ra ngoài lãnh thổ Việt Nam
Phạm vi bảo hiểm cơ bản có loại trừ thiệt hại xảy ra ngoài Việt Nam. Điều khoản BVVC06 cho phép mở rộng phạm vi sang Trung Quốc, Lào, Campuchia và Thái Lan theo quy định.
Khách hàng có kế hoạch lái xe qua biên giới nên kiểm tra quyền lợi trước chuyến đi. Cần làm rõ cả thời hạn hiệu lực và những yêu cầu pháp lý khác tại quốc gia đến.
Tư vấn rõ ràng, tận tâm
Đăng ký nhận tư vấn
Vui lòng điền thông tin và gửi yêu cầu tư vấn, tư vấn viên sẽ gọi lại trong vòng 5 phút.
Thông tin của bạn được bảo mật. Khi gửi, bạn đồng ý để Bảo Việt liên hệ.
Phí bảo hiểm vật chất xe ô tô Bảo Việt bao nhiêu?
Phí bảo hiểm vật chất xe ô tô Bảo Việt phụ thuộc vào thông tin phương tiện, giá trị xe và phạm vi bảo vệ được lựa chọn. Không có một mức phí cố định phù hợp với tất cả chủ xe.
Trên website chính thức, Bảo Việt giới thiệu sản phẩm bảo hiểm vật chất xe ô tô với mức phí từ 5.500.000 đồng. Đây là mức khởi điểm được công bố, không phải báo giá áp dụng cho mọi phương tiện.
4.1. Những yếu tố ảnh hưởng đến phí bảo hiểm
Khi nhận báo giá, khách hàng nên cung cấp thông tin chính xác về phương tiện và nhu cầu bảo vệ.
Các yếu tố cần được xem xét gồm:
- Giá trị thị trường và số tiền bảo hiểm của xe.
- Hãng xe, dòng xe, năm sản xuất và thời gian sử dụng.
- Mục đích sử dụng, kinh doanh hoặc không kinh doanh vận tải.
- Phạm vi bảo hiểm và các điều khoản bổ sung.
- Mức khấu trừ, thời hạn hợp đồng và kết quả đánh giá rủi ro.
Những yếu tố trên có thể ảnh hưởng đến việc thẩm định và báo phí. Tỷ lệ cụ thể phải căn cứ vào báo giá được Bảo Việt chấp thuận.
4.2. Số tiền bảo hiểm được xác định như thế nào?
Theo Điều 12 Quy tắc 969, số tiền bảo hiểm do bên mua yêu cầu và được Bảo Việt chấp thuận. Số tiền này không được lớn hơn giá thị trường của xe tại thời điểm giao kết hợp đồng.
Với xe mới, việc xác định giá trị dựa trên giá bán xe theo quy định của quy tắc. Đối với xe đã qua sử dụng, cơ sở tham chiếu là giá thị trường tại thời điểm tham gia.
Lời khuyên từ chuyên môn: Chủ xe không nên tự giảm số tiền bảo hiểm chỉ để tiết kiệm phí. Tham gia dưới giá trị thực tế có thể ảnh hưởng đến số tiền bồi thường khi xảy ra thiệt hại bộ phận.
4.3. Phí bảo hiểm xe mới và xe cũ khác nhau ra sao?
Xe mới và xe đã sử dụng có giá trị thị trường, tình trạng kỹ thuật và đặc điểm rủi ro khác nhau. Vì vậy, mức phí cần được xác định dựa trên thông tin từng xe.
Với xe đã qua sử dụng, việc đánh giá hiện trạng có ý nghĩa quan trọng. Chủ xe nên cung cấp trung thực những thay đổi về kết cấu, phụ kiện và mục đích sử dụng.
4.4. Ví dụ nhận báo giá theo giá trị xe
Giả sử ba khách hàng sở hữu ô tô có giá trị thị trường lần lượt là 500 triệu, 700 triệu và 1 tỷ đồng. Cả ba đều muốn tham gia bảo hiểm vật chất xe ô tô Bảo Việt.
| Giá trị xe giả định | Thông tin cần xác định trước khi báo phí |
|---|---|
| 500 triệu đồng | Loại xe, năm sử dụng, mục đích sử dụng, quyền lợi bổ sung |
| 700 triệu đồng | Giá trị được bảo hiểm, phạm vi sửa chữa, mức khấu trừ |
| 1 tỷ đồng | Phương án bảo vệ, điều khoản mở rộng và giới hạn trách nhiệm |
Đây là ví dụ về quá trình tư vấn, không phải bảng phí Bảo Việt. Chỉ dựa vào giá trị xe sẽ chưa đủ để đưa ra báo giá chính xác.
4.5. Làm thế nào để nhận báo giá chính xác?
Khách hàng có thể liên hệ Bảo Việt Sài Gòn để tìm hiểu phương án bảo hiểm phù hợp với nhu cầu.
Khi yêu cầu tư vấn, nên chuẩn bị thông tin đăng ký xe, thời điểm muốn tham gia và các quyền lợi cần bổ sung. Sau khi nhận báo giá, hãy kiểm tra tổng phí cùng điều kiện áp dụng.
Một báo giá minh bạch cần giúp khách hàng hiểu rõ mình đang mua phạm vi bảo vệ nào. Đây là tiêu chí quan trọng hơn việc chỉ so sánh mức phí thấp nhất.
Bảo hiểm vật chất xe ô tô Bảo Việt không bồi thường khi nào?
Không phải mọi thiệt hại vật chất của ô tô đều thuộc trách nhiệm bồi thường. Điều 11 Quy tắc 969 quy định những trường hợp loại trừ mà chủ xe cần đọc kỹ trước khi tham gia.
Ngoài loại trừ trách nhiệm, hợp đồng còn quy định mức khấu trừ và các trường hợp giảm trừ bồi thường. Ba khái niệm này có ý nghĩa khác nhau khi giải quyết quyền lợi.
5.1. Thiệt hại do hành vi cố ý
Thiệt hại do hành động cố ý của người thuộc các nhóm được xác định trong quy tắc là trường hợp loại trừ. Quy định nhằm phân biệt tai nạn bất ngờ với hành vi cố tình gây tổn thất.
Khách hàng có trách nhiệm cung cấp thông tin trung thực để phục vụ việc xác minh nguyên nhân sự cố.
5.2. Người điều khiển không đáp ứng điều kiện giấy phép lái xe
Bảo Việt có quy định loại trừ khi người điều khiển không có giấy phép lái xe hợp lệ, phù hợp loại phương tiện. Quy tắc cũng nêu những trường hợp ngoại lệ cụ thể.
Chủ xe nên bảo đảm người được giao sử dụng phương tiện đáp ứng điều kiện điều khiển xe theo pháp luật. Không nên chỉ kiểm tra giấy tờ khi đã xảy ra tai nạn.
5.3. Lái xe có nồng độ cồn hoặc chất kích thích
Quy tắc 969 quy định trường hợp loại trừ liên quan đến nồng độ cồn vượt ngưỡng được nêu trong điều khoản. Những tình huống liên quan đến ma túy, chất kích thích bị cấm cũng cần được xem xét theo quy tắc.
Người điều khiển cần tuân thủ đầy đủ quy định an toàn giao thông. Vi phạm có thể gây hậu quả nghiêm trọng và ảnh hưởng đến quyền lợi bảo hiểm.
5.4. Hư hỏng động cơ khi xe hoạt động trong vùng ngập
Thiệt hại đối với hệ thống điện, động cơ trong trường hợp xe hoạt động tại vùng ngập nước có loại trừ tại Điều 11.11. Khách hàng cần kiểm tra điều khoản mở rộng BVVC02 nếu muốn bảo vệ rủi ro này.
Đặc biệt, không nên cố khởi động hoặc vận hành xe khi nghi ngờ nước đã ảnh hưởng đến động cơ. Hãy đưa xe đến vị trí an toàn và liên hệ hỗ trợ cứu hộ.
5.5. Mất cắp bộ phận và thiệt hại phụ kiện riêng lẻ
Những thiệt hại riêng lẻ đối với một số bộ phận, phụ kiện có quy định loại trừ cụ thể. Việc tham gia điều khoản mất cắp bộ phận không đồng nghĩa với bảo hiểm mọi phụ kiện trên xe.
Chủ xe nên kiểm tra thiết bị nguyên bản, thiết bị lắp thêm và các giới hạn được quy định. Đây là điểm thường dễ bị hiểu nhầm khi mua bảo hiểm.
5.6. Trường hợp bị giảm trừ tiền bồi thường
Một tổn thất có thể thuộc phạm vi bảo hiểm nhưng số tiền chi trả bị giảm do vi phạm nghĩa vụ. Các trường hợp được quy định tại Điều 15 Quy tắc 969.
Ví dụ, việc không thông báo tổn thất đúng yêu cầu, tự ý sửa chữa hoặc không phối hợp giám định có thể ảnh hưởng đến kết quả giải quyết.
Góc nhìn thực tế: Khi so sánh các chương trình bảo hiểm, khách hàng nên hỏi đồng thời về quyền lợi, loại trừ và mức khấu trừ. Chỉ xem danh sách những rủi ro được bảo vệ là chưa đủ để đánh giá hợp đồng.
Quy trình bồi thường bảo hiểm vật chất xe ô tô Bảo Việt
Khi xảy ra tổn thất, chủ xe cần bảo đảm an toàn, thông báo cho Bảo Việt và phối hợp giám định. Việc thực hiện đúng quy trình giúp hạn chế tranh chấp và hỗ trợ xác định thiệt hại.
Quy trình giải quyết bồi thường được thực hiện theo hợp đồng, quy tắc bảo hiểm và hồ sơ tổn thất thực tế.
6.1. Chủ xe cần làm gì ngay sau tai nạn?
Ngay sau sự cố, chủ xe nên ưu tiên bảo vệ tính mạng, tài sản và hạn chế thiệt hại phát sinh.
Các bước cần thực hiện gồm:
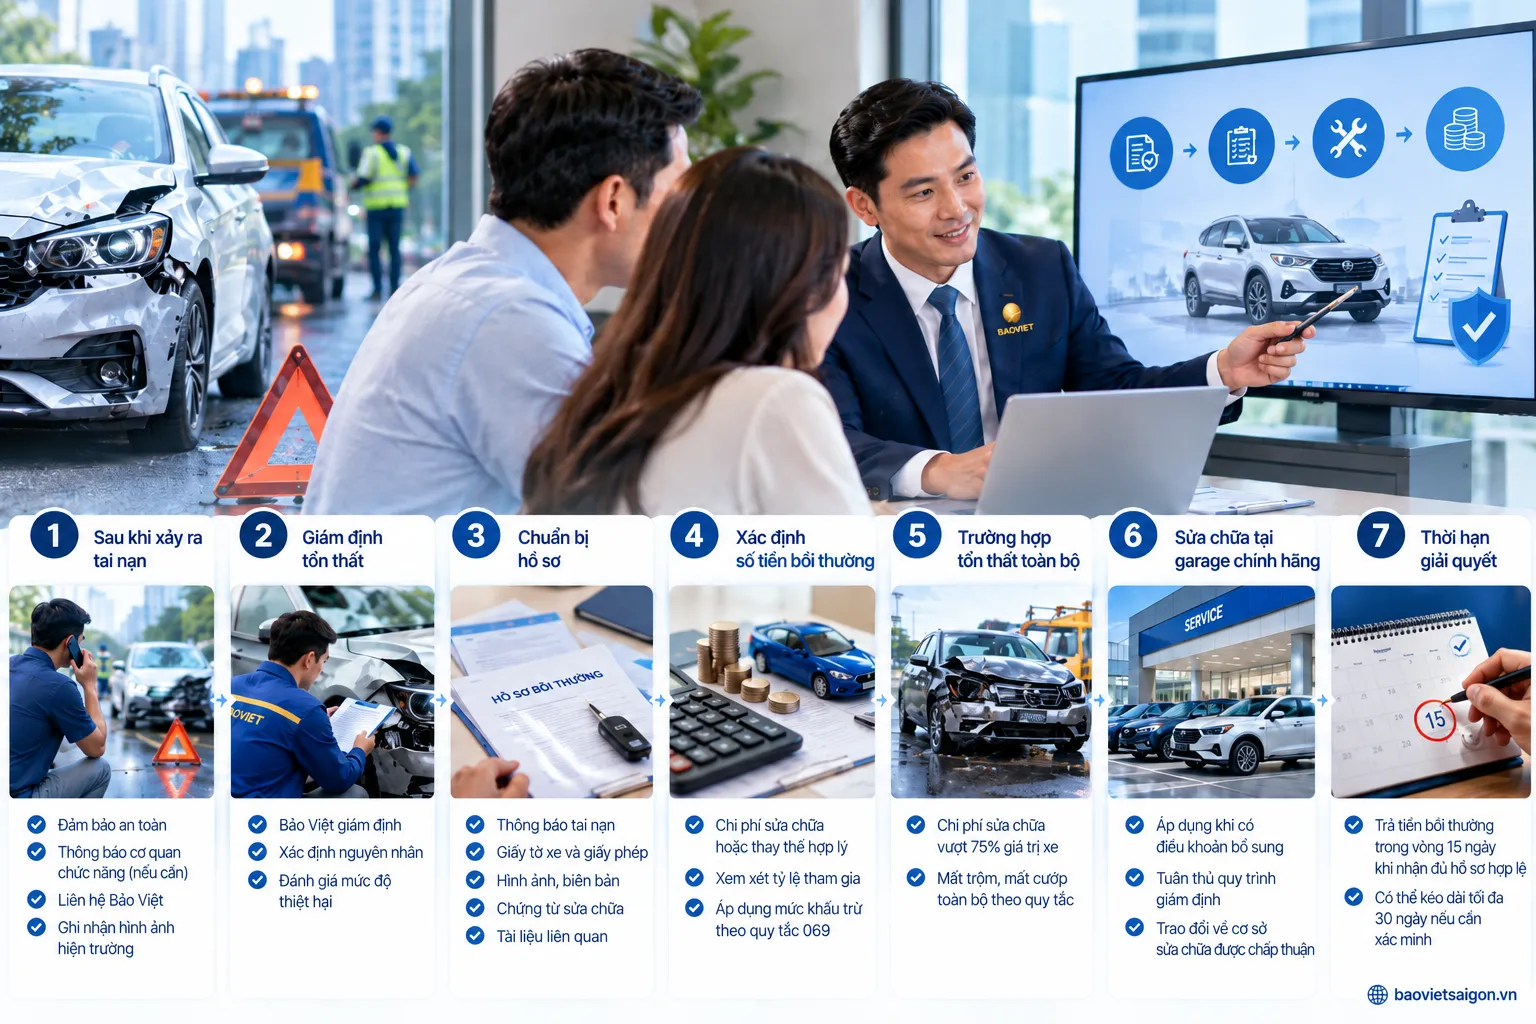
- Đảm bảo an toàn cho người và khu vực xảy ra tai nạn.
- Thông báo cho cơ quan có thẩm quyền khi cần thiết.
- Liên hệ Bảo Việt theo số hỗ trợ ghi trên giấy chứng nhận.
- Ghi nhận hình ảnh, thời gian, địa điểm và diễn biến sự cố.
- Phối hợp giám định và thực hiện hướng dẫn xử lý tổn thất.
Không tự ý thay đổi hiện trường hoặc tháo dỡ phương tiện, trừ trường hợp cần bảo đảm an toàn hoặc thực hiện yêu cầu của cơ quan có thẩm quyền.
6.2. Quy trình giám định tổn thất
Bảo Việt hoặc đơn vị được ủy quyền tiến hành xác định nguyên nhân và mức độ thiệt hại. Quá trình giám định cần có sự phối hợp của các bên liên quan.
Kết quả giám định là một trong những căn cứ quan trọng để xem xét bồi thường. Nếu phát sinh bất đồng, các bên có thể thực hiện cơ chế giám định theo Điều 6 Quy tắc 969.
6.3. Hồ sơ yêu cầu bồi thường cần chuẩn bị
Tùy từng vụ việc, hồ sơ có thể bao gồm:
- Thông báo tai nạn và yêu cầu bồi thường theo mẫu.
- Giấy chứng nhận hoặc đơn bảo hiểm.
- Giấy đăng ký xe, giấy phép lái xe và giấy tờ liên quan.
- Hình ảnh, biên bản và tài liệu ghi nhận tổn thất.
- Chứng từ hợp lệ về sửa chữa hoặc thay thế.
- Tài liệu từ cơ quan có thẩm quyền nếu vụ việc yêu cầu.
Điều 7 Quy tắc 969 quy định các nhóm hồ sơ tương ứng từng tình huống. Vì vậy, chủ xe nên yêu cầu hướng dẫn cụ thể, tránh chuẩn bị thiếu hoặc nộp giấy tờ không cần thiết.
6.4. Cách xác định số tiền bồi thường khi xe hư hỏng
Đối với thiệt hại bộ phận, Bảo Việt xem xét chi phí sửa chữa hoặc thay thế hợp lý theo quy tắc. Số tiền bồi thường có thể chịu ảnh hưởng bởi tỷ lệ tham gia bảo hiểm và mức khấu trừ.
Quy tắc 969 quy định mức khấu trừ chung tối thiểu 500.000 đồng/vụ, trừ trường hợp có thỏa thuận khác. Các điều khoản bổ sung có thể có mức khấu trừ riêng.
6.5. Khi nào xe được xác định tổn thất toàn bộ?
Theo Điều 13 Quy tắc 969, một trường hợp tổn thất toàn bộ là chi phí sửa chữa hợp lý vượt 75% giá trị thị trường của xe tại thời điểm tổn thất. Quy tắc cũng quy định trường hợp mất trộm, mất cướp toàn bộ đáp ứng điều kiện.
Số tiền bồi thường không được vượt quá số tiền bảo hiểm theo hợp đồng. Những vấn đề liên quan đến tài sản thu hồi cũng cần được giải quyết theo quy tắc.
6.6. Có được sửa chữa tại garage chính hãng không?
Chủ xe có thể lựa chọn quyền lợi sửa chữa tại garage chính hãng khi tham gia điều khoản phù hợp. Việc sửa chữa thực tế cần tuân thủ quy trình giám định và thỏa thuận bảo hiểm.
Nếu không có quyền lợi này, khách hàng nên trao đổi với Bảo Việt về cơ sở sửa chữa được chấp thuận. Không nên mặc định được tự chọn mọi garage rồi yêu cầu thanh toán toàn bộ.
6.7. Thời hạn giải quyết bồi thường
Theo Điều 4.2.3 Quy tắc 969, Bảo Việt quy định thời hạn trả tiền bồi thường trong vòng 15 ngày khi nhận đủ hồ sơ hợp lệ. Trường hợp phải xác minh hồ sơ có thể kéo dài tối đa 30 ngày, với những quy định cụ thể đối với trường hợp cần kết luận của cơ quan chức năng.
Lời khuyên khi yêu cầu bồi thường: Chủ xe nên lưu thông tin tiếp nhận hồ sơ và lịch sử trao đổi. Khi có yêu cầu bổ sung tài liệu, cần xác nhận rõ nội dung và thời điểm hoàn tất.
Tư vấn rõ ràng, tận tâm
Đăng ký nhận tư vấn
Vui lòng điền thông tin và gửi yêu cầu tư vấn, tư vấn viên sẽ gọi lại trong vòng 5 phút.
Thông tin của bạn được bảo mật. Khi gửi, bạn đồng ý để Bảo Việt liên hệ.
Năm tình huống thực tế cần hiểu về bảo hiểm vật chất ô tô
Các tình huống dưới đây được xây dựng để minh họa cách kiểm tra hợp đồng. Đây không phải những vụ bồi thường thực tế của khách hàng Bảo Việt.
7.1. Xe tự va vào cột trong bãi đỗ
Một chủ xe lùi phương tiện và va vào cột bê tông, làm hư hỏng cản sau. Đây là dạng tổn thất cần xem xét theo phạm vi đâm va.
Khách hàng cần kiểm tra nguyên nhân, điều kiện loại trừ và mức khấu trừ. Không phải cứ tự gây va chạm là mặc nhiên bị từ chối bồi thường.
7.2. Ô tô bị ngập nước sau mưa lớn
Xe di chuyển vào đường ngập rồi phát sinh hư hỏng động cơ. Việc bồi thường phụ thuộc vào nguyên nhân và phạm vi bảo hiểm đã lựa chọn.
Nếu có điều khoản BVVC02, tổn thất được đánh giá theo phạm vi mở rộng và mức khấu trừ riêng. Nếu không, chủ xe có thể gặp trường hợp loại trừ theo quy tắc.
7.3. Xe bị mất gương chiếu hậu
Một chiếc ô tô bị mất gương khi đỗ qua đêm. Khách hàng cần kiểm tra điều khoản mất cắp bộ phận và điều kiện liên quan.
Nếu tổn thất thuộc phạm vi bảo hiểm mở rộng, số tiền chi trả vẫn phải áp dụng mức khấu trừ và giới hạn. Không nên nhầm quyền lợi này với bảo hiểm mất cắp toàn bộ xe.
7.4. Xe điện bị hư hỏng pin do ngập nước
Chủ xe điện phát hiện hệ thống pin hư hỏng sau khi phương tiện hoạt động trong khu vực ngập. Đây là tình huống cần đánh giá nguyên nhân tổn thất cẩn thận.
Điều khoản BVVC02 có quy định đối với pin và các bộ phận điện liên quan. Tuy nhiên, việc chi trả còn phụ thuộc điều kiện, mức khấu trừ và những quy định khác của hợp đồng.
7.5. Xe bị tai nạn hư hỏng nghiêm trọng
Một vụ tai nạn khiến thân xe và nhiều bộ phận quan trọng bị hư hỏng. Chi phí phục hồi cần được giám định để xác định phương án bồi thường.
Nếu chi phí sửa chữa hợp lý vượt ngưỡng tổn thất toàn bộ theo quy tắc, phương án giải quyết có thể thay đổi. Chủ xe cần phối hợp xác định giá trị xe tại thời điểm xảy ra sự cố.
Có nên mua bảo hiểm vật chất xe ô tô Bảo Việt không?
Chủ xe nên cân nhắc bảo hiểm vật chất khi muốn giảm rủi ro phải tự thanh toán chi phí sửa chữa lớn. Quyết định tham gia cần dựa trên giá trị phương tiện, nhu cầu sử dụng và khả năng tài chính.
Bảo hiểm đặc biệt đáng cân nhắc đối với xe có giá trị cao hoặc thường xuyên hoạt động trong điều kiện tiềm ẩn rủi ro.
8.1. Chủ xe mới có nên tham gia không?
Xe mới thường có giá trị tài sản đáng kể và chi phí sửa chữa một số bộ phận có thể cao. Bảo hiểm giúp chủ xe có phương án tài chính khi gặp tổn thất thuộc phạm vi bảo vệ.
Khách hàng nên cân nhắc quyền lợi sửa chữa chính hãng và các điều khoản phù hợp. Không nhất thiết lựa chọn mọi quyền lợi mở rộng nếu không có nhu cầu.
8.2. Xe đã sử dụng nhiều năm có nên mua?
Xe cũ vẫn có thể phát sinh những tổn thất gây áp lực tài chính. Tuy nhiên, khả năng nhận bảo hiểm và điều kiện tham gia cần được Bảo Việt đánh giá theo từng phương tiện.
Chủ xe nên cân nhắc giá trị hiện tại, tình trạng kỹ thuật và mức phí được báo. Việc mua bảo hiểm chỉ thực sự phù hợp khi quyền lợi đáp ứng nhu cầu bảo vệ.
8.3. Quyền lợi nào đáng cân nhắc khi sử dụng xe tại TP.HCM?
Với khách hàng sử dụng xe thường xuyên tại TP.HCM, nên ưu tiên đánh giá nguy cơ va chạm và ngập nước. Nhu cầu sửa chữa chính hãng cũng là yếu tố cần xem xét.
Không có một chương trình chung phù hợp cho tất cả khách hàng. Phương án tốt là lựa chọn quyền lợi theo đặc điểm chiếc xe và điều kiện sử dụng thực tế.
8.4. Năm tiêu chí cần kiểm tra trước khi mua
Trước khi quyết định, chủ xe nên đánh giá:
- Phạm vi bảo hiểm cơ bản có đáp ứng nhu cầu không?
- Những điều khoản nào cần mua bổ sung?
- Mức khấu trừ cho từng loại tổn thất là bao nhiêu?
- Garage sửa chữa và quy trình bồi thường được áp dụng thế nào?
- Tổng phí có phù hợp với khả năng tài chính không?
Góc nhìn thực tế: Một hợp đồng có mức phí thấp chưa chắc là lựa chọn phù hợp nhất. Khách hàng nên so sánh quyền lợi thực nhận và trách nhiệm tự chi trả khi có tổn thất.
Hướng dẫn mua bảo hiểm vật chất xe ô tô Bảo Việt
Để mua bảo hiểm vật chất xe ô tô Bảo Việt, khách hàng cần cung cấp thông tin xe, lựa chọn quyền lợi và kiểm tra báo giá. Việc kê khai chính xác ngay từ đầu giúp hạn chế sai sót khi giao kết hợp đồng.
9.1. Chuẩn bị thông tin phương tiện
Khách hàng nên chuẩn bị giấy đăng ký xe và các thông tin cần thiết về phương tiện. Những thay đổi về kết cấu, thiết bị hoặc mục đích sử dụng cần được thông báo trung thực.
9.2. Lựa chọn quyền lợi bảo hiểm
Sau khi được tư vấn phạm vi cơ bản, chủ xe có thể cân nhắc các điều khoản bổ sung. Nên ưu tiên quyền lợi liên quan trực tiếp đến rủi ro sử dụng xe.
9.3. Kiểm tra báo giá và hợp đồng
Trước khi đồng ý tham gia, khách hàng cần kiểm tra số tiền bảo hiểm, tổng phí và thời hạn hiệu lực. Đồng thời, phải xác nhận điều khoản mở rộng và mức khấu trừ đã lựa chọn.
9.4. Thanh toán và nhận giấy chứng nhận
Khách hàng thực hiện thanh toán qua phương thức được đơn vị cung cấp bảo hiểm xác nhận. Sau đó, cần kiểm tra giấy chứng nhận hoặc đơn bảo hiểm được cấp.
9.5. Kiểm tra thông tin sau khi mua
Chủ xe nên lưu giấy chứng nhận, quy tắc bảo hiểm và thông tin liên hệ hỗ trợ. Những tài liệu này cần được giữ để sử dụng khi phát sinh sự cố.
Nếu phát hiện thông tin không chính xác, hãy yêu cầu điều chỉnh kịp thời. Không nên chờ đến khi xảy ra tổn thất mới kiểm tra hiệu lực hợp đồng.
Liên hệ Bảo Việt Sài Gòn để tư vấn và nhận báo giá
Mỗi chiếc ô tô đều có giá trị, tình trạng sử dụng và nhu cầu bảo vệ khác nhau. Vì vậy, lựa chọn bảo hiểm vật chất xe ô tô Bảo Việt không nên chỉ dựa trên mức phí ban đầu.
Điều quan trọng là hiểu rõ phạm vi bảo hiểm, quyền lợi bổ sung, những trường hợp loại trừ và trách nhiệm của chủ xe. Khi những thông tin này được xác định minh bạch, khách hàng có thể chủ động lựa chọn phương án phù hợp.
Bảo Việt Sài Gòn hướng đến việc cung cấp thông tin tư vấn rõ ràng, giúp khách hàng tìm hiểu giải pháp bảo vệ phương tiện theo nhu cầu thực tế. Khách hàng có thể gửi thông tin xe để được tư vấn về phạm vi bảo hiểm và phương án báo phí.
Liên hệ tư vấn bảo hiểm vật chất xe ô tô Bảo Việt tại: baovietsaigon.vn
Bảo Việt Sài Gòn – Tìm hiểu đúng quyền lợi, lựa chọn bảo hiểm phù hợp và chủ động bảo vệ tài sản trước những rủi ro bất ngờ.
 Bảo Hiểm Bắt Buộc TNDS Xe Ô Tô
 Bảo Hiểm Hàng Hóa Bảo Việt: Phí, Phạm Vi & Cách Mua
 Bảo Hiểm Hàng Hóa Xuất Nhập Khẩu: Quyền Lợi, Phí & Cách Mua
 Bảo Hiểm Du Lịch Trong Nước Bảo Việt: Quyền Lợi & Biểu Phí