Biểu phí bảo hiểm cháy nổ bắt buộc được xác định theo loại hình cơ sở, số tiền bảo hiểm và tỷ lệ phí tối thiểu tại Phụ lục VI Nghị định 105/2025/NĐ-CP. Không có một tỷ lệ chung áp dụng cho tất cả nhà xưởng, kho hàng, văn phòng hay cơ sở kinh doanh.
Hai cơ sở có giá trị tài sản tương đương vẫn có thể áp dụng tỷ lệ phí khác nhau do công năng, hạng nguy hiểm cháy nổ, loại hàng lưu trữ hoặc hệ thống chữa cháy tự động. Vì vậy, tra đúng nhóm cơ sở và kiểm tra điều kiện áp dụng quan trọng hơn việc chỉ chọn tỷ lệ thấp nhất trong bảng.
Bài viết hướng dẫn cách tra cứu biểu phí bảo hiểm cháy nổ bắt buộc theo từng cơ sở, giải thích những trường hợp dễ nhầm và các thông tin cần chuẩn bị khi yêu cầu báo giá bảo hiểm Bảo Việt.
Biểu phí bảo hiểm cháy nổ bắt buộc được quy định ở đâu?
Biểu phí bảo hiểm cháy nổ bắt buộc hiện nằm tại Phụ lục VI Nghị định 105/2025/NĐ-CP. Trong khi đó, Phụ lục VII của Nghị định này xác định danh mục cơ sở phải mua bảo hiểm. Hai phụ lục có chức năng khác nhau: một bên xác định nghĩa vụ, bên còn lại cung cấp căn cứ tra tỷ lệ phí và mức khấu trừ.
Các văn bản cần đối chiếu gồm:
- Nghị định 67/2023/NĐ-CP: Quy định cơ chế bảo hiểm cháy, nổ bắt buộc, đối tượng, phạm vi và các nguyên tắc liên quan.
- Nghị định 105/2025/NĐ-CP: Thay thế Phụ lục II của Nghị định 67/2023/NĐ-CP bằng Phụ lục VI về mức phí và mức khấu trừ; đồng thời quy định danh mục cơ sở phải mua bảo hiểm tại Phụ lục VII.
- Nghị định 347/2026/NĐ-CP: Có hiệu lực từ ngày 15/09/2026, sửa đổi một số quy định về tài sản bảo hiểm, số tiền bảo hiểm tối thiểu và việc xác định phí cho các nhà, công trình độc lập khác công năng.
Tỷ lệ phí tối thiểu không nhất thiết là phí cuối cùng trên hợp đồng. Theo Phụ lục VI, đối với cơ sở thuộc nhóm áp dụng biểu phí tối thiểu, doanh nghiệp bảo hiểm và bên mua bảo hiểm thỏa thuận tỷ lệ phí không thấp hơn tỷ lệ quy định. Bảng tỷ lệ này chưa bao gồm thuế giá trị gia tăng.
Bảng biểu phí bảo hiểm cháy nổ bắt buộc theo loại cơ sở
Biểu phí được chia thành nhiều nhóm và phân nhóm. Bảng dưới đây chỉ chọn một số loại hình thường gặp để người đọc định hướng tra cứu; muốn áp dụng phải kiểm tra đầy đủ mô tả và điều kiện của dòng tương ứng trong Phụ lục VI.
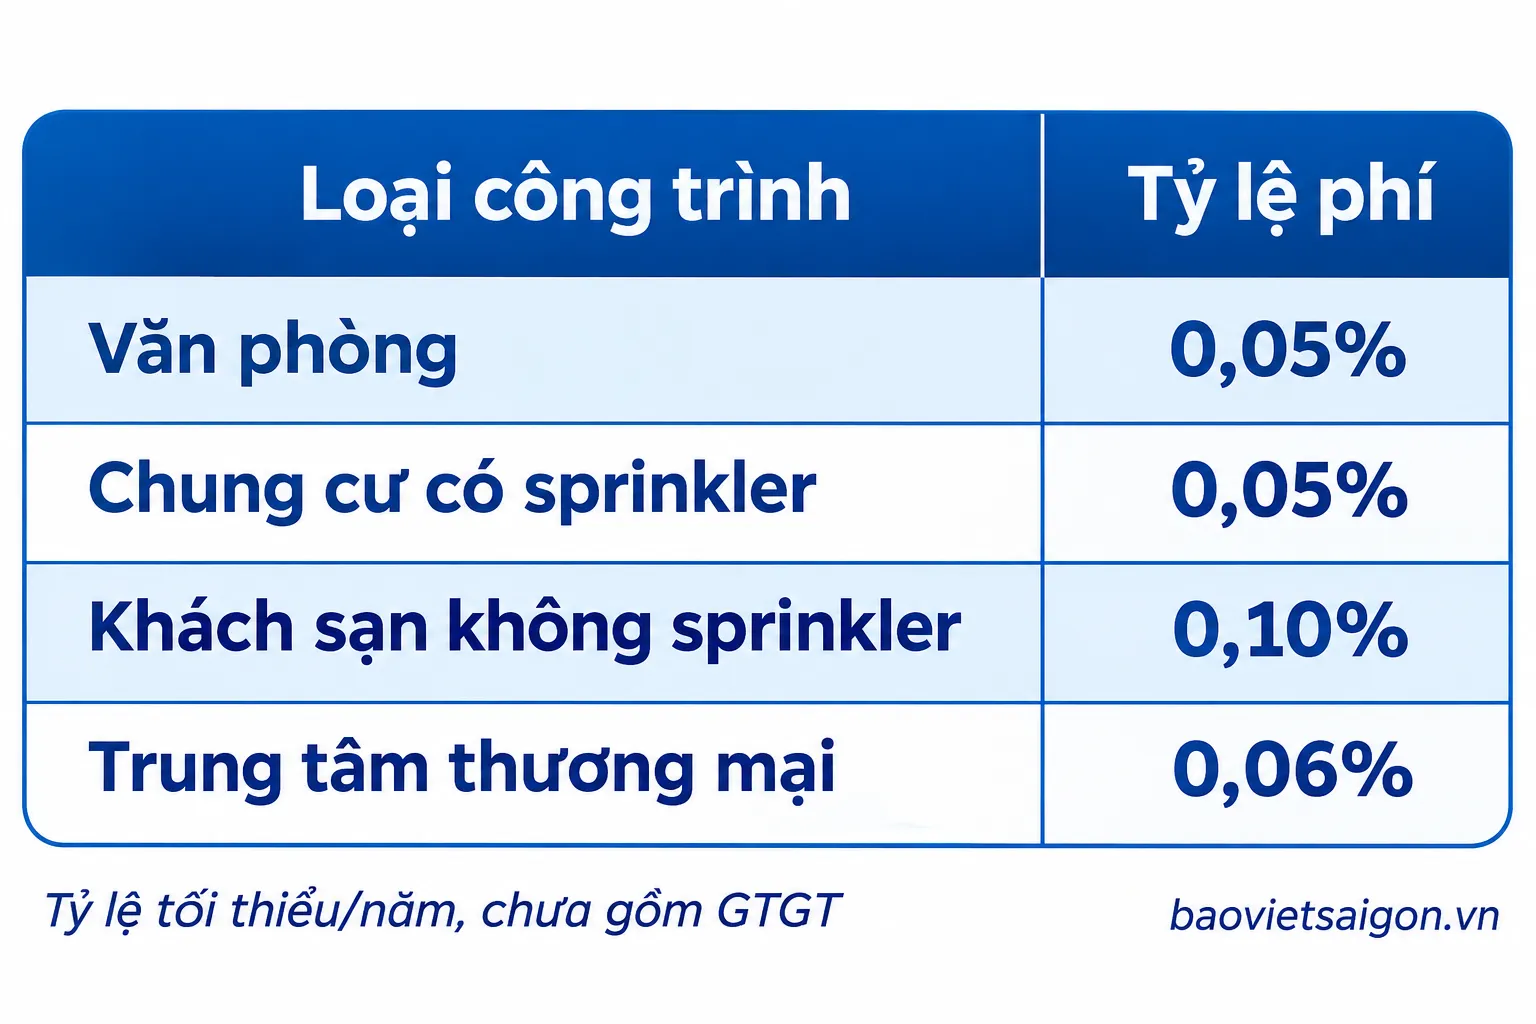
| Loại cơ sở thuộc diện áp dụng | Tỷ lệ phí tối thiểu/năm |
|---|---|
| Trụ sở, nhà làm việc doanh nghiệp đáp ứng điều kiện | 0,05% |
| Chung cư, nhà ở tập thể, nhà hỗn hợp thuộc nhóm quy định, có sprinkler | 0,05% |
| Chung cư, nhà ở tập thể, nhà hỗn hợp thuộc nhóm quy định, không có sprinkler | 0,10% |
| Khách sạn, cơ sở lưu trú thuộc diện bắt buộc, có sprinkler | 0,05% |
| Khách sạn, cơ sở lưu trú thuộc diện bắt buộc, không có sprinkler | 0,10% |
| Trung tâm thương mại thuộc nhóm quy định | 0,06% |
| Siêu thị thuộc nhóm quy định | 0,08% |
| Chợ thuộc nhóm quy định | 0,50% |
| Cơ sở kinh doanh dịch vụ ăn uống đáp ứng điều kiện | 0,15% |
| Nhà ở kết hợp sản xuất, kinh doanh thuộc diện bắt buộc | 0,15% |
Nguồn: Phụ lục VI Nghị định 105/2025/NĐ-CP. Đây là tỷ lệ tối thiểu theo năm, chưa bao gồm thuế GTGT; không phải bảng báo giá cho mọi địa điểm và mọi loại tài sản.
Chẳng hạn, chung cư có hệ thống sprinkler thuộc phân nhóm được quy định có mức tối thiểu 0,05%/năm, trong khi phân nhóm không có sprinkler là 0,10%/năm. Sự khác biệt chỉ có ý nghĩa khi công trình thuộc đúng nhóm pháp lý, hệ thống chữa cháy được xác định phù hợp hồ sơ và điều kiện tại biểu phí.
Đối với nhà xưởng và kho hàng, bảng tra thường chi tiết hơn nhiều vì còn phân loại theo hoạt động sản xuất, nhóm hàng hóa và hạng nguy hiểm cháy nổ. Không nên dùng tỷ lệ văn phòng hoặc kho tổng hợp cho tất cả tài sản trong cùng khuôn viên doanh nghiệp.
Cách tra cứu biểu phí bảo hiểm cháy nổ bắt buộc chính xác
Việc tra biểu phí nên bắt đầu từ hồ sơ thực tế của cơ sở thay vì tìm một tỷ lệ theo tên ngành nghề. Quy trình dưới đây giúp người mua xác định đúng dòng biểu phí cần đối chiếu.
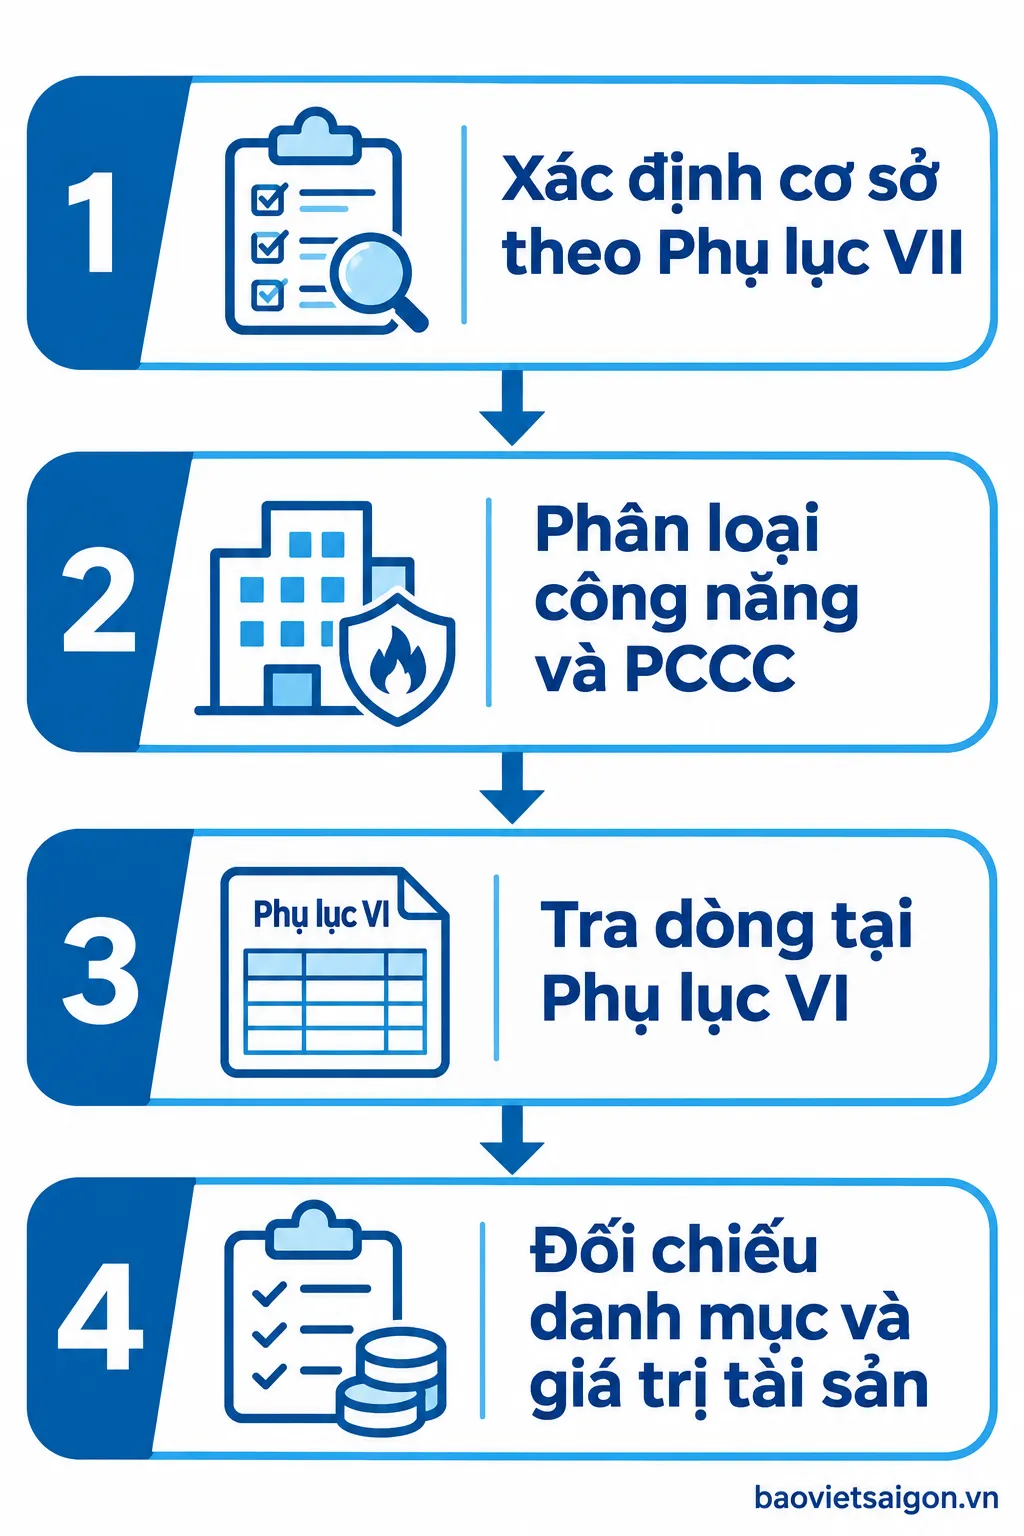
Xác định nghĩa vụ bảo hiểm theo Phụ lục VII
Trước tiên, cần kiểm tra cơ sở có thuộc danh mục phải mua bảo hiểm cháy nổ bắt buộc hay không. Nhiều nhóm phụ thuộc vào số tầng, tổng diện tích sàn, khối tích, loại hình kinh doanh hoặc hạng nguy hiểm cháy nổ; không phải mọi cửa hàng, văn phòng và nhà kho đều tự động thuộc diện bắt buộc.
Nếu chưa xác định được nhóm cơ sở, doanh nghiệp nên rà soát giấy tờ thể hiện công năng và hồ sơ PCCC. Có thể xem phần tổng quan về bảo hiểm cháy nổ bắt buộc Bảo Việt trước khi đi sâu vào biểu phí.
Phân loại đúng công năng và đặc điểm công trình
Sau khi xác định nghĩa vụ, cần nhận diện rõ công trình dùng làm văn phòng, sản xuất, lưu kho, thương mại hay dịch vụ. Đối với nhà xưởng và kho hàng, hạng nguy hiểm cháy nổ cùng tính chất nguyên liệu, thành phẩm là dữ liệu quan trọng.
Những thông tin nên đối chiếu gồm:
- Công năng hoạt động thực tế của từng nhà hoặc công trình.
- Diện tích sàn, khối tích, số tầng và đặc điểm bố trí.
- Loại nguyên vật liệu, hàng hóa và hoạt động sản xuất.
- Hạng nguy hiểm cháy nổ được xác định qua hồ sơ phù hợp.
- Hệ thống chữa cháy tự động và hồ sơ PCCC, nhất là với nhóm có biểu phí tách theo sprinkler.
Tìm đúng dòng tỷ lệ phí ở Phụ lục VI
Khi đã có thông tin phân loại, doanh nghiệp tra mục tương ứng trong Phụ lục VI và đọc đầy đủ các phân nhóm. Cần chú ý những cụm mô tả như “kho độc lập, không nằm trong phạm vi nhà máy” hoặc điều kiện theo hạng nguy hiểm, vì chúng có thể làm thay đổi tỷ lệ được áp dụng.
Mỗi dòng biểu phí còn có ký hiệu loại mức khấu trừ M hoặc N. Đây là ký hiệu đối chiếu với phần mức khấu trừ trong chính Phụ lục VI, không phải nhãn đánh giá chất lượng hay mức phí cao, thấp.
Kiểm tra danh mục tài sản và số tiền bảo hiểm
Tỷ lệ phí chỉ là một thành phần của việc xác định khoản phí phải trả. Theo quy định được Nghị định 347/2026/NĐ-CP sửa đổi, số tiền bảo hiểm cháy nổ bắt buộc tối thiểu gắn với giá trị tính thành tiền theo giá thị trường của tài sản thuộc đối tượng bảo hiểm tại thời điểm giao kết hợp đồng.
Doanh nghiệp nên lập bảng kê riêng cho nhà, công trình, máy móc, thiết bị, nguyên vật liệu và hàng hóa thuộc phạm vi. Đối với hàng hóa, vật tư lưu kho, cần lưu ý quy định cho phép bảo hiểm phù hợp thời gian lưu trữ tại cơ sở. Không nên chỉ gửi tổng giá trị tài sản mà thiếu mô tả hoặc địa điểm.
Biểu phí bảo hiểm cháy nổ nhà xưởng được tra theo tiêu chí nào?
Không có một tỷ lệ phí chung cho tất cả nhà xưởng. Phụ lục VI tách cơ sở sản xuất công nghiệp theo hạng nguy hiểm cháy nổ và nhiều ngành nghề, quy trình sản xuất cụ thể. Chẳng hạn, nhà máy hoặc xưởng sản xuất, chế biến đồ gỗ thuộc phân nhóm tương ứng có tỷ lệ tối thiểu 0,50%/năm.
Với cơ sở sản xuất công nghiệp có nhà phục vụ sản xuất hạng D, E đáp ứng điều kiện khối tích từ 5.000 m³ trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên, nhóm 35.2 của Phụ lục VI quy định mức tối thiểu 0,15%/năm. Đây không phải tỷ lệ có thể tự động áp dụng cho mọi xưởng được gọi là “ít nguy hiểm”.
Đối với nhóm 35, khi phân hạng nguy hiểm cháy nổ trên biên bản kiểm tra công tác nghiệm thu hoặc biên bản kiểm tra PCCC khác với chi tiết liệt kê trong biểu phí, Phụ lục VI có hướng dẫn áp dụng theo biên bản. Vì vậy, doanh nghiệp không nên tự gán hạng chỉ từ tên sản phẩm hoặc ngành nghề.
Bảng tỷ lệ phí đối với kho hàng độc lập
Kho chứa hàng hóa có nhiều phân nhóm tỷ lệ phí tối thiểu. Bảng sau minh họa các dòng dành cho kho độc lập, không nằm trong phạm vi nhà máy hoặc cơ sở có hoạt động sản xuất, khi đáp ứng điều kiện của nhóm tương ứng.
| Nhóm kho theo Phụ lục VI | Tỷ lệ tối thiểu/năm |
|---|---|
| Kho hàng hóa tổng hợp thuộc nhóm 36.1 | 0,20% |
| Kho bông, vải, sợi và sản phẩm dệt thuộc nhóm 36.1 | 0,25% |
| Kho giấy, bìa, bao bì thuộc nhóm 36.1 | 0,35% |
| Kho đồ gỗ và sản phẩm gỗ thuộc nhóm 36.1 | 0,50% |
| Kho độc lập hạng nguy hiểm cháy D, E thuộc nhóm 36.2 | 0,10% |
Đối với nhóm 36.1, cần kiểm tra điều kiện kho hạng A, B hoặc kho hạng C có diện tích sàn từ 200 m² theo mô tả của Phụ lục. Đối với nhóm 36.2, kho hạng D, E phải có khối tích từ 5.000 m³ trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên. Mức phí không được xác định chỉ bằng tên gọi của kho.
Đặc biệt, kho hàng lưu trữ nhiều nhóm sản phẩm cần cung cấp mô tả hàng hóa và phương án bố trí thực tế. Kho nằm trong nhà xưởng đang sản xuất cũng không mặc nhiên được dùng tỷ lệ của kho độc lập. Việc lựa chọn dòng biểu phí cần căn cứ vào hồ sơ và điều kiện pháp luật phù hợp.
Cơ sở có nhiều công trình: có phải dùng chung một tỷ lệ phí?
Nghị định 347/2026/NĐ-CP bổ sung quy định cho trường hợp cơ sở có nhiều nhà, công trình độc lập với tính chất hoạt động khác nhau. Khi đáp ứng các yêu cầu liên quan về tiêu chuẩn, quy chuẩn kỹ thuật và pháp luật PCCC, mức phí đối với nhà, công trình được phép tính theo loại hình cơ sở quy định tại Phụ lục VI.
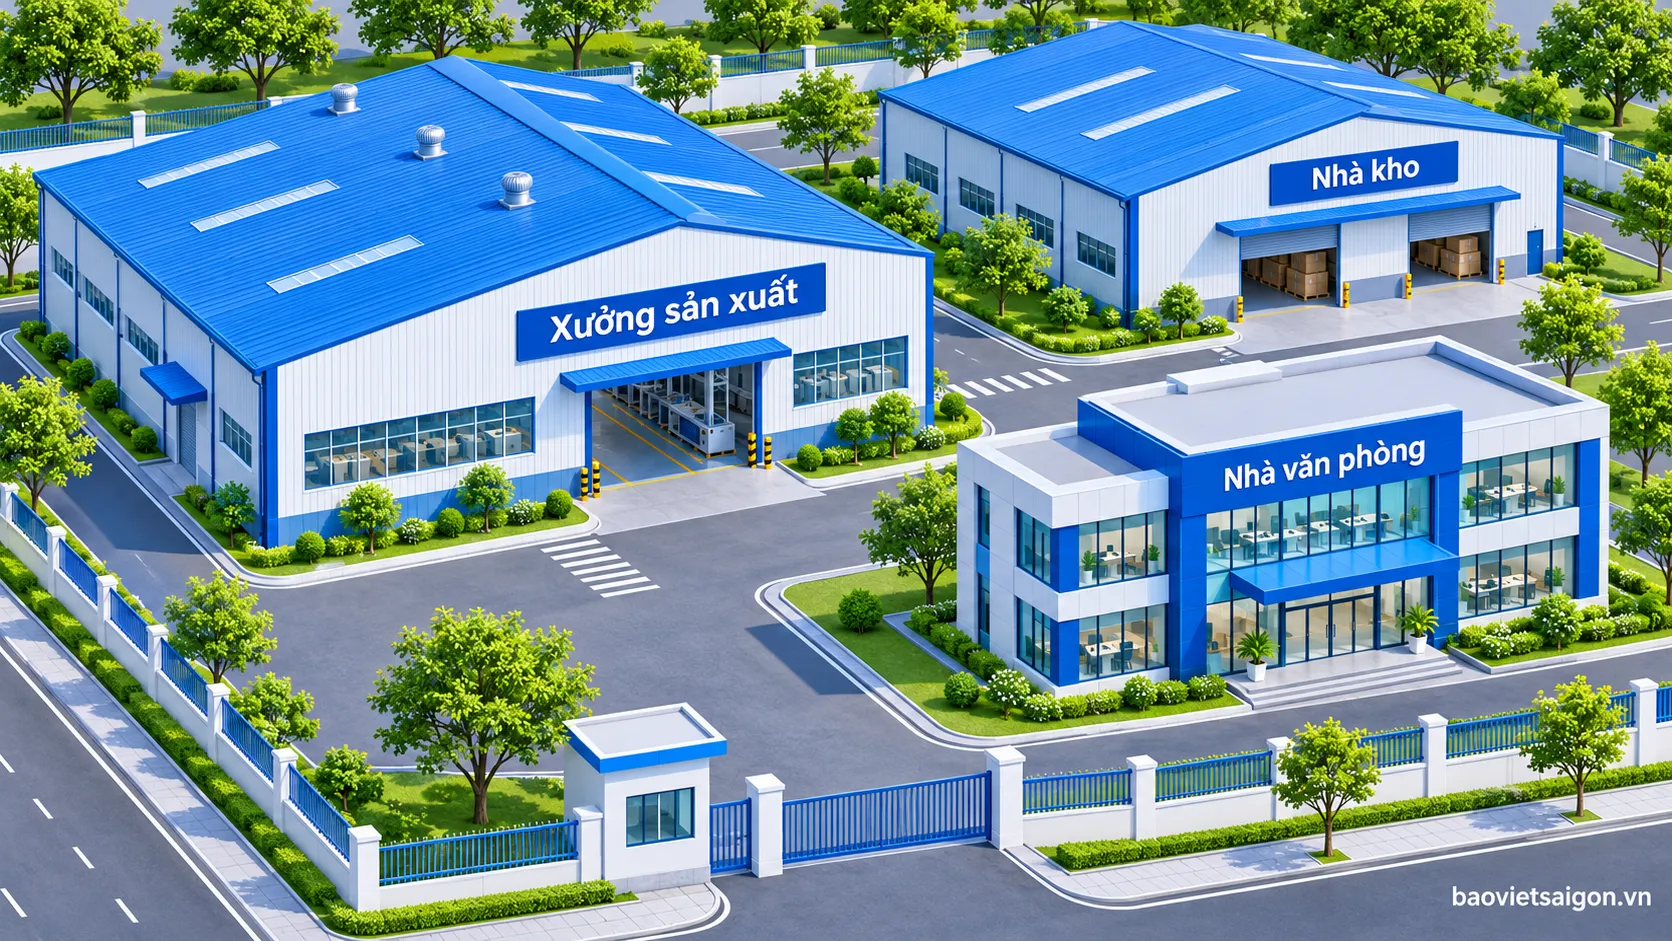
Tình huống giả định: Một doanh nghiệp có nhà xưởng sản xuất, kho hàng độc lập và tòa nhà văn phòng. Mỗi công trình có công năng khác nhau; nếu đáp ứng đầy đủ điều kiện, doanh nghiệp có thể xem xét phân loại và tra biểu phí tương ứng cho từng nhà, công trình theo quy định.
Điều này không cho phép tùy ý chia một công trình thành các phần nhỏ chỉ để tìm tỷ lệ thấp hơn. Trước khi báo giá, cần kiểm tra tính độc lập, đặc điểm hoạt động và căn cứ hồ sơ PCCC của từng công trình.
Vì sao phí thực tế có thể khác mức tra cứu ban đầu?
Tỷ lệ tại bảng pháp luật là mức tối thiểu cho trường hợp tương ứng, không phải cam kết rằng mọi doanh nghiệp đều nhận cùng một báo giá. Phí thực tế có thể khác vì giá trị tài sản, thời hạn bảo hiểm, điều kiện áp dụng và phạm vi sản phẩm được lựa chọn.
Khi đối chiếu báo giá, doanh nghiệp nên kiểm tra:
- Tỷ lệ phí: Đã khớp đúng loại hình cơ sở và mức tối thiểu theo pháp luật chưa?
- Số tiền bảo hiểm: Có đầy đủ tài sản thuộc đối tượng và địa điểm bảo hiểm hay không?
- Thời hạn hợp đồng: Báo giá áp dụng cho một năm hay thời hạn ngắn hơn?
- Mức khấu trừ: Ký hiệu M hoặc N đã được giải thích thành mức khấu trừ tương ứng chưa?
- Phạm vi bảo hiểm: Chỉ có phần cháy nổ bắt buộc hay kèm bảo hiểm bổ sung?
- Thuế GTGT: Số tiền phải thanh toán đã bao gồm thuế chưa?
Đối với cơ sở có tổng số tiền bảo hiểm tại một địa điểm từ 1.000 tỷ đồng trở lên và cơ sở hạt nhân, Phụ lục VI dẫn chiếu cơ chế xác định phí riêng tại Điều 26 Nghị định 67/2023/NĐ-CP. Không nên lấy ngay tỷ lệ trong bảng của cơ sở thông thường để tính cho các trường hợp này.
Bài viết này tập trung vào cách chọn đúng dòng biểu phí. Việc tính phí theo số tiền bảo hiểm, thời hạn và thuế cần thực hiện trên báo giá cụ thể, tránh nhầm tỷ lệ tối thiểu với tổng số tiền doanh nghiệp phải thanh toán.
Những sai lầm thường gặp khi tra biểu phí bảo hiểm cháy nổ
Sai sót phổ biến là tra tỷ lệ theo tên gọi quen thuộc nhưng không đối chiếu công năng và điều kiện pháp lý. Một số trường hợp dễ nhầm gồm dùng bảng phí đã bị thay thế, lấy tỷ lệ văn phòng áp dụng cho nhà xưởng, hoặc chọn tỷ lệ kho độc lập cho kho nằm trong nhà máy.
Doanh nghiệp cũng cần tránh bỏ qua hệ thống sprinkler ở nhóm cơ sở có phân biệt mức phí, tự xác định hạng nguy hiểm cháy nổ khi không có căn cứ, hoặc chỉ quan tâm phí thấp mà bỏ sót máy móc và hàng tồn kho trong danh mục tài sản. Những sai sót này có thể khiến việc so sánh báo giá thiếu chính xác và ảnh hưởng đến tính đầy đủ của bảo hiểm.
Trước khi ký hợp đồng, bên mua nên yêu cầu giải thích rõ dòng biểu phí áp dụng, số tiền bảo hiểm, các tài sản được kê khai, mức khấu trừ, thời hạn và phạm vi bảo hiểm.
Nhận tư vấn biểu phí bảo hiểm cháy nổ bắt buộc tại Bảo Việt Sài Gòn
Doanh nghiệp có thể liên hệ Bảo Việt Sài Gòn để được hỗ trợ xác định loại cơ sở, kiểm tra danh mục tài sản và tìm hiểu biểu phí bảo hiểm cháy nổ bắt buộc phù hợp. Để thuận tiện báo giá, nên chuẩn bị địa chỉ cơ sở, công năng, diện tích hoặc khối tích, bảng kê tài sản và thông tin hệ thống PCCC; với nhà xưởng, kho hàng cần bổ sung tài liệu phân hạng nguy hiểm cháy nổ khi có.
Bảo Việt Sài Gòn hỗ trợ khách hàng tìm hiểu điều kiện, phạm vi và biểu phí trước khi lựa chọn hợp đồng. Báo giá chính thức sẽ dựa trên hồ sơ thực tế và quy định, điều khoản áp dụng.
Website: baovietsaigon.vn
Địa chỉ: 233 Đồng Khởi, Phường Sài Gòn, TP.HCM.
Câu hỏi thường gặp về biểu phí bảo hiểm cháy nổ bắt buộc
Câu hỏi thường gặp
Không thuộc diện bắt buộc có thể mua bảo hiểm cháy nổ không?
Hai doanh nghiệp cùng ngành có luôn áp dụng một tỷ lệ phí không?
Tỷ lệ phí tối thiểu có phải là mức Bảo Việt chắc chắn báo giá không?
Mở rộng nhà xưởng hoặc thay đổi công năng có cần tra lại biểu phí không?
 Nghị Định 347/2026/NĐ-CP Thay Đổi Gì Về Bảo Hiểm Cháy Nổ?
 Cơ Sở Nào Phải Mua Bảo Hiểm Cháy Nổ Bắt Buộc?
 Cách Tính Phí Bảo Hiểm Cháy Nổ Bắt Buộc Có Ví Dụ
 So Sánh 5 Gói Bảo Việt An Gia: Đồng, Bạc, Vàng, Bạch Kim, Kim Cương