Biểu phí Bảo Việt An Gia được xác định theo nhóm tuổi, chương trình bảo hiểm và các quyền lợi bổ sung mà khách hàng lựa chọn. Theo biểu phí ban hành kèm Quyết định 6029/QĐ-BHBV ngày 27/06/2025, phí bảo hiểm nội trú của chương trình Đồng dành cho nhóm 10–30 tuổi là 1.445.000 đồng/người/năm, trong khi các chương trình có hạn mức cao hơn hoặc người tham gia thuộc nhóm tuổi khác sẽ áp dụng mức phí tương ứng.
Tuy nhiên, phí nội trú chưa phải lúc nào cũng là tổng số tiền cần thanh toán. Nếu tham gia thêm điều trị ngoại trú, nha khoa, thai sản, tai nạn cá nhân hoặc sinh mạng cá nhân, khách hàng cần cộng thêm phí của từng quyền lợi được lựa chọn và đáp ứng điều kiện tham gia.
Vậy biểu phí Bảo Việt An Gia theo tuổi và quyền lợi bổ sung được tính như thế nào? Bài viết dưới đây của Bảo Việt Sài Gòn cung cấp bảng phí theo 7 nhóm tuổi, hướng dẫn cách tính tổng phí bằng ví dụ cụ thể và giải thích những điều kiện quan trọng trước khi đăng ký.
Biểu Phí Bảo Việt An Gia Được Xác Định Như Thế Nào?
Bảo Việt An Gia là sản phẩm bảo hiểm sức khỏe tự nguyện của Tổng Công ty Bảo hiểm Bảo Việt. Sản phẩm gồm 5 chương trình: Đồng, Bạc, Vàng, Bạch Kim và Kim Cương, với quyền lợi chính là điều trị nội trú và các quyền lợi bổ sung có thể lựa chọn theo nhu cầu.
Theo Quyết định 6029/QĐ-BHBV ngày 27/06/2025, có hiệu lực từ ngày 01/07/2025, phí bảo hiểm phụ thuộc vào chương trình bảo hiểm và độ tuổi của người được bảo hiểm khi tham gia mới hoặc tái tục.
Ba yếu tố chính quyết định phí bảo hiểm
| Yếu tố | Ảnh hưởng đến biểu phí |
|---|---|
| Độ tuổi | Mỗi nhóm tuổi có mức phí nội trú và ngoại trú riêng |
| Chương trình An Gia | Đồng, Bạc, Vàng, Bạch Kim và Kim Cương có hạn mức cùng phí khác nhau |
| Quyền lợi bổ sung | Ngoại trú, nha khoa, thai sản, tai nạn cá nhân hoặc sinh mạng cá nhân làm thay đổi tổng phí |
Ngoài ra, điều kiện tham gia, tình trạng sức khỏe, thời điểm tái tục và các nội dung thẩm định cũng cần được Bảo Việt xem xét trước khi cấp hợp đồng.
Công thức dự toán cơ bản:
Tổng phí dự toán = Phí quyền lợi nội trú + Phí các quyền lợi bổ sung được lựa chọn
Ví dụ, khách hàng chọn chương trình Vàng kèm ngoại trú sẽ dự toán bằng cách lấy phí nội trú Vàng cộng phí ngoại trú Vàng của cùng nhóm tuổi.
Công thức trên giúp cộng các khoản phí niêm yết, không thay thế báo giá được Bảo Việt xác nhận. Tổng phí thanh toán thực tế cần căn cứ biểu phí áp dụng, chương trình được chấp thuận và các điều kiện tại thời điểm mua.
Bảo Việt An Gia có bao nhiêu nhóm tuổi tính phí?
Biểu phí An Gia chia thành 7 nhóm tuổi:
- Từ 15 ngày tuổi đến dưới 1 tuổi.
- Từ 1 đến 3 tuổi.
- Từ 4 đến 6 tuổi.
- Từ 7 đến 9 tuổi.
- Từ 10 đến 30 tuổi.
- Từ 31 đến 50 tuổi.
- Từ 51 đến 65 tuổi.
Không nên hiểu rằng người càng lớn tuổi thì mức phí luôn tăng đều. Chẳng hạn, phí đối với trẻ 1–3 tuổi cao hơn phí ở nhóm 10–30 tuổi trong cùng chương trình do cấu trúc biểu phí theo nhóm tuổi.
Với khách hàng lớn tuổi, cần kiểm tra thêm điều kiện nhận bảo hiểm và tái tục. Theo quy tắc sản phẩm, việc tiếp tục tham gia đến 65 tuổi có điều kiện về quá trình tham gia liên tục trước đó từ năm 60 tuổi.
Bảng Biểu Phí Bảo Việt An Gia Theo 7 Nhóm Tuổi
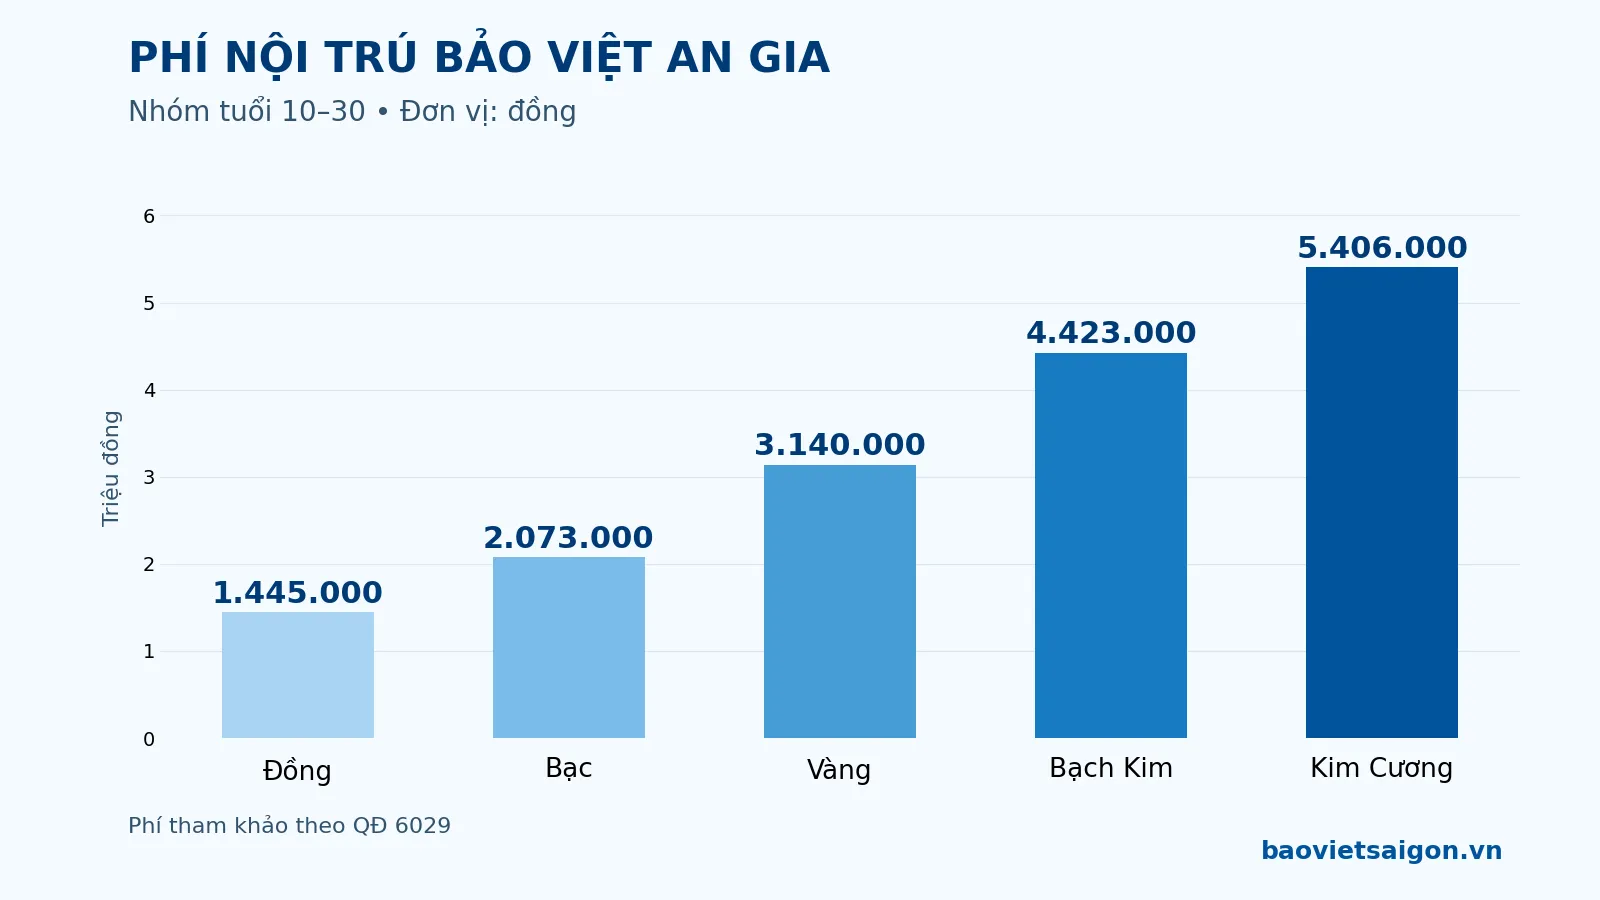
Bảng dưới đây là phí bảo hiểm quyền lợi chính – điều trị nội trú – theo biểu phí ban hành kèm Quyết định 6029/QĐ-BHBV. Đây là căn cứ tham khảo để khách hàng dự toán theo chương trình và độ tuổi, không phải báo giá cá nhân đã được chấp thuận.
Biểu phí quyền lợi chính – điều trị nội trú
Đơn vị: Đồng/người/năm.
| Nhóm tuổi | Đồng | Bạc | Vàng | Bạch Kim | Kim Cương |
|---|---|---|---|---|---|
| 15 ngày – dưới 1 tuổi | Không áp dụng | Không áp dụng | Không áp dụng | 13.648.000 | 16.681.000 |
| 1–3 tuổi | 2.973.000 | 4.264.000 | 6.459.000 | 9.099.000 | 11.121.000 |
| 4–6 tuổi | 1.914.000 | 2.746.000 | 4.160.000 | 5.616.000 | 6.864.000 |
| 7–9 tuổi | 1.615.000 | 2.317.000 | 3.510.000 | 4.739.000 | 5.792.000 |
| 10–30 tuổi | 1.445.000 | 2.073.000 | 3.140.000 | 4.423.000 | 5.406.000 |
| 31–50 tuổi | 1.582.000 | 2.270.000 | 3.439.000 | 4.844.000 | 5.921.000 |
| 51–65 tuổi | 1.866.000 | 2.677.000 | 4.056.000 | 5.704.000 | 6.972.000 |
Nguồn: Biểu phí Bảo Việt An Gia ban hành kèm Quyết định số 6029/QĐ-BHBV ngày 27/06/2025 của Tổng Công ty Bảo hiểm Bảo Việt.
Các mức trong bảng là phí quyền lợi nội trú theo chương trình, chưa cộng những quyền lợi bổ sung như ngoại trú, nha khoa hoặc thai sản.
Cùng một nhóm tuổi, phí 5 chương trình khác nhau ra sao?
Ví dụ, khách hàng 28 tuổi thuộc nhóm 10–30 tuổi. Theo biểu phí quyền lợi chính, mức phí một năm lần lượt là:
| Chương trình | Phí nội trú/năm |
|---|---|
| Đồng | 1.445.000 đồng |
| Bạc | 2.073.000 đồng |
| Vàng | 3.140.000 đồng |
| Bạch Kim | 4.423.000 đồng |
| Kim Cương | 5.406.000 đồng |
Chênh lệch phí giữa Đồng và Kim Cương trong cùng nhóm tuổi là 3.961.000 đồng/năm. Tuy nhiên, đây không chỉ là sự khác biệt về chi phí mà còn liên quan đến tổng hạn mức bảo hiểm, chi phí nằm viện và giới hạn phẫu thuật.
Vì vậy, nếu đang phân vân giữa các chương trình, khách hàng nên xem thêm bài so sánh 5 gói Bảo Việt An Gia trước khi quyết định. Bài đó tập trung phân tích quyền lợi, còn nội dung hiện tại giúp dự toán chi phí theo biểu phí.
Phí An Gia cho trẻ dưới 1 tuổi có gì đặc biệt?
Theo biểu phí, trẻ từ 15 ngày tuổi đến dưới 1 tuổi chỉ có mức phí ở chương trình Bạch Kim và Kim Cương:
- Bạch Kim: 13.648.000 đồng/năm cho quyền lợi chính.
- Kim Cương: 16.681.000 đồng/năm cho quyền lợi chính.
Tuy nhiên, đây không phải mức phí mà mọi trẻ dưới 1 tuổi đều có thể tự động đăng ký.
Theo quy tắc An Gia, trẻ dưới 1 tuổi phải đáp ứng điều kiện về độ tuổi, tình trạng sức khỏe, đã xuất viện và tham gia cùng bố hoặc mẹ theo yêu cầu sản phẩm. Quyền lợi của trẻ không được cao hơn quyền lợi của bố hoặc mẹ theo quy định.
Do đó, khi dự toán phí cho trẻ dưới 1 tuổi, gia đình cần tính đến tình trạng bảo hiểm của bố hoặc mẹ, không chỉ xem riêng mức phí của trẻ.
Biểu Phí Bảo Việt An Gia Cho Quyền Lợi Ngoại Trú
Điều trị ngoại trú là quyền lợi bổ sung của Bảo Việt An Gia, dành cho những khoản chi phí khám và điều trị ngoại trú đáp ứng quy tắc. Quyền lợi này cần được lựa chọn cùng quyền lợi chính và được ghi nhận trên hợp đồng.
Phí ngoại trú được chia theo nhóm tuổi và chương trình, tương tự phí nội trú. Tuy nhiên, mức phí ngoại trú không được tính bằng một tỷ lệ cố định của phí nội trú.
Bảng phí ngoại trú theo độ tuổi
Đơn vị: Đồng/người/năm.
| Nhóm tuổi | Đồng | Bạc | Vàng | Bạch Kim | Kim Cương |
|---|---|---|---|---|---|
| 15 ngày – dưới 1 tuổi | Không áp dụng | Không áp dụng | Không áp dụng | 9.360.000 | 14.040.000 |
| 1–3 tuổi | 3.744.000 | 4.368.000 | 4.992.000 | 6.240.000 | 9.360.000 |
| 4–6 tuổi | 2.496.000 | 2.912.000 | 3.328.000 | 4.160.000 | 6.240.000 |
| 7–9 tuổi | 2.106.000 | 2.457.000 | 2.808.000 | 3.510.000 | 5.265.000 |
| 10–30 tuổi | 1.786.000 | 2.083.000 | 2.381.000 | 3.135.000 | 4.840.000 |
| 31–50 tuổi | 1.956.000 | 2.282.000 | 2.608.000 | 3.433.000 | 5.301.000 |
| 51–65 tuổi | 2.272.000 | 2.650.000 | 3.029.000 | 4.006.000 | 6.223.000 |
Nguồn: Biểu phí bổ sung điều trị ngoại trú của Bảo Việt An Gia theo Quyết định 6029/QĐ-BHBV.
Các mức phí trên chỉ phản ánh chi phí tham gia quyền lợi ngoại trú, không phải số tiền tối đa được Bảo Việt chi trả khi khám bệnh.
Ngoại trú An Gia có những quyền lợi gì?
Theo quy tắc Bảo Việt An Gia, quyền lợi điều trị ngoại trú có thể xem xét những khoản chi thuộc phạm vi như:
- Khám, xét nghiệm và chẩn đoán hình ảnh theo chỉ định của bác sĩ.
- Thuốc theo đơn điều trị.
- Một số thủ thuật, phẫu thuật ngoại trú hoặc điều trị trong ngày.
- Vật lý trị liệu và những dịch vụ được quy định cụ thể trong quy tắc.
Quyền lợi này có giới hạn theo năm, theo mỗi lần khám và số lần khám. Vì vậy, phí ngoại trú cao hơn không có nghĩa tất cả hóa đơn khám chữa bệnh được thanh toán không giới hạn.
Ví dụ, chương trình Vàng có hạn mức ngoại trú 8 triệu đồng/năm và giới hạn 1,6 triệu đồng/lần khám theo bảng quyền lợi. Khi một lần khám có chi phí hợp lệ cao hơn giới hạn này, khách hàng không thể chỉ dựa vào hạn mức năm còn lại để yêu cầu thanh toán toàn bộ.
Ví dụ tính phí nội trú và ngoại trú
Giả sử khách hàng 28 tuổi lựa chọn chương trình Vàng, có nhu cầu thêm quyền lợi ngoại trú.
| Khoản phí | Số tiền |
|---|---|
| Nội trú Vàng, nhóm 10–30 tuổi | 3.140.000 đồng |
| Ngoại trú Vàng, nhóm 10–30 tuổi | 2.381.000 đồng |
| Tổng phí dự toán | 5.521.000 đồng/năm |
Cách tính:
3.140.000 + 2.381.000 = 5.521.000 đồng/năm
Đây là tổng theo biểu phí đã dẫn, giả định khách hàng đủ điều kiện tham gia và không có điều chỉnh khác. Mức thực tế cần được xác nhận khi đăng ký.
Nếu khách hàng ít sử dụng dịch vụ ngoại trú và muốn ưu tiên bảo vệ trước chi phí nhập viện lớn, có thể cân nhắc tham gia nội trú trước. Ngược lại, người có nhu cầu khám chữa bệnh thường xuyên nên so sánh phí ngoại trú với phạm vi và giới hạn quyền lợi.
Phí Các Quyền Lợi Bổ Sung An Gia: Nha Khoa, Thai Sản, Tai Nạn
Ngoài nội trú và ngoại trú, An Gia còn có những quyền lợi bổ sung khác. Mỗi quyền lợi có biểu phí và điều kiện riêng, vì vậy khách hàng không nên mặc nhiên cộng mọi khoản phí nếu không có nhu cầu thực tế.
Biểu phí bảo hiểm nha khoa
Theo biểu phí ban hành kèm Quyết định 6029/QĐ-BHBV, phí bảo hiểm nha khoa được quy định theo chương trình cho nhóm tuổi đủ điều kiện tham gia.
| Chương trình | Phí nha khoa/năm | Hạn mức nha khoa/năm |
|---|---|---|
| Đồng | 545.000 đồng | 2.000.000 đồng |
| Bạc | 545.000 đồng | 2.000.000 đồng |
| Vàng | 1.350.000 đồng | 5.000.000 đồng |
| Bạch Kim | 2.300.000 đồng | 10.000.000 đồng |
| Kim Cương | 3.450.000 đồng | 15.000.000 đồng |
Phí và hạn mức trong bảng là hai khái niệm khác nhau. Ví dụ, khách hàng đóng thêm 1.350.000 đồng để tham gia quyền lợi nha khoa chương trình Vàng không có nghĩa sẽ được tự động hoàn trả 5 triệu đồng.
Quyền lợi nha khoa chỉ xem xét những chi phí điều trị phù hợp với quy tắc, có giới hạn theo lần khám và các điều kiện về cơ sở y tế.
Đặc biệt, tại TP.HCM và Hà Nội, quy tắc An Gia có yêu cầu riêng đối với phòng khám nha khoa được chấp nhận. Vì vậy, khách hàng nên kiểm tra nơi điều trị trước khi sử dụng quyền lợi.
Biểu phí quyền lợi thai sản
Quyền lợi thai sản là quyền lợi bổ sung dành cho người được bảo hiểm thuộc nhóm tuổi và chương trình đủ điều kiện. Theo quy tắc An Gia, quyền lợi này áp dụng cho người tham gia trong độ tuổi 18–45 và không có ở chương trình Đồng.
| Chương trình | Phí thai sản/năm theo biểu phí 6029 | Hạn mức thai sản/năm |
|---|---|---|
| Đồng | Không áp dụng | Không áp dụng |
| Bạc | 5.520.000 đồng | 21.000.000 đồng |
| Vàng | 5.520.000 đồng | 21.000.000 đồng |
| Bạch Kim | 5.520.000 đồng | 21.000.000 đồng |
| Kim Cương | 6.325.000 đồng | 31.500.000 đồng |
Lưu ý đối chiếu nguồn: Bản biểu phí trong bộ tài liệu toàn văn kèm Quyết định 6029/QĐ-BHBV thể hiện phí thai sản Kim Cương là 6.325.000 đồng/năm, nhưng một bảng biểu phí một trang do đơn vị phân phối đăng tải lại ghi 5.500.000 đồng/năm. Vì có sự khác biệt giữa các bản tài liệu, khách hàng cần yêu cầu Bảo hiểm Bảo Việt xác nhận mức phí đang áp dụng cho hợp đồng cụ thể trước khi thanh toán; không sử dụng bảng này làm báo giá chính thức.
Khi xem xét thai sản, khách hàng cần lưu ý thời gian chờ 90 ngày đối với biến chứng thai sản theo định nghĩa và 635 ngày đối với sinh nở. Đây là những điều kiện quan trọng, không thể bỏ qua chỉ vì đã thanh toán phí bổ sung.
Ví dụ, một khách hàng 32 tuổi dự định mua chương trình Vàng kèm thai sản cần xác định cả phí nội trú và phí thai sản, đồng thời xem xét thời điểm dự kiến sinh con để hiểu khả năng đáp ứng thời gian chờ.
Phí bảo hiểm tai nạn cá nhân và sinh mạng cá nhân
Khác với các quyền lợi có mức phí cố định trong bảng, quyền lợi tai nạn cá nhân và sinh mạng cá nhân được tính dựa trên số tiền bảo hiểm lựa chọn.
Theo biểu phí trong bộ tài liệu toàn văn kèm Quyết định 6029/QĐ-BHBV:
- Tai nạn cá nhân: Tỷ lệ phí 0,1% số tiền bảo hiểm.
- Sinh mạng cá nhân: Tỷ lệ phí 0,25% số tiền bảo hiểm theo bản biểu phí toàn văn. Riêng chương trình Kim Cương có bảng một trang khác ghi 0,2%, vì vậy cần xác nhận tỷ lệ trước khi báo phí quyền lợi này.
Đây là cách tính theo quyền lợi bổ sung và cần áp dụng trong giới hạn số tiền bảo hiểm được phép lựa chọn của từng chương trình.
Ví dụ giả định, khách hàng được chấp thuận tham gia quyền lợi tai nạn cá nhân với số tiền bảo hiểm 100 triệu đồng.
Phí tai nạn cá nhân = 100.000.000 × 0,1% = 100.000 đồng/năm
Tương tự, nếu tham gia quyền lợi sinh mạng cá nhân với số tiền bảo hiểm 100 triệu đồng và áp dụng tỷ lệ 0,25%:
Phí sinh mạng cá nhân = 100.000.000 × 0,25% = 250.000 đồng/năm
Hai phép tính trên chỉ minh họa phương pháp xác định phí. Người mua cần được Bảo Việt xác nhận điều kiện tham gia, giới hạn và tỷ lệ thực tế của quyền lợi.
Ví Dụ Cách Tính Tổng Phí Bảo Việt An Gia
Để dự toán chính xác hơn, khách hàng nên lập bảng gồm phí nội trú, quyền lợi bổ sung và tổng phí. Cần lựa chọn cùng chương trình cho các quyền lợi theo điều kiện sản phẩm và sử dụng đúng nhóm tuổi tại thời điểm tham gia.
Các ví dụ dưới đây sử dụng số tiền trong biểu phí đã dẫn, giả định người được bảo hiểm đủ điều kiện tham gia. Đây không phải báo giá cá nhân hoặc cam kết phát hành hợp đồng.
Ví dụ 1: Người 25 tuổi mua Bạc có ngoại trú và nha khoa
Giả sử khách hàng 25 tuổi lựa chọn Bảo Việt An Gia Bạc, muốn có thêm quyền lợi ngoại trú và nha khoa.
| Khoản phí | Số tiền |
|---|---|
| Nội trú Bạc, nhóm 10–30 tuổi | 2.073.000 đồng |
| Ngoại trú Bạc, nhóm 10–30 tuổi | 2.083.000 đồng |
| Nha khoa Bạc | 545.000 đồng |
| Tổng phí dự toán | 4.701.000 đồng/năm |
Tổng phí được tính bằng:
2.073.000 + 2.083.000 + 545.000 = 4.701.000 đồng
Nếu khách hàng không tham gia nha khoa, tổng theo hai khoản nội trú và ngoại trú sẽ là 4.156.000 đồng/năm.
Như vậy, việc thêm quyền lợi có ảnh hưởng trực tiếp đến tổng ngân sách. Tuy nhiên, quyết định mua nha khoa cần dựa trên phạm vi điều trị và nhu cầu sử dụng thực tế chứ không chỉ nhìn mức phí thêm.
Ví dụ 2: Người 35 tuổi mua Vàng có ngoại trú
Giả sử khách hàng 35 tuổi thuộc nhóm 31–50 tuổi, chọn chương trình Vàng với quyền lợi nội trú và ngoại trú.
| Khoản phí | Số tiền |
|---|---|
| Nội trú Vàng | 3.439.000 đồng |
| Ngoại trú Vàng | 2.608.000 đồng |
| Tổng phí dự toán | 6.047.000 đồng/năm |
Cách tính:
3.439.000 + 2.608.000 = 6.047.000 đồng
Nếu khách hàng tiếp tục lựa chọn nha khoa Vàng với mức phí 1.350.000 đồng/năm, tổng phí dự toán sẽ tăng lên:
6.047.000 + 1.350.000 = 7.397.000 đồng/năm
Đây là một ví dụ cho thấy cùng nhóm tuổi và cùng chương trình, tổng phí có thể khác nhau tùy số lượng quyền lợi bổ sung.
Ví dụ 3: Người 32 tuổi mua Vàng có thai sản
Giả sử một khách hàng nữ 32 tuổi lựa chọn chương trình Vàng, tham gia nội trú và quyền lợi thai sản theo điều kiện được chấp thuận.
| Khoản phí | Số tiền |
|---|---|
| Nội trú Vàng, nhóm 31–50 tuổi | 3.439.000 đồng |
| Thai sản Vàng | 5.520.000 đồng |
| Tổng phí dự toán | 8.959.000 đồng/năm |
Nếu tham gia thêm ngoại trú Vàng với phí 2.608.000 đồng, tổng phí dự toán theo các khoản này sẽ là 11.567.000 đồng/năm.
Lưu ý quan trọng: Việc đóng thêm phí thai sản không làm mất thời gian chờ. Khách hàng cần kiểm tra điều kiện thai sản và dự kiến thời điểm sinh con trước khi tham gia.
Ví dụ 4: Trẻ dưới 1 tuổi tham gia Bạch Kim
Một trẻ dưới 1 tuổi, đủ điều kiện được Bảo Việt chấp thuận tham gia chương trình Bạch Kim, có phí quyền lợi chính theo bảng là 13.648.000 đồng/năm.
Nếu gia đình lựa chọn thêm ngoại trú Bạch Kim với mức phí 9.360.000 đồng/năm, tổng dự toán hai quyền lợi là:
13.648.000 + 9.360.000 = 23.008.000 đồng/năm
Tuy nhiên, ví dụ này chỉ tính phí riêng cho trẻ. Gia đình còn phải đáp ứng yêu cầu liên quan đến việc bố hoặc mẹ tham gia bảo hiểm và điều kiện về mức quyền lợi tương ứng. Chi phí bảo hiểm của bố hoặc mẹ, nếu cần tham gia mới, không nằm trong tổng dự toán trên.
Với nhóm trẻ nhỏ, gia đình cũng cần xem xét quy định đồng chi trả 70/30 và các thời gian chờ đặc thù trước khi mua.
Những Điều Kiện Có Thể Ảnh Hưởng Đến Phí Và Quyền Lợi An Gia
Mức phí trong bảng không đồng nghĩa khách hàng chắc chắn được chấp thuận tham gia hoặc mọi rủi ro y tế đều được bảo hiểm. Khả năng cấp hợp đồng còn phụ thuộc đối tượng được bảo hiểm, thông tin sức khỏe, chương trình và các điều kiện của quy tắc.
Trẻ dưới 6 tuổi tham gia cần điều kiện gì?
Theo quy tắc Bảo Việt An Gia, trẻ em dưới 6 tuổi chỉ được nhận bảo hiểm khi tham gia cùng hợp đồng với bố hoặc mẹ, hoặc bố/mẹ đã tham gia ít nhất một loại bảo hiểm sức khỏe hoặc chi phí y tế còn hiệu lực tại Bảo hiểm Bảo Việt, theo điều kiện quy định.
Quyền lợi của trẻ không được cao hơn quyền lợi của bố hoặc mẹ theo quy tắc. Với trẻ dưới 1 tuổi, điều kiện được nhận bảo hiểm còn giới hạn ở chương trình Bạch Kim hoặc Kim Cương.
Vì vậy, bảng phí cho trẻ chỉ là một phần của việc dự toán. Gia đình cần xác định tình trạng tham gia bảo hiểm của bố mẹ và được tư vấn điều kiện trước khi thanh toán.
Đồng chi trả 70/30 có làm giảm phí tham gia không?
Đồng chi trả không phải khoản giảm trực tiếp vào phí bảo hiểm. Đây là nguyên tắc phân chia một phần chi phí điều trị hợp lệ khi phát sinh sự kiện được bảo hiểm trong những trường hợp quy định.
Theo quy tắc An Gia, nhóm trẻ từ 15 ngày tuổi đến 3 tuổi có thể áp dụng đồng chi trả 70/30 đối với nội trú và ngoại trú. Bảo Việt chi trả 70%, người được bảo hiểm tự thanh toán 30% phần chi phí hợp lệ thuộc trường hợp áp dụng.
Quy định cũng có ngoại lệ đối với việc khám chữa bệnh tại bệnh viện hoặc cơ sở y tế công lập đáp ứng điều kiện, trừ những khu điều trị tự nguyện hoặc theo yêu cầu theo quy định.
Ví dụ, nếu khoản chi phí hợp lệ sau khi áp dụng các giới hạn là 10 triệu đồng và thuộc trường hợp đồng chi trả 70/30, tỷ lệ tương ứng là 7 triệu đồng do Bảo Việt chi trả và 3 triệu đồng do gia đình tự thanh toán.
Khi tái tục có được giữ nguyên mức phí cũ không?
Không nên mặc nhiên. Theo quy tắc An Gia, phí bảo hiểm phụ thuộc chương trình và độ tuổi tại thời điểm tham gia mới hoặc tái tục. Việc tái tục còn chịu điều kiện đánh giá, chấp thuận của Bảo Việt.
Nếu độ tuổi của khách hàng chuyển sang một nhóm phí khác, mức phí tính theo biểu phí tương ứng có thể thay đổi. Ngoài ra, Bảo Việt có thể xem xét điều chỉnh điều kiện hợp đồng theo quy tắc và hồ sơ thực tế.
Khi khách hàng muốn nâng hạn mức hoặc bổ sung quyền lợi lúc tái tục, việc thay đổi cần được Bảo Việt chấp thuận. Phần tăng thêm hoặc quyền lợi tham gia mới có thể phải áp dụng thời gian chờ riêng.
Có thể mua quyền lợi ngoại trú mà không mua nội trú không?
Không theo cấu trúc quyền lợi bổ sung của An Gia. Quy tắc quy định các quyền lợi bổ sung chỉ áp dụng khi được tham gia cùng quyền lợi bảo hiểm chính và ghi nhận trong bảng quyền lợi của hợp đồng.
Vì vậy, mức phí ngoại trú trong bảng không phải giá của một hợp đồng ngoại trú An Gia độc lập. Khách hàng cần dự toán cả phí nội trú và quyền lợi bổ sung mình lựa chọn.
Phí cao hơn có đồng nghĩa được bảo hiểm mọi bệnh không?
Không. Chương trình cao hơn có thể có hạn mức lớn hơn nhưng vẫn phải tuân theo phạm vi, loại trừ, thời gian chờ và các quy định liên quan.
Khách hàng cần đặc biệt lưu ý bệnh có sẵn, bệnh đặc biệt, những chi phí không cần thiết về mặt y tế và trường hợp phát sinh trước khi quyền lợi có hiệu lực.
Việc lựa chọn chương trình Kim Cương thay vì Đồng hoặc Bạc không tự động loại bỏ các điều kiện này.
Hướng Dẫn Tra Cứu Và Nhận Báo Phí Bảo Việt An Gia
Để xác định phí Bảo Việt An Gia phù hợp, khách hàng cần cung cấp thông tin người được bảo hiểm và lựa chọn những quyền lợi thực sự cần thiết. Bảng phí giúp dự toán ban đầu, nhưng báo giá và khả năng nhận bảo hiểm cần được xác nhận trước khi thanh toán.
Năm bước để kiểm tra phí trước khi mua
Bước 1 – Xác định ngày sinh người tham gia. Dùng thông tin ngày sinh chính xác để xác định nhóm tuổi áp dụng khi hợp đồng bắt đầu hiệu lực.
Bước 2 – Chọn chương trình bảo hiểm. So sánh Đồng, Bạc, Vàng, Bạch Kim và Kim Cương dựa trên nhu cầu điều trị nội trú, mức bảo vệ mong muốn và ngân sách.
Bước 3 – Chọn quyền lợi bổ sung. Xem xét ngoại trú, nha khoa, thai sản, tai nạn cá nhân hoặc sinh mạng cá nhân. Cần kiểm tra điều kiện tham gia của từng quyền lợi.
Bước 4 – Dự toán tổng phí. Cộng phí nội trú với các khoản bổ sung phù hợp trong biểu phí. Với tai nạn và sinh mạng, cần xác định số tiền bảo hiểm lựa chọn và tỷ lệ phí áp dụng.
Bước 5 – Yêu cầu xác nhận báo giá. Cung cấp đầy đủ thông tin và đối chiếu mức phí, điều kiện tham gia, thời gian chờ, quyền lợi và thời hạn hợp đồng trước khi thanh toán.
Khách hàng có thể tìm hiểu thêm về quyền lợi chính và quy tắc sản phẩm tại trang bảo hiểm sức khỏe Bảo Việt An Gia.
Những thông tin cần chuẩn bị
Để được tư vấn phí An Gia, khách hàng nên chuẩn bị ngày sinh, số người cần bảo hiểm, chương trình dự kiến, các quyền lợi bổ sung và những thông tin sức khỏe phải kê khai theo yêu cầu.
Nếu đăng ký cho trẻ dưới 6 tuổi, cần chuẩn bị thêm thông tin về tình trạng bảo hiểm của bố hoặc mẹ. Nếu quan tâm đến thai sản, cần xác định điều kiện về độ tuổi, chương trình và thời gian chờ.
Đối với khách hàng đang tái tục, cần cung cấp thông tin hợp đồng cũ để được kiểm tra điều kiện duy trì hoặc thay đổi quyền lợi.
Tư vấn biểu phí An Gia tại Bảo Việt Sài Gòn
Bảo Việt Sài Gòn hỗ trợ khách hàng tìm hiểu biểu phí Bảo Việt An Gia, so sánh mức phí theo nhóm tuổi và lựa chọn quyền lợi bổ sung phù hợp nhu cầu.
Khách hàng nên yêu cầu báo giá thể hiện riêng phí quyền lợi nội trú, phí ngoại trú và những quyền lợi bổ sung khác. Đồng thời, cần kiểm tra phiên bản biểu phí và quy tắc được áp dụng tại thời điểm đăng ký.
Nếu cần tham khảo thêm các sản phẩm khác, khách hàng có thể xem danh mục bảo hiểm sức khỏe Bảo Việt để lựa chọn giải pháp phù hợp hơn với nhu cầu thực tế.
Để được hỗ trợ, vui lòng liên hệ Bảo Việt Sài Gòn và cung cấp thông tin người tham gia cùng chương trình dự kiến.
Thông tin liên hệ Bảo Việt Sài Gòn
Địa chỉ: 233 Đồng Khởi, Phường Sài Gòn, TP.HCM.
Website: baovietsaigon.vn
Câu Hỏi Thường Gặp Về Biểu Phí Bảo Việt An Gia
Câu hỏi thường gặp
Hai người cùng tuổi mua cùng chương trình có luôn đóng phí giống nhau không?
Phí ngoại trú có được cộng tự động khi chọn chương trình Vàng hoặc Kim Cương không?
Có thể chỉ mua bảo hiểm nha khoa An Gia không?
Vì sao phí An Gia cho trẻ 1–3 tuổi cao hơn nhóm 10–30 tuổi?
Khi chuyển sang nhóm tuổi cao hơn, phí có tăng ngay trong hợp đồng đang hiệu lực không?
Biểu phí An Gia trong bài có phải số tiền chắc chắn phải thanh toán không?
 Bảo Việt An Gia Cho Trẻ Dưới 1 Tuổi: Điều Kiện Và Cách Mua
 So Sánh 5 Gói Bảo Việt An Gia: Đồng, Bạc, Vàng, Bạch Kim, Kim Cương
 Bảo Hiểm TNDS Ô Tô Bồi Thường Cho Những Ai?
 Bảo Hiểm Thăm Thân Quốc Tế Bảo Việt: Phí & Cách Mua