Bảo hiểm TNDS ô tô bắt buộc bồi thường đối với thiệt hại về sức khỏe, tính mạng và tài sản của bên thứ ba, cũng như thiệt hại về sức khỏe, tính mạng của hành khách trên chính chiếc xe được bảo hiểm, nếu tai nạn thuộc phạm vi trách nhiệm theo quy định. Đối với ô tô, giới hạn trách nhiệm hiện hành là 150 triệu đồng/người/vụ đối với thiệt hại về người và 100 triệu đồng/vụ đối với thiệt hại về tài sản.
Tuy nhiên, không phải ai bị thương trong một vụ tai nạn ô tô cũng được bảo hiểm TNDS bắt buộc bồi thường. Người lái xe, chủ sở hữu phương tiện, hành khách và những người ngoài xe có tư cách pháp lý khác nhau. Thiệt hại đối với chính chiếc ô tô được bảo hiểm cũng không thuộc quyền lợi vật chất xe của hợp đồng TNDS bắt buộc.
Vậy bảo hiểm TNDS ô tô bồi thường cho những ai, trường hợp nào không được chi trả và mức bồi thường thực tế được xác định như thế nào? Bài viết của Bảo Việt Sài Gòn phân tích quy định hiện hành, giải thích từng nhóm đối tượng và đưa ra các tình huống minh họa để chủ xe hiểu đúng quyền lợi trước khi xảy ra tai nạn.
Bảo Hiểm TNDS Ô Tô Bồi Thường Cho Những Đối Tượng Nào?
Theo Điều 5 và Điều 7 Nghị định 67/2023/NĐ-CP, được cập nhật trong Văn bản hợp nhất 64/2026/VBHN-NĐ-BTC ngày 05/11/2026, đối tượng bảo hiểm bắt buộc TNDS của chủ xe cơ giới là trách nhiệm dân sự của chủ xe đối với bên thứ ba và hành khách.
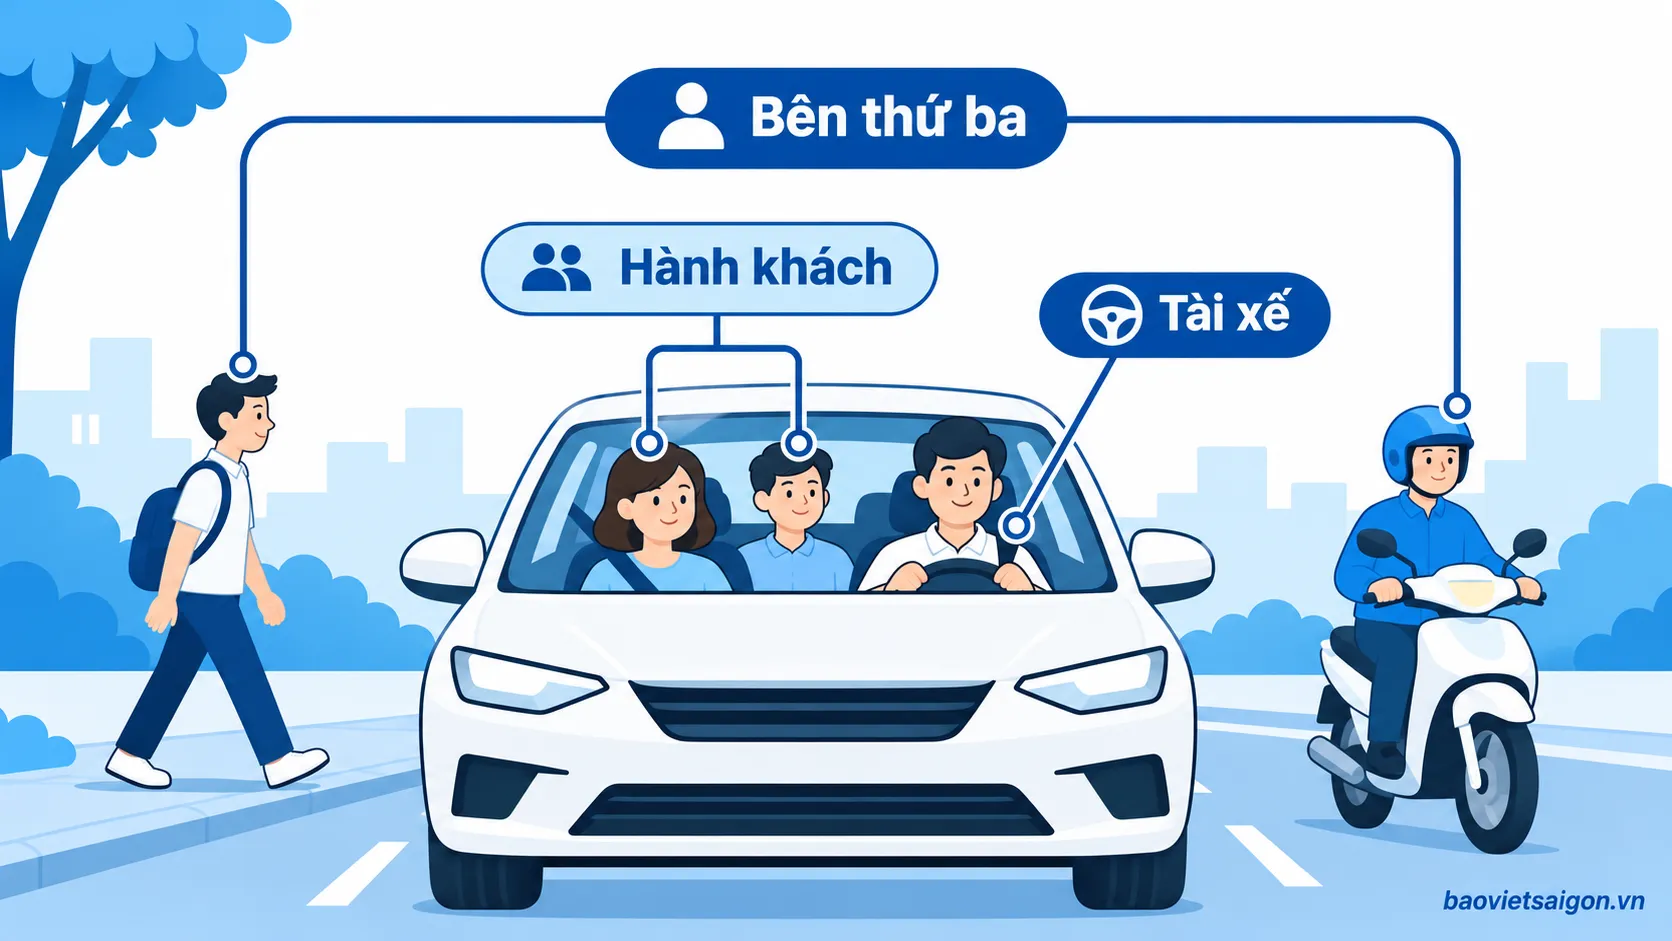
Có hai nhóm thiệt hại chính thuộc phạm vi bảo hiểm: thiệt hại ngoài hợp đồng về sức khỏe, tính mạng, tài sản của bên thứ ba và thiệt hại về sức khỏe, tính mạng của hành khách trên chiếc xe đó. Mỗi nhóm có điều kiện và giới hạn bồi thường riêng.
Bên thứ ba bị ô tô gây thiệt hại
Bên thứ ba là người bị thiệt hại về sức khỏe, tính mạng hoặc tài sản do xe cơ giới gây ra, nhưng không thuộc các trường hợp bị loại trừ khỏi định nghĩa tại Điều 3 của nghị định.
Trong thực tế, bên thứ ba có thể là:
- Người đi bộ bị ô tô va chạm gây thương tích.
- Người điều khiển xe máy bị ô tô gây tai nạn.
- Người lái hoặc người trên một phương tiện khác bị thiệt hại do chiếc ô tô được bảo hiểm gây ra.
- Chủ tài sản bị ô tô va chạm gây hư hỏng, chẳng hạn phương tiện khác, cổng nhà hoặc công trình bên đường.
Điều kiện quan trọng là vụ việc phải phát sinh trách nhiệm dân sự thuộc phạm vi bảo hiểm của chủ xe và không thuộc trường hợp loại trừ.
Ví dụ, ô tô A va chạm với xe máy B làm người điều khiển xe máy bị thương và chiếc xe máy hư hỏng. Nếu đủ căn cứ xác định trách nhiệm bảo hiểm của ô tô A, thiệt hại về sức khỏe và tài sản của người điều khiển xe máy B có thể được xem xét bồi thường theo hợp đồng TNDS của ô tô A.
Hành khách trên chiếc ô tô được bảo hiểm
Ngoài bên thứ ba, Điều 7 còn quy định bảo hiểm bắt buộc TNDS có trách nhiệm đối với thiệt hại về sức khỏe, tính mạng của hành khách trên chính chiếc xe đó khi xe tham gia giao thông, hoạt động gây ra tai nạn thuộc phạm vi bảo hiểm.
Điểm cần chú ý là quyền lợi dành cho hành khách theo quy định này đề cập đến sức khỏe và tính mạng, không tự động bao gồm thiệt hại đối với hành lý, hàng hóa hoặc tài sản cá nhân mà hành khách mang theo.
Ví dụ, một ô tô chở khách gặp tai nạn và hành khách bị thương. Thiệt hại về sức khỏe của hành khách có thể được xem xét theo quyền lợi TNDS bắt buộc nếu đáp ứng điều kiện của nghị định.
Tuy nhiên, cần xác định chính xác tư cách hành khách trong tình huống thực tế. Không nên mặc nhiên đồng nhất mọi người có mặt trên ô tô với đối tượng hành khách được bảo hiểm, đặc biệt khi xảy ra tranh chấp về trách nhiệm.
Bảng xác định ai có thể được bảo hiểm TNDS ô tô bồi thường
| Đối tượng hoặc thiệt hại | Khả năng được bảo hiểm TNDS bắt buộc chi trả | Lưu ý |
|---|---|---|
| Người đi bộ bị ô tô gây thương tích | Có thể | Thuộc nhóm bên thứ ba nếu đáp ứng điều kiện |
| Người đi xe máy bị ô tô gây tai nạn | Có thể | Xem xét thiệt hại về người và tài sản |
| Chủ xe ô tô khác bị thiệt hại | Có thể | Căn cứ trách nhiệm dân sự và mức độ tổn thất |
| Hành khách trên xe được bảo hiểm bị thương | Có thể | Quyền lợi về sức khỏe, tính mạng |
| Người trực tiếp lái chiếc ô tô gây tai nạn | Không theo quyền lợi bên thứ ba | Cần xem xét bảo hiểm tai nạn lái xe tự nguyện |
| Chính chiếc ô tô được bảo hiểm bị móp, hỏng | Không | Cần bảo hiểm vật chất xe tự nguyện |
| Tài sản cá nhân của hành khách trên xe | Không mặc nhiên | Không phải quyền lợi tài sản của bên thứ ba |
| Chủ sở hữu chính chiếc ô tô bị thiệt hại | Phụ thuộc tư cách pháp lý | Có ngoại lệ khi đã giao người khác chiếm hữu, sử dụng xe hợp pháp |
Bảng chỉ giúp nhận diện phạm vi ban đầu. Quyết định bồi thường cần dựa trên hồ sơ tai nạn, trách nhiệm dân sự, điều kiện bảo hiểm và những trường hợp loại trừ.
Người Lái Xe, Chủ Xe Và Người Ngồi Trên Xe Có Được Bồi Thường Không?
Đây là nhóm câu hỏi dễ gây nhầm lẫn nhất khi tìm hiểu bảo hiểm TNDS ô tô. Bởi cùng bị thương trong một vụ tai nạn, người lái xe, chủ xe và người đi cùng không nhất thiết được xác định theo cùng một tư cách pháp lý.
Người lái xe gây tai nạn có được bảo hiểm TNDS chi trả viện phí không?
Không theo quyền lợi dành cho bên thứ ba của chính chiếc ô tô đang điều khiển. Điều 3 Nghị định 67/2023/NĐ-CP loại trừ người lái xe trên chính chiếc xe đó khỏi định nghĩa bên thứ ba.
Ví dụ, tài xế điều khiển ô tô bị tai nạn, bản thân bị gãy tay và xe hư hỏng. Bảo hiểm TNDS bắt buộc của chiếc xe không phải là bảo hiểm chi phí điều trị của chính tài xế hoặc bảo hiểm sửa chữa chiếc ô tô.
Chủ xe nên cân nhắc sản phẩm bảo hiểm tai nạn lái xe và người trên xe theo các điều kiện tự nguyện được doanh nghiệp bảo hiểm cung cấp.
Nếu tài xế đồng thời bị một phương tiện khác gây thiệt hại, việc yêu cầu bảo hiểm từ phương tiện khác phải được xem xét riêng theo trách nhiệm phát sinh trong vụ tai nạn.
Người thân ngồi trên ô tô gia đình có được bồi thường không?
Cần xem xét tư cách pháp lý của người bị thiệt hại và điều kiện bảo hiểm cụ thể. Điều 3 loại trừ người trên chính chiếc xe khỏi nhóm bên thứ ba, trong khi Điều 7 có quyền lợi riêng đối với sức khỏe, tính mạng của hành khách.
Vì vậy, khi vợ, chồng, con hoặc người thân ngồi trên xe gia đình bị thương, không nên lập tức kết luận họ được bồi thường như bên thứ ba. Cũng không nên chỉ dựa vào quan hệ gia đình để khẳng định chắc chắn có hoặc không có trách nhiệm bảo hiểm.
Chủ xe nên cung cấp thông tin về vị trí người bị thương, tư cách hành khách, hoàn cảnh di chuyển và các tài liệu liên quan để doanh nghiệp bảo hiểm xác định quyền lợi.
Nếu muốn bảo vệ rõ hơn cho người đi cùng trên xe, có thể xem xét bảo hiểm tai nạn người ngồi trên xe tự nguyện.
Chủ sở hữu ô tô có được coi là bên thứ ba không?
Theo định nghĩa tại Điều 3, chủ sở hữu xe không thuộc bên thứ ba đối với chính chiếc xe đó, trừ trường hợp chủ sở hữu đã giao cho tổ chức hoặc cá nhân khác chiếm hữu, sử dụng chiếc xe.
Đây là ngoại lệ quan trọng nhưng không có nghĩa mọi thiệt hại của chủ sở hữu sau khi giao xe đều chắc chắn được bảo hiểm.
Ví dụ, chủ xe giao phương tiện cho người khác sử dụng hợp pháp và sau đó chính chủ sở hữu bị chiếc xe gây thiệt hại. Việc xác định tư cách bên thứ ba cần đối chiếu căn cứ giao xe, quan hệ giữa các bên và tình huống cụ thể.
Bên cạnh đó, nếu chủ sở hữu đang ngồi trên chính xe gây tai nạn, cần xem xét thêm quy định loại trừ người trên xe khỏi nhóm bên thứ ba và quy định riêng về hành khách.
Mức Bồi Thường Bảo Hiểm TNDS Ô Tô Là Bao Nhiêu?
Theo Điều 6 Văn bản hợp nhất 64/2026/VBHN-NĐ-BTC, bảo hiểm TNDS bắt buộc của ô tô có hai giới hạn trách nhiệm đáng chú ý:
- 150 triệu đồng cho một người trong một vụ tai nạn đối với thiệt hại về sức khỏe, tính mạng.
- 100 triệu đồng trong một vụ tai nạn đối với thiệt hại về tài sản do ô tô gây ra.
Đây là giới hạn trách nhiệm bảo hiểm, không phải mức chi trả cố định cho mọi vụ tai nạn. Số tiền thực tế phải được xác định theo thiệt hại, trách nhiệm và nguyên tắc bồi thường được quy định.
Giới hạn 150 triệu đồng/người áp dụng như thế nào?
Mức 150 triệu đồng/người/vụ là giới hạn tối đa của quyền lợi thiệt hại về sức khỏe, tính mạng theo bảo hiểm bắt buộc.
Điều 12 quy định mức bồi thường về người được xác định theo loại thương tật, mức thiệt hại và Bảng quy định tại Phụ lục VI hoặc theo thỏa thuận phù hợp, có giới hạn theo quy định. Nếu có quyết định của Tòa án, việc xác định mức bồi thường cũng phải tuân thủ giới hạn pháp luật.
Ví dụ, một người bị thương trong vụ tai nạn có khoản viện phí 30 triệu đồng. Không thể chỉ từ hóa đơn viện phí mà kết luận Bảo Việt chắc chắn chi trả đúng 30 triệu đồng, bởi mức bồi thường về người được xác định theo cơ chế và hồ sơ quy định.
Ngược lại, việc một nạn nhân bị thương nặng cũng không tự động đồng nghĩa được nhận toàn bộ 150 triệu đồng.
Nếu tai nạn làm nhiều người bị thương thì sao?
Giới hạn thiệt hại về người được quy định theo mỗi người trong một vụ tai nạn, không phải 150 triệu đồng dùng chung cho toàn bộ số nạn nhân.
Ví dụ giả định, một vụ tai nạn làm hai người thuộc đối tượng được bảo hiểm bị thương. Doanh nghiệp bảo hiểm sẽ xem xét thiệt hại của từng người theo hồ sơ và mức trách nhiệm tương ứng, không mặc nhiên chia đều một khoản 150 triệu đồng cho cả hai.
Tuy nhiên, vẫn phải áp dụng quy tắc xác định lỗi, mức bồi thường về sức khỏe, tính mạng và những giới hạn liên quan.
Giới hạn 100 triệu đồng/vụ đối với tài sản
Đối với tài sản bị thiệt hại do ô tô gây ra, giới hạn trách nhiệm bảo hiểm bắt buộc là 100 triệu đồng cho một vụ tai nạn.
Ví dụ giả định, một ô tô gây hư hỏng cho hai xe khác, với thiệt hại hợp lệ đã xác định lần lượt là 35 triệu và 45 triệu đồng. Nếu chủ xe có trách nhiệm đối với toàn bộ thiệt hại và không có loại trừ, tổng số thiệt hại 80 triệu đồng có thể được xem xét trong giới hạn 100 triệu đồng/vụ.
Nếu tổng thiệt hại tài sản thuộc trách nhiệm vượt quá 100 triệu đồng, bảo hiểm bắt buộc không tự động chi trả phần vượt mức. Chủ xe có thể phải tự thực hiện trách nhiệm còn lại, trừ khi có bảo hiểm tự nguyện phù hợp.
Nếu bên thứ ba hoàn toàn có lỗi, bảo hiểm có bồi thường không?
Đối với thiệt hại về sức khỏe, tính mạng, Điều 12 có quy định riêng khi cơ quan có thẩm quyền xác định nguyên nhân tai nạn do lỗi hoàn toàn của bên thứ ba. Mức bồi thường cho đối tượng thuộc bên thứ ba trong trường hợp này được xác định theo giới hạn 50% mức quy định tại Phụ lục VI hoặc theo thỏa thuận phù hợp với điều kiện của nghị định.
Không nên diễn giải quy định này thành việc bảo hiểm luôn thanh toán 50% mọi hóa đơn khi bên thứ ba có lỗi. Mức bồi thường còn phụ thuộc loại tổn thương, hồ sơ và điều kiện cụ thể.
Đối với thiệt hại về tài sản, nguyên tắc bồi thường căn cứ thiệt hại thực tế và mức độ lỗi của chủ xe, trong giới hạn trách nhiệm bảo hiểm.
Những Tình Huống Thực Tế: Ai Được Bồi Thường, Ai Không?
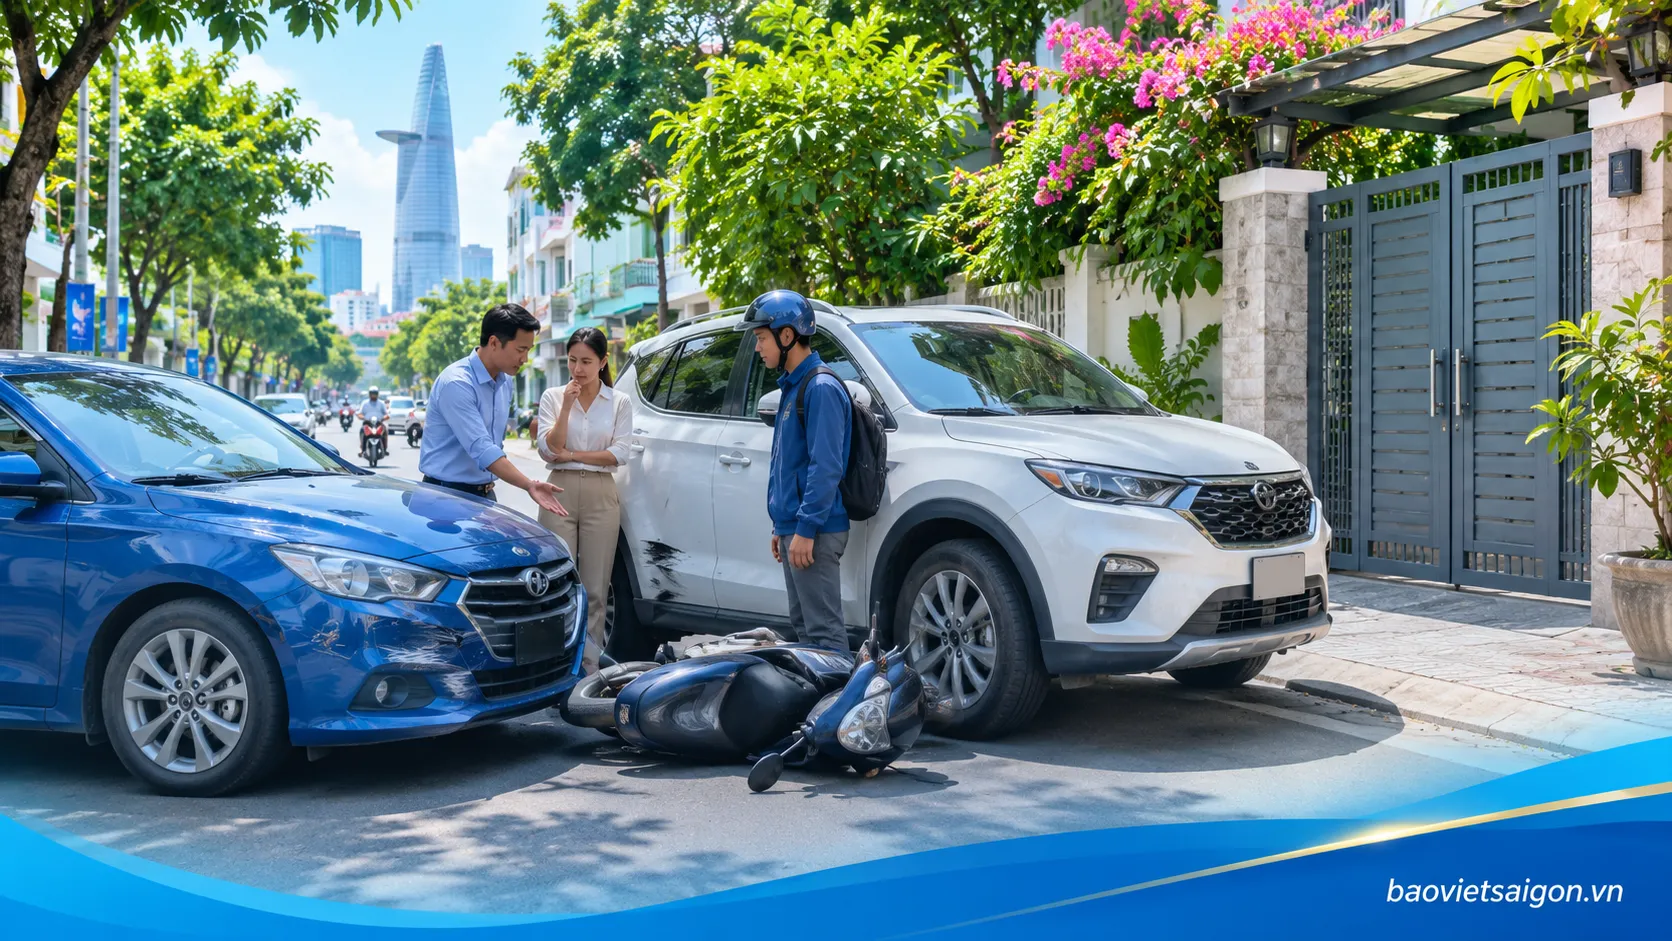
Việc phân biệt đối tượng sẽ dễ hiểu hơn qua những tình huống có thể xảy ra trong giao thông hằng ngày. Các ví dụ dưới đây chỉ minh họa cách xác định phạm vi ban đầu, không thay thế kết luận giám định hay quyết định bồi thường.
Tình huống 1: Ô tô va chạm xe máy làm người đi xe máy bị thương
Ô tô A chuyển hướng và va chạm với xe máy B. Người điều khiển xe máy bị thương, xe máy hư hỏng, đồng thời ô tô A bị trầy xước.
Trong tình huống này:
- Thiệt hại về sức khỏe của người đi xe máy B có thể thuộc phạm vi TNDS bắt buộc của ô tô A.
- Thiệt hại vật chất đối với xe máy B có thể được xem xét theo giới hạn tài sản.
- Vết trầy xước trên chính ô tô A không được giải quyết bằng quyền lợi TNDS bắt buộc của ô tô A.
Số tiền bồi thường thực tế phụ thuộc lỗi, thiệt hại, điều kiện bảo hiểm và các tài liệu chứng minh.
Tình huống 2: Ô tô đâm vào cổng nhà dân
Tài xế điều khiển ô tô mất kiểm soát và va vào cổng nhà bên đường, gây hư hỏng tài sản. Giả sử vụ tai nạn phát sinh trách nhiệm dân sự thuộc phạm vi bảo hiểm và không có loại trừ.
Chủ cổng nhà có thể được xem là bên thứ ba bị thiệt hại tài sản. Bảo hiểm TNDS bắt buộc của ô tô có thể xem xét bồi thường trong giới hạn 100 triệu đồng/vụ, căn cứ thiệt hại thực tế và mức độ lỗi.
Nếu chủ nhà yêu cầu thêm khoản bồi thường do mất thu nhập kinh doanh trong thời gian sửa cổng, cần xem xét riêng vì nghị định có loại trừ đối với những hậu quả thiệt hại gián tiếp.
Tình huống 3: Ô tô chở khách gặp tai nạn
Một ô tô vận chuyển hành khách bị tai nạn khiến hành khách bị thương. Người bị thương có thể thuộc nhóm được bảo vệ theo quyền lợi về sức khỏe, tính mạng của hành khách trên xe.
Tuy nhiên, nếu cùng sự kiện còn làm hư hỏng vali hoặc thiết bị cá nhân của hành khách, không nên tự động áp dụng quyền lợi tài sản của bên thứ ba để chi trả.
Việc xác định trách nhiệm đối với tài sản của hành khách có thể cần xem xét các hợp đồng, quyền lợi hoặc căn cứ pháp lý khác.
Tình huống 4: Người lái xe gây tai nạn và chính mình bị thương
Một tài xế va chạm vào vật cản, bị thương và chiếc ô tô hư hỏng. Nếu không có thiệt hại thuộc phạm vi đối với bên thứ ba hoặc hành khách, bảo hiểm TNDS bắt buộc không phải nguồn chi trả viện phí của tài xế và chi phí sửa xe.
Trường hợp này cho thấy lý do chủ xe có thể cần thêm bảo hiểm tự nguyện, chẳng hạn bảo hiểm tai nạn lái xe hoặc bảo hiểm vật chất ô tô.
Tình huống 5: Ô tô đang dừng hoặc đỗ gây thiệt hại
Không nên hiểu rằng bảo hiểm TNDS chỉ có thể phát sinh khi ô tô đang chạy trên đường. Điều 3 của nghị định quy định xe cơ giới hoạt động bao gồm việc di chuyển, dừng, đỗ trong điều kiện có sự điều khiển của chủ xe hoặc người lái xe.
Nếu tai nạn xảy ra khi xe đang dừng hoặc đỗ, cần đánh giá xem sự kiện có thuộc hoạt động của xe theo quy định và có phát sinh trách nhiệm dân sự được bảo hiểm hay không.
Ví dụ, việc mở cửa ô tô gây va chạm với người đi xe máy cần được xem xét theo hoàn cảnh và trách nhiệm thực tế, thay vì khẳng định mọi trường hợp đều được hoặc đều không được chi trả.
Những Trường Hợp Bảo Hiểm TNDS Ô Tô Có Thể Từ Chối Bồi Thường
Không phải mọi thiệt hại liên quan đến một vụ tai nạn đều thuộc phạm vi bảo hiểm. Điều 7 Nghị định 67/2023/NĐ-CP quy định những trường hợp loại trừ trách nhiệm, cần được đọc cùng các sửa đổi và văn bản hợp nhất hiện hành.
Một số trường hợp đáng lưu ý gồm:
- Chủ xe, người lái xe hoặc người bị thiệt hại có hành động cố ý gây thiệt hại.
- Người lái xe gây tai nạn cố ý bỏ chạy và không thực hiện trách nhiệm dân sự của chủ xe, theo điều kiện loại trừ.
- Người lái xe không đủ tuổi, không có hoặc sử dụng giấy phép lái xe không hợp lệ, hết hạn hoặc không phù hợp với loại phương tiện theo quy định.
- Thiệt hại gián tiếp, chẳng hạn giảm giá trị thương mại hoặc mất khả năng khai thác tài sản.
- Thiệt hại đối với tài sản trong trường hợp người lái xe có nồng độ cồn hoặc sử dụng chất bị cấm thuộc điều kiện loại trừ.
- Thiệt hại đối với tài sản bị mất cắp, bị cướp trong tai nạn hoặc những tài sản đặc biệt mà nghị định loại trừ.
- Thiệt hại do chiến tranh, khủng bố hoặc động đất.
Lái xe có nồng độ cồn có bị loại trừ toàn bộ quyền lợi không?
Cần đọc chính xác điều khoản loại trừ. Nghị định quy định trường hợp loại trừ liên quan đến nồng độ cồn và chất bị cấm đối với thiệt hại về tài sản trong điều kiện được nêu tại Điều 7.
Vì vậy, không nên diễn giải thành câu khẳng định rằng mọi thiệt hại về sức khỏe, tính mạng và tài sản trong mọi vụ tai nạn có nồng độ cồn đều tự động bị loại trừ giống nhau.
Tuy nhiên, hành vi vi phạm pháp luật vẫn có thể dẫn đến trách nhiệm hành chính, hình sự hoặc dân sự độc lập với việc giải quyết bảo hiểm. Mỗi hồ sơ cần được xem xét theo đúng quy định.
Tài xế bỏ chạy khỏi hiện trường có chắc chắn bị từ chối không?
Nghị định phân biệt trường hợp người lái xe cố ý bỏ chạy không thực hiện trách nhiệm dân sự của chủ xe và trường hợp đã thực hiện trách nhiệm này.
Do đó, không nên chỉ dựa vào việc tài xế rời hiện trường để kết luận toàn bộ quyền lợi bị loại trừ. Cần làm rõ nguyên nhân, hành vi, nghĩa vụ thực hiện sau tai nạn và hồ sơ xác minh.
Dù vậy, khi có tai nạn, người lái xe cần thực hiện nghĩa vụ cứu giúp người bị nạn, thông báo và phối hợp với cơ quan có thẩm quyền theo quy định.
Bảo Hiểm TNDS Ô Tô Bồi Thường Cho Ai Và Tiền Được Chuyển Cho Ai?
Cần phân biệt người bị thiệt hại, người được bảo hiểm và người thực tế nhận tiền bồi thường. Đây không phải lúc nào cũng là một người.
Theo Điều 12, trong phạm vi giới hạn trách nhiệm, doanh nghiệp bảo hiểm bồi thường cho người được bảo hiểm số tiền mà người này đã bồi thường hoặc sẽ phải bồi thường cho người bị thiệt hại.
Trường hợp người được bảo hiểm chết hoặc mất năng lực hành vi dân sự theo quyết định của Tòa án, doanh nghiệp bảo hiểm thực hiện bồi thường trực tiếp cho người bị thiệt hại hoặc người thừa kế, đại diện của họ trong những trường hợp được quy định.
Vì vậy, không nên mặc nhiên khẳng định toàn bộ hồ sơ TNDS ô tô đều được doanh nghiệp bảo hiểm chuyển tiền trực tiếp vào tài khoản của nạn nhân.
Khi xảy ra tai nạn, chủ xe cần làm gì?
Việc thông báo kịp thời và bảo vệ chứng cứ có ảnh hưởng đến quá trình xác định trách nhiệm bảo hiểm.
Bước 1 – Ưu tiên cứu người và bảo đảm an toàn. Tích cực hỗ trợ người bị nạn và hạn chế thiệt hại. Liên hệ cơ quan chức năng khi cần thiết.
Bước 2 – Thông báo ngay cho doanh nghiệp bảo hiểm. Sử dụng số đường dây nóng trên giấy chứng nhận để được hướng dẫn.
Bước 3 – Bảo vệ hiện trường và chứng cứ. Ghi nhận vị trí xe, biển số, hình ảnh thiệt hại và thông tin các bên nếu điều kiện an toàn cho phép.
Bước 4 – Phối hợp giám định. Không tự ý sửa chữa hoặc thay đổi tài sản khi chưa được chấp thuận, trừ các trường hợp cần thiết để bảo đảm an toàn, hạn chế thiệt hại hoặc thực hiện yêu cầu của cơ quan có thẩm quyền.
Bước 5 – Gửi thông báo và hồ sơ. Thực hiện nghĩa vụ thông báo bằng văn bản hoặc phương thức điện tử trong thời hạn quy định và bổ sung các tài liệu được yêu cầu.
Theo Điều 12, chủ xe phải gửi thông báo tai nạn bằng văn bản hoặc hình thức điện tử trong 5 ngày làm việc kể từ ngày xảy ra tai nạn, trừ bất khả kháng hoặc trở ngại khách quan. Doanh nghiệp bảo hiểm có nghĩa vụ hướng dẫn và phối hợp giám định theo thời hạn quy định.
Những giấy tờ nào thường cần cho hồ sơ bồi thường?
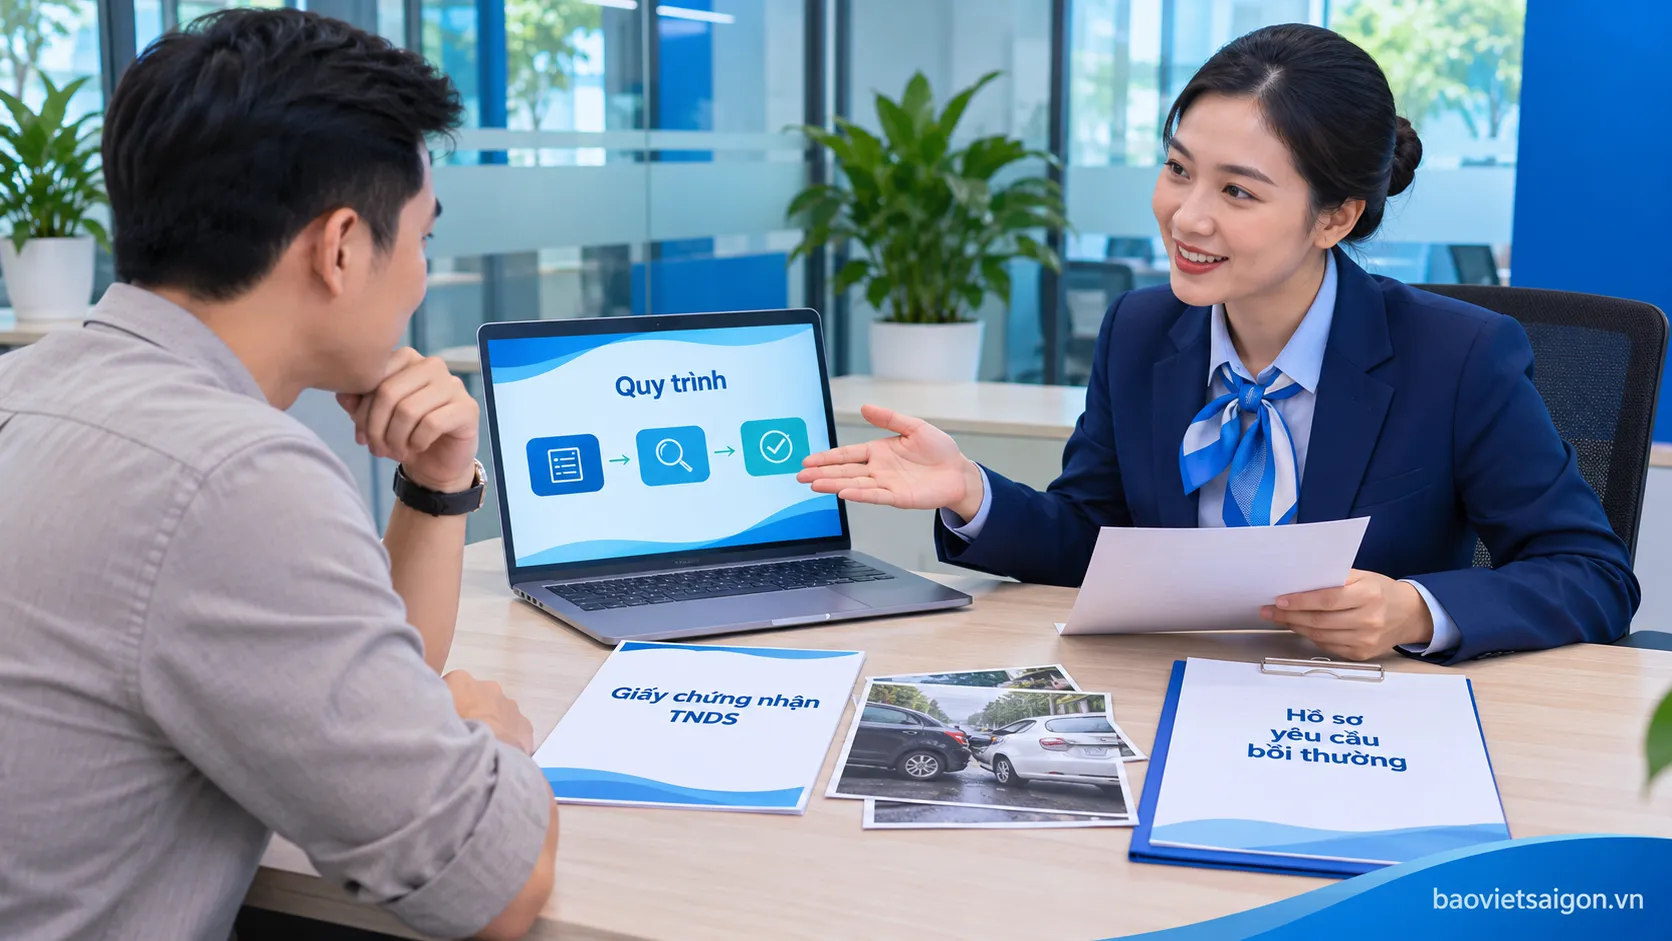
Theo Điều 13, hồ sơ có thể bao gồm văn bản yêu cầu bồi thường, tài liệu xe và người lái, giấy chứng nhận bảo hiểm, chứng từ y tế, tài liệu chứng minh thiệt hại tài sản và những chứng cứ liên quan.
Tùy vụ việc, hồ sơ còn có thể có biên bản giám định, tài liệu của cơ quan Công an hoặc quyết định của Tòa án.
Không phải mọi loại giấy tờ đều do chủ xe tự thu thập. Điều 13 phân chia trách nhiệm thu thập hồ sơ giữa bên mua bảo hiểm, người được bảo hiểm và doanh nghiệp bảo hiểm. Chủ xe nên yêu cầu hướng dẫn cụ thể để tránh tự đi xin những tài liệu thuộc trách nhiệm của bên bảo hiểm.
Khi có người bị thương, bảo hiểm có tạm ứng không?
Có quy định về tạm ứng bồi thường đối với thiệt hại về sức khỏe, tính mạng. Theo Điều 12, trong vòng 3 ngày làm việc kể từ khi nhận thông báo tai nạn, doanh nghiệp bảo hiểm phải thực hiện tạm ứng theo các trường hợp và tỷ lệ được quy định.
Mức tạm ứng phụ thuộc vào việc đã xác định được vụ tai nạn thuộc phạm vi bồi thường hay chưa và tình trạng thiệt hại. Không nên hiểu khoản tạm ứng là kết luận cuối cùng về tổng số tiền bảo hiểm phải trả.
Điểm này đặc biệt quan trọng khi nạn nhân cần chi phí điều trị khẩn cấp và các bên đang tiếp tục xác minh hồ sơ.
Có Cần Mua Thêm Bảo Hiểm Ngoài TNDS Ô Tô Bắt Buộc Không?
Bảo hiểm TNDS ô tô bắt buộc không thay thế toàn bộ những loại bảo hiểm xe ô tô khác. Nó tập trung vào trách nhiệm dân sự đối với những đối tượng được pháp luật quy định, không nhằm bảo vệ đầy đủ tài sản hoặc sức khỏe của chính chủ xe và người điều khiển phương tiện.
Để lựa chọn phù hợp, chủ xe có thể phân biệt các nhóm quyền lợi sau:
| Nhu cầu bảo vệ | Loại bảo hiểm nên tìm hiểu |
|---|---|
| Trách nhiệm bồi thường bên thứ ba và hành khách thuộc phạm vi bắt buộc | TNDS ô tô bắt buộc |
| Thiệt hại vật chất của chính chiếc ô tô | Bảo hiểm vật chất ô tô tự nguyện |
| Tai nạn của người lái xe hoặc người trên xe | Bảo hiểm tai nạn lái xe và người trên xe tự nguyện |
| Phần trách nhiệm dân sự vượt giới hạn bắt buộc | Bảo hiểm TNDS tự nguyện với mức trách nhiệm bổ sung phù hợp |
Nếu quan tâm đến rủi ro sửa chữa xe do va chạm, khách hàng có thể tìm hiểu bảo hiểm vật chất xe ô tô. Nếu muốn kết hợp trách nhiệm dân sự và vật chất xe, có thể tham khảo giải pháp bảo hiểm ô tô 2 chiều.
Chủ xe chưa rõ nên mua những loại nào có thể đọc thêm xe ô tô cần mua bảo hiểm gì để xác định thứ tự ưu tiên theo nhu cầu và ngân sách.
Tư vấn quyền lợi TNDS ô tô tại Bảo Việt Sài Gòn
Bảo Việt Sài Gòn hỗ trợ khách hàng tìm hiểu bảo hiểm TNDS ô tô bắt buộc, phân biệt các đối tượng được bồi thường và kiểm tra phạm vi bảo hiểm trước khi đăng ký.
Khách hàng có thể tham khảo trang bảo hiểm TNDS ô tô bắt buộc Bảo Việt để tìm hiểu sản phẩm, hoặc liên hệ Bảo Việt Sài Gòn để yêu cầu tư vấn theo loại xe và mục đích sử dụng.
Thông tin liên hệ Bảo Việt Sài Gòn
Địa chỉ: 233 Đồng Khởi, Phường Sài Gòn, TP.HCM.
Website: baovietsaigon.vn
Câu Hỏi Thường Gặp Về Đối Tượng Bồi Thường TNDS Ô Tô
Câu hỏi thường gặp
Bảo hiểm TNDS ô tô có bồi thường cho tài sản của hành khách trên xe không?
Một vụ tai nạn làm ba người bị thương thì có phải chia chung 150 triệu đồng không?
Nếu chủ xe đã bồi thường cho bên bị hại thì còn được yêu cầu Bảo Việt giải quyết không?
Ô tô gây tai nạn làm hỏng hàng hóa của bên thứ ba có được bồi thường không?
Mua hai hợp đồng TNDS bắt buộc cho cùng một ô tô có được bồi thường hai lần không?
 Xe Ô Tô Cần Mua Những Loại Bảo Hiểm Nào?
 Bảo Hiểm Thăm Thân Quốc Tế Bảo Việt: Phí & Cách Mua
 Bảo Việt An Gia Cho Trẻ Dưới 1 Tuổi: Điều Kiện Và Cách Mua
 Biểu Phí Bảo Việt An Gia Theo Tuổi Và Quyền Lợi Bổ Sung