Phí bảo hiểm vật chất ô tô Bảo Việt thường được dự toán dựa trên số tiền bảo hiểm của xe và tỷ lệ phí áp dụng cho hồ sơ, sau đó xem xét quyền lợi bổ sung, các khoản điều chỉnh và thuế theo báo giá thực tế. Có thể dùng công thức “Số tiền bảo hiểm × Tỷ lệ phí” để hiểu cách tính cơ bản, nhưng không có một tỷ lệ cố định áp dụng cho tất cả ô tô.
Hai chiếc xe cùng trị giá 700 triệu đồng vẫn có thể nhận mức phí khác nhau nếu khác mục đích sử dụng, năm sản xuất, tình trạng, điều kiện nhận bảo hiểm hoặc phạm vi bảo vệ. Đặc biệt, các tỷ lệ tham khảo trên internet không đương nhiên là tỷ lệ Bảo Việt chấp thuận cho chiếc xe của bạn.
Bài viết hướng dẫn cách tính phí bảo hiểm vật chất ô tô Bảo Việt theo giá trị xe, phân tích các yếu tố ảnh hưởng đến phí, minh họa cách dự toán cho nhiều mức giá trị và giúp chủ xe kiểm tra báo giá trước khi tham gia.
Công Thức Tính Phí Bảo Hiểm Vật Chất Ô Tô Bảo Việt
Công thức tham khảo phổ biến là lấy số tiền bảo hiểm nhân với tỷ lệ phí tương ứng. Tuy nhiên, đây là cách mô hình hóa để người mua hiểu cấu trúc phí, không phải công thức biểu phí chính thức duy nhất được Bảo Việt công bố cho mọi phương tiện.
Có thể diễn giải:
Phí cơ bản dự toán = Số tiền bảo hiểm × Tỷ lệ phí cơ bản áp dụng.
Tổng phí dự toán = Phí cơ bản + Phí quyền lợi bổ sung ± Các khoản điều chỉnh hợp lệ + Thuế áp dụng.
Tổng phí cuối cùng phải căn cứ vào báo giá được Bảo Việt xác nhận. Một số chương trình có thể xác định tỷ lệ tổng hợp, điều chỉnh trực tiếp hoặc sử dụng cách tính khác theo biểu phí và điều kiện khai thác.
Số tiền bảo hiểm là gì?
Số tiền bảo hiểm là mức được bên mua yêu cầu và Bảo Việt chấp thuận, ghi nhận trên giấy chứng nhận hoặc đơn bảo hiểm. Đây là thông tin quan trọng khi xác định trách nhiệm bảo hiểm và dự toán chi phí tham gia.
Theo Điều 12 Quy tắc bảo hiểm vật chất xe ô tô số 969/QĐ-BHBV, số tiền bảo hiểm không được lớn hơn giá thị trường của xe tại thời điểm giao kết hợp đồng. Đối với ô tô đã qua sử dụng, giá thị trường cần được xác định theo cơ sở so sánh xe tương tự.
Ví dụ, nếu chiếc ô tô được xác định có giá thị trường 700 triệu đồng, chủ xe có thể đề nghị tham gia với số tiền phù hợp trong phạm vi quy tắc cho phép. Tuy nhiên, số tiền ghi trên giấy chứng nhận không mặc nhiên bằng giá mua mới hoặc giá lăn bánh trước đây.
Tỷ lệ phí bảo hiểm được xác định như thế nào?
Tỷ lệ phí là yếu tố được sử dụng trong mô hình tính phí theo tỷ lệ phần trăm. Đây không phải một con số được phép suy đoán chỉ dựa trên giá trị xe.
Tỷ lệ áp dụng trong báo giá có thể phụ thuộc loại phương tiện, công năng sử dụng, tuổi xe, tình trạng, lịch sử rủi ro và chương trình bảo hiểm. Phạm vi bảo vệ, điều khoản bổ sung, mức khấu trừ và thời hạn cũng cần được xem xét.
Do đó, không thể khẳng định mọi xe cá nhân đều có cùng mức phí 1,5%, hoặc mọi xe kinh doanh đều có một tỷ lệ phí cao hơn cố định.
Phí cơ bản có bao gồm các quyền lợi bổ sung chưa?
Không nên mặc định là đã bao gồm. Một số quyền lợi được Bảo Việt giới thiệu dưới dạng điều khoản mở rộng, chẳng hạn sửa chữa tại garage chính hãng, không khấu hao thay mới, bảo hiểm xe bị ngập nước hoặc mất cắp bộ phận.
Điều kiện áp dụng và phí phát sinh của từng quyền lợi phải được xác nhận trong báo giá, giấy chứng nhận hoặc hợp đồng. Chỉ nhìn vào tổng phí mà không đối chiếu quyền lợi dễ dẫn tới việc so sánh hai phương án không tương đồng.
Ví Dụ Cách Tính Phí Theo Giá Trị Xe 500 Triệu, 700 Triệu Và 1 Tỷ Đồng
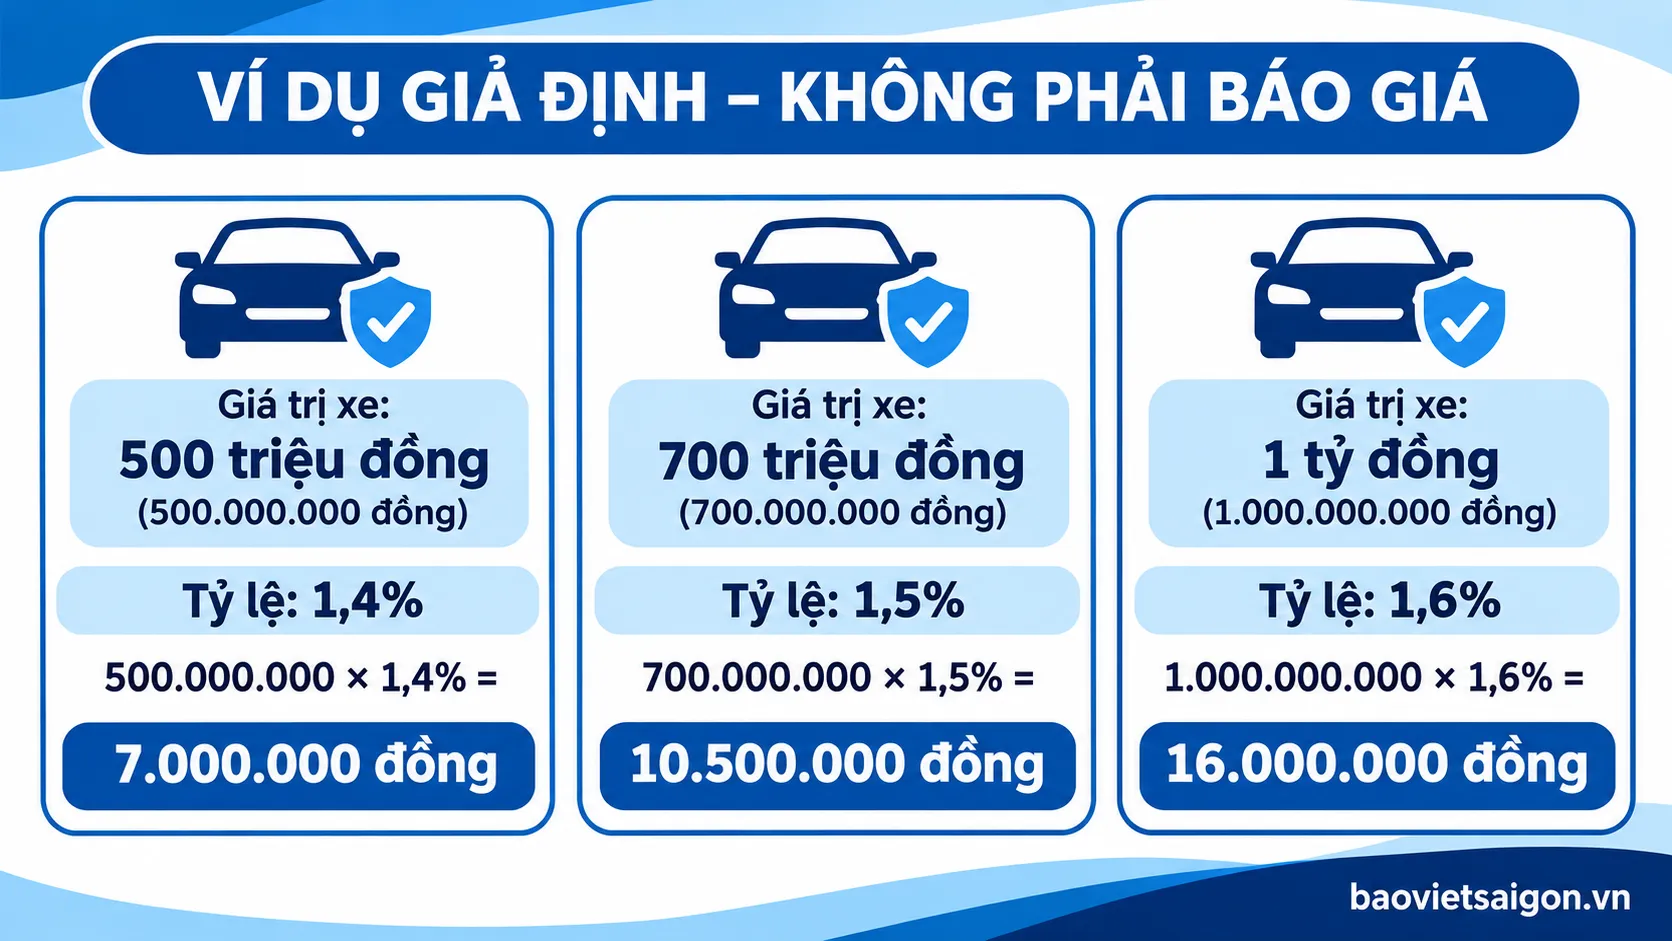
Các ví dụ dưới đây dùng tỷ lệ giả định để minh họa phép tính, không phải biểu phí, báo giá hoặc tỷ lệ đang được Bảo Việt áp dụng. Mục đích là giúp chủ xe hiểu mối quan hệ giữa số tiền bảo hiểm và chi phí tham gia.
Để tính toán chính xác cho hồ sơ thực tế, cần có tỷ lệ do doanh nghiệp bảo hiểm chấp thuận và thông tin về các điều kiện áp dụng.
Ví dụ 1 – Xe trị giá 500 triệu đồng
Giả sử ô tô có giá thị trường được xác định là 500 triệu đồng. Chủ xe tham gia bằng giá trị thị trường và giả định tỷ lệ phí dùng cho phép tính là 1,4%.
Phí cơ bản minh họa:
500.000.000 × 1,4% = 7.000.000 đồng.
Nếu tỷ lệ thực tế thay đổi hoặc chủ xe bổ sung quyền lợi, tổng phí cũng có thể thay đổi. Con số 7 triệu đồng chỉ là kết quả của ví dụ với tỷ lệ giả định 1,4%, không phải lời chào bán của Bảo Việt.
Ví dụ 2 – Xe trị giá 700 triệu đồng
Một xe khác được xác định có giá thị trường 700 triệu đồng. Giả sử tỷ lệ phí cho tình huống minh họa là 1,5%, số tiền bảo hiểm bằng giá trị xe.
Phí cơ bản minh họa:
700.000.000 × 1,5% = 10.500.000 đồng.
Nếu người mua muốn bổ sung quyền lợi về garage hoặc ngập nước, cần lấy phí bổ sung từ báo giá thực tế. Không được mặc nhiên cộng thêm 0,1% hoặc 0,2% khi Bảo Việt chưa xác nhận tỷ lệ và cách tính.
Ví dụ 3 – Xe trị giá 1 tỷ đồng
Với ô tô có giá thị trường 1 tỷ đồng và tỷ lệ phí giả định 1,6%, kết quả phép tính cơ bản là:
1.000.000.000 × 1,6% = 16.000.000 đồng.
Đây cũng không phải mức phí chính thức dành cho mọi xe 1 tỷ đồng. Xe có giá trị tương đương nhưng khác loại, công năng và điều kiện khai thác có thể nhận báo giá khác.
Bảng so sánh ba trường hợp giả định
| Giá trị xe | Tỷ lệ giả định | Phí cơ bản minh họa |
|---|---|---|
| 500 triệu đồng | 1,4% | 7.000.000 đồng |
| 700 triệu đồng | 1,5% | 10.500.000 đồng |
| 1 tỷ đồng | 1,6% | 16.000.000 đồng |
Các tỷ lệ trong bảng chỉ được đặt ra để minh họa số học, không phải tỷ lệ phí Bảo Việt xác nhận. Bảng chưa bao gồm các khoản bổ sung, điều chỉnh hoặc thuế có thể áp dụng.
Bảng cho thấy phí có thể tăng khi số tiền bảo hiểm hoặc tỷ lệ phí tăng. Nhưng để kết luận xe 1 tỷ đồng luôn phải đóng nhiều phí hơn xe 700 triệu đồng, cần biết hai xe đang được so sánh trên cùng điều kiện hay không.
Những Yếu Tố Ảnh Hưởng Đến Phí Bảo Hiểm Vật Chất Ô Tô
Giá trị xe chỉ là một trong nhiều yếu tố ảnh hưởng đến phí. Khi thẩm định hồ sơ bảo hiểm vật chất, doanh nghiệp bảo hiểm còn phải xem xét đặc điểm phương tiện và phạm vi bảo vệ mà chủ xe đề nghị.
Giá trị thị trường và số tiền bảo hiểm
Giá trị thị trường là căn cứ quan trọng để xác định số tiền bảo hiểm phù hợp. Đối với ô tô cũ, không nên dùng giá lăn bánh lúc mua mới để tính phí ở thời điểm hiện tại.
Chủ xe cũng không nên tự chọn số tiền bảo hiểm thấp hơn giá thị trường chỉ nhằm giảm phí mà chưa hiểu nguyên tắc bồi thường dưới giá trị. Theo Quy tắc 969, việc bồi thường tổn thất bộ phận trong trường hợp bảo hiểm dưới giá trị có thể áp dụng tỷ lệ giữa số tiền bảo hiểm và giá thị trường khi giao kết, trừ khi có điều khoản bổ sung phù hợp quy định phương pháp khác.
Loại xe và mục đích sử dụng
Xe chở người phục vụ gia đình, xe bán tải, xe tải hoặc xe kinh doanh vận tải có đặc điểm hoạt động khác nhau. Thời gian vận hành, công năng và khả năng tiếp xúc rủi ro cũng có thể khác nhau.
Vì vậy, hai xe có cùng giá trị thị trường không nhất thiết cùng tỷ lệ phí. Chủ xe phải kê khai đúng mục đích sử dụng thay vì chỉ chọn phương án có phí thấp hơn.
Năm sản xuất và tình trạng xe
Xe đã sử dụng nhiều năm có thể cần được đánh giá hiện trạng và khả năng nhận bảo hiểm khác với xe mới. Không có cơ sở khẳng định phí tăng hoặc giảm theo một tỷ lệ cố định cho mỗi năm sử dụng.
Lịch sử tai nạn, thay đổi kết cấu và tình trạng thực tế có thể ảnh hưởng đánh giá rủi ro. Chủ xe cần kê khai trung thực và phối hợp kiểm tra phương tiện theo yêu cầu của Bảo Việt.
Mức khấu trừ
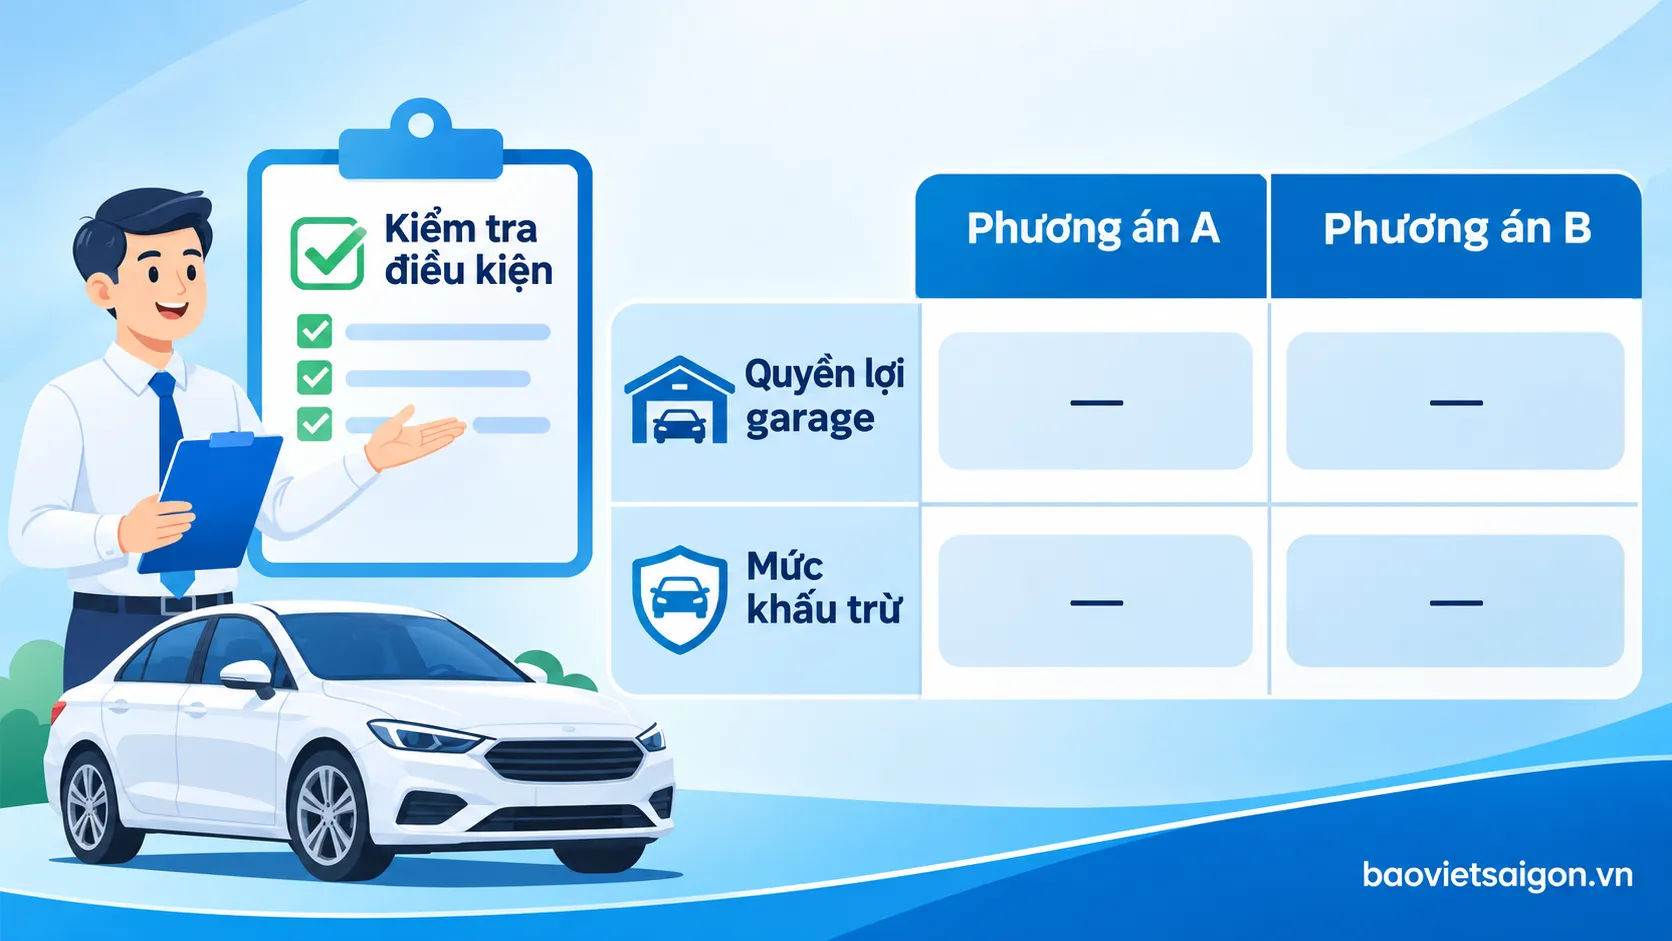
Mức khấu trừ là phần tổn thất thuộc trách nhiệm của người được bảo hiểm theo điều kiện hợp đồng. Đây là yếu tố cần xem xét khi so sánh các phương án, vì mức phí thấp hơn không nhất thiết đồng nghĩa tổng chi phí thấp hơn khi xảy ra sự cố.
Một phương án có mức khấu trừ cao có thể khiến chủ xe phải tự chi trả nhiều hơn cho một lần tổn thất được bồi thường. Việc tăng mức khấu trừ có làm giảm phí hay không và giảm bao nhiêu phải theo báo giá thực tế, không thể tự giả định.
Quyền lợi mở rộng
Bảo hiểm Bảo Việt giới thiệu nhiều quyền lợi mở rộng có thể lựa chọn theo nhu cầu. Tuy nhiên, những quyền lợi này không mặc nhiên có trong mọi đơn bảo hiểm.
Người thường xuyên di chuyển ở khu vực có nguy cơ ngập nước có thể quan tâm điều khoản bảo hiểm xe bị ngập nước. Người muốn sửa chữa tại garage chính hãng cần kiểm tra điều kiện tương ứng.
Chủ xe nên xem cả phạm vi, loại trừ, giới hạn và phí bổ sung thay vì chỉ so sánh tên quyền lợi.
Thời hạn bảo hiểm và các điều chỉnh khác
Báo giá cho thời hạn ngắn hơn hoặc dài hơn không nhất thiết được tính bằng cách lấy phí năm chia đều theo số tháng. Cách tính phải theo biểu phí và điều kiện áp dụng từng hồ sơ.
Các khoản giảm phí hoặc điều chỉnh do chính sách khai thác, lịch sử bảo hiểm hay chương trình cụ thể chỉ nên được tính khi được xác nhận. Không được coi ưu đãi quảng cáo của một thời điểm là mức giảm áp dụng cho mọi hợp đồng.
Cách Đọc Báo Giá Bảo Hiểm Vật Chất Xe Ô Tô Bảo Việt
Một báo giá hữu ích phải cho người mua thấy không chỉ tổng số tiền cần thanh toán mà còn cả các điều kiện tạo nên mức giá đó. Khi thiếu thông tin số tiền bảo hiểm, phạm vi hoặc mức khấu trừ, việc so sánh có thể dẫn tới lựa chọn sai.
Những trường thông tin cần kiểm tra
| Thông tin trên báo giá | Câu hỏi cần đối chiếu |
|---|---|
| Xe được bảo hiểm | Hãng, mẫu, năm sản xuất, biển số hoặc thông tin định danh có đúng không? |
| Công năng sử dụng | Xe cá nhân hay kinh doanh vận tải đã kê khai đúng chưa? |
| Giá trị xe | Giá thị trường được xác định tại thời điểm nào? |
| Số tiền bảo hiểm | Bằng hay thấp hơn giá trị thị trường? |
| Phạm vi cơ bản | Những rủi ro nào được nhận bảo hiểm? |
| Quyền lợi bổ sung | Có những điều khoản nào và được ghi nhận ra sao? |
| Mức khấu trừ | Phần chi phí chủ xe tự chịu được xác định thế nào? |
| Thời hạn | Ngày bắt đầu và kết thúc bảo hiểm có đúng không? |
| Tổng phí | Đã thể hiện các khoản điều chỉnh và thuế áp dụng chưa? |
Bảng trên giúp phát hiện những khác biệt mà tổng phí không thể hiện. Hai báo giá chênh lệch 1 triệu đồng có thể do khác mức khấu trừ hoặc một phương án có quyền lợi sửa chữa tại garage chính hãng.
Phân biệt phí cơ bản và tổng phí thanh toán
Phí cơ bản chỉ phản ánh một phần cấu trúc báo giá khi sản phẩm được xây dựng theo phương pháp phí cơ bản và quyền lợi bổ sung. Tổng tiền phải thanh toán cần được xác định từ báo giá cuối cùng.
Chủ xe nên hỏi rõ mức phí hiển thị đã bao gồm các khoản thuế áp dụng hay chưa. Không nên tự cộng thuế lần nữa nếu tổng tiền đã bao gồm thuế hoặc nếu báo giá sử dụng cách trình bày khác.
Đặc biệt, không được lấy phí bảo hiểm trách nhiệm dân sự bắt buộc làm căn cứ tính phí vật chất. Đây là hai nghiệp vụ có cơ sở pháp lý, phạm vi trách nhiệm và cơ chế định phí khác nhau.
So Sánh Hai Phương Án Bảo Hiểm Có Cùng Giá Trị Xe
Muốn biết phương án nào phù hợp hơn, phải so sánh trên cùng chiếc xe và cùng thời hạn bảo hiểm. Chỉ nhìn tổng phí có thể bỏ qua những điều kiện ảnh hưởng trực tiếp đến chi phí sau khi xảy ra tổn thất.
Giả sử chủ xe nhận hai báo giá cho cùng một ô tô được xác định giá thị trường 700 triệu đồng. Bảng dưới đây chỉ mô tả cấu trúc so sánh, không phải báo giá thực tế của Bảo Việt.
| Nội dung | Phương án A | Phương án B |
|---|---|---|
| Xe và giá trị | Cùng xe, 700 triệu đồng | Cùng xe, 700 triệu đồng |
| Số tiền bảo hiểm | 700 triệu đồng | 700 triệu đồng |
| Thời hạn | 12 tháng | 12 tháng |
| Phạm vi cơ bản | Theo hợp đồng | Theo hợp đồng |
| Garage chính hãng | Không lựa chọn bổ sung | Có lựa chọn bổ sung |
| Mức khấu trừ | Theo báo giá A | Theo báo giá B |
| Tổng phí | Cần báo giá xác nhận | Cần báo giá xác nhận |
Nếu phương án B có phí cao hơn, chủ xe cần xác định phần chênh lệch có đến từ quyền lợi garage chính hãng hay còn từ yếu tố khác. Chỉ khi điều kiện còn lại đồng nhất mới có thể đánh giá tương đối chính xác chi phí của quyền lợi bổ sung.
Ngoài ra, cần kiểm tra giới hạn, điều kiện loại trừ và trách nhiệm thông báo tổn thất. Một quyền lợi có tên gọi hấp dẫn không đồng nghĩa mọi sự cố liên quan đều được chi trả.
Có Nên Hạ Số Tiền Bảo Hiểm Để Giảm Phí Không?
Không nên tự hạ số tiền bảo hiểm chỉ để giảm phí nếu chưa hiểu cơ chế bồi thường dưới giá trị. Việc tham gia với số tiền thấp hơn giá thị trường có thể phù hợp một số nhu cầu, nhưng phải cân nhắc rủi ro khi xe bị thiệt hại.
Ví dụ, xe có giá thị trường 800 triệu đồng nhưng số tiền bảo hiểm chỉ 640 triệu đồng. Tỷ lệ tham gia so với giá thị trường bằng 80%.
Nếu xảy ra tổn thất bộ phận và áp dụng nguyên tắc bồi thường theo tỷ lệ, khoản bồi thường có thể chịu ảnh hưởng của tỷ lệ 80%. Tuy nhiên, không thể kết luận khoản thanh toán cuối cùng chỉ từ tỷ lệ trên; còn phải xem xét phạm vi, chi phí hợp lý, khấu trừ, giảm trừ và điều khoản bổ sung.
Quy tắc 969 có điều khoản bổ sung về bồi thường theo giới hạn trách nhiệm, với cơ chế riêng khi được áp dụng. Chủ xe cần kiểm tra đúng điều khoản ghi nhận thay vì mặc nhiên coi tất cả hợp đồng dưới giá trị đều giải quyết giống nhau.
Đối với ô tô đã qua sử dụng, có thể xem thêm cách định giá bảo hiểm vật chất ô tô cũ trong hướng dẫn sản phẩm, đồng thời đối chiếu giá thị trường thực tế trước khi chọn số tiền bảo hiểm.
Cách Xin Báo Giá Bảo Hiểm Vật Chất Ô Tô Bảo Việt Chính Xác
Để nhận mức phí áp dụng cho phương tiện thực tế, chủ xe nên chuẩn bị thông tin đầy đủ ngay từ đầu. Điều này giảm tình trạng báo giá sơ bộ phải thay đổi sau khi bổ sung công năng, điều khoản hoặc dữ liệu xe.
Chuẩn bị những thông tin nào?
Thông thường, chủ xe nên cung cấp:
- Thông tin nhận dạng: Hãng, mẫu, phiên bản, năm sản xuất, biển số và dữ liệu nhận dạng khi được yêu cầu.
- Mục đích sử dụng: Cá nhân, gia đình, kinh doanh vận tải hoặc công năng phù hợp khác.
- Giá trị xe: Giá mua, tài liệu tham khảo và tình trạng thực tế để hỗ trợ xác định giá thị trường.
- Nhu cầu bảo vệ: Các quyền lợi mở rộng cần cân nhắc, garage sửa chữa và mức khấu trừ mong muốn.
- Thời hạn tham gia: Ngày dự kiến bắt đầu và khoảng thời gian cần bảo hiểm.
- Thông tin bổ sung: Lịch sử bảo hiểm, tình trạng xe và dữ liệu khác nếu doanh nghiệp bảo hiểm yêu cầu.
Đây là danh sách chuẩn bị thông tin, không phải bộ hồ sơ bắt buộc áp dụng giống nhau cho mọi xe.
Các bước đối chiếu báo giá
Bước 1 – Kiểm tra giá trị và công năng xe: Xác định xe mới hay đã qua sử dụng, giá trị thị trường phù hợp và mục đích vận hành thực tế.
Bước 2 – Xác nhận số tiền bảo hiểm: Đề nghị phương án bằng giá trị thị trường; nếu muốn tham gia dưới giá trị, cần yêu cầu giải thích tác động đối với bồi thường.
Bước 3 – Lựa chọn phạm vi: Xác định quyền lợi cơ bản và điều khoản bổ sung thực sự cần thiết, tránh mua theo tên gọi mà chưa đọc điều kiện.
Bước 4 – So sánh báo giá: Đối chiếu mức khấu trừ, điều khoản, thời hạn, tổng phí và những khoản đã bao gồm hoặc chưa bao gồm.
Bước 5 – Kiểm tra trước khi thanh toán: Đảm bảo dữ liệu trên giấy chứng nhận và hợp đồng khớp với phương án đã chọn. Khi có sai lệch, yêu cầu xác nhận và điều chỉnh.
Tư Vấn Phí Bảo Hiểm Vật Chất Ô Tô Tại Bảo Việt Sài Gòn
Mức phí phù hợp không nhất thiết là mức phí thấp nhất. Chủ xe nên cân bằng khả năng tài chính, giá trị xe, phạm vi bảo vệ và chi phí bản thân có thể phải chịu nếu xảy ra tổn thất.
Bảo Việt Sài Gòn hỗ trợ khách hàng tìm hiểu các phương án bảo hiểm xe cơ giới và thông tin cần chuẩn bị để yêu cầu báo giá. Với xe đã qua sử dụng, xe có trang bị lắp thêm hoặc xe hoạt động kinh doanh, kê khai chính xác càng quan trọng để hạn chế sai lệch trong quá trình xem xét bảo hiểm.
Khách hàng có thể tham khảo sản phẩm tại trang bảo hiểm vật chất xe ô tô Bảo Việt và gửi yêu cầu qua trang liên hệ Bảo Việt Sài Gòn.
Lưu ý: Báo giá chỉ có giá trị trong phạm vi thông tin và điều kiện được doanh nghiệp bảo hiểm xác nhận. Việc gửi yêu cầu tư vấn hoặc nhận báo giá không đồng nghĩa hợp đồng đã có hiệu lực.
Câu Hỏi Thường Gặp Về Cách Tính Phí Bảo Hiểm Vật Chất Ô Tô Bảo Việt
Câu hỏi thường gặp
Phí bảo hiểm vật chất ô tô có tính theo giá lăn bánh không?
Bảo Việt có áp dụng cùng một tỷ lệ phí cho tất cả dòng xe không?
Giá trị xe 500 triệu đồng có phải đóng đúng 7 triệu đồng không?
Xe ô tô điện có áp dụng cùng mức phí với xe xăng không?
Phí bảo hiểm vật chất có bao gồm TNDS bắt buộc không?
Mua thêm bảo hiểm ngập nước có tự động được chi trả mọi trường hợp thủy kích không?
 Bảo Hiểm Vật Chất Ô Tô Cũ: Cách Định Giá Khi Tham Gia
 Bảo Hiểm Tai Nạn Người Trên Xe Ô Tô Bảo Việt: Quyền Lợi & Phí
 Giấy Chứng Nhận TNDS Ô Tô Điện Tử: Cách Tra Cứu Và Kiểm Tra
 Bảo Hiểm TNDS Ô Tô Bồi Thường Cho Những Ai?